


چارچوب حسابرسی داخلی: مفهوم، اجزا و نحوه پیادهسازی در سازمان
بسیاری از سازمانها واحد حسابرسی داخلی دارند — اما اثربخش نیست. دلیلش اغلب یکی است: چارچوب درستی پشت آن وجود ندارد.
بدون این چارچوب، نه میتوان استقلال حسابرسان را تضمین کرد، نه اثربخشی واحد را سنجید — و در نتیجه سازمان از یکی از قویترین ابزارهای کنترل مالی بیبهره میماند.
چارچوب حسابرسی داخلی اثربخش چیست؟
چارچوب حسابرسی داخلی اثربخش، مجموعهای از اصول، ساختارها و رویههاست که واحد حسابرسی داخلی بر اساس آنها فعالیت میکند تا خدماتی مستقل، حرفهای و ارزشآفرین ارائه دهد. این چارچوب برای تمام سازمانها — از کوچکترین واحد تجاری تا بزرگترین نهاد دولتی — الزامی است.
هر سازمان باید با توجه به اولویتهای قانونی، مدیریتی و عملیاتی خود، این چارچوب را متناسب با شرایط خود پیاده کند.
چرا بدون این چارچوب حسابرسی داخلی شما ناقص است؟
واحد حسابرسی داخلی بدون چارچوب سازمانی مناسب، نمیتواند هیچکدام از این وظایف اساسی را درست انجام دهد:
- عمل کردن بر طبق رهنمودهای حرفهای
- افزایش ارزش و اعتبار سازمان در دستیابی به هدفها
- حفاظت از منابع و وجوه عمومی
- کمک واقعی به کارایی مدیریت
سازمانهایی که این چارچوب را ندارند، نهتنها اثربخشی حسابرسی داخلیشان را نمیتوانند بسنجند، بلکه از یکی از مهمترین ابزارهای کنترل داخلی بیبهره میمانند.
کلیه سازمانها مشمول این چارچوب میشوند
نکته مهم این است که تمام سازمانها — از کوچکترین واحدهای تجاری تا بزرگترین نهادهای دولتی — باید برای دستیابی به یک حسابرسی داخلی اثربخش، اصول این چارچوب را بهکار بندند.
استقلال حرفهای؛ پایه اصلی چارچوب
نقش محوری استقلال
استقلال، مهمترین عامل تعیینکننده اثربخشی حسابرسی داخلی است. واحد حسابرسیای که مستقل نباشد، حتی اگر بهترین متخصصان را داشته باشد، نمیتواند گزارشهای بیطرفانه و قابل اعتماد ارائه دهد — و در نتیجه هیچ ارزشی برای سازمان نخواهد داشت.
رهنمودهای حسابرسی این موضوع را صریح بیان میکند: استقلال حرفهای، لازمه اثربخش بودن حسابرسی داخلی است، نه یک ویژگی اختیاری.
دو رکن اصلی استقلال حرفهای
استقلال حرفهای از دو مسیر مجزا به دست میآید که هر دو باید همزمان وجود داشته باشند:
استقلال سازمانی — جایگاه در نمودار سازمانی
جایگاه واحد حسابرسی داخلی در ساختار سازمان مستقیماً تعیین میکند که آیا این واحد میتواند مستقل عمل کند یا نه. سه شرط اساسی باید برقرار باشد:
- واحد حسابرسی داخلی نباید زیر سلطه یک بخش خاص — مثلاً امور مالی — محدود بماند
- رییس واحد باید آزادانه به مدیرعامل، هیات مدیره و کمیته حسابرسی دسترسی داشته باشد
- مدیریت ارشد حق ندارد دسترسی یا گزارشگری حسابرسان داخلی را محدود کند
استقلال رأی — بیطرفی در قضاوت
حسابرسان داخلی باید در تمام قضاوتهای حرفهای کاملاً بیطرف باشند. روابط شخصی، فشار مدیریت یا منافع مالی — هر کدام میتوانند این بیطرفی را از بین ببرند. برای آشنایی با عواملی که استقلال رأی را خدشهدار میکنند، مقاله مخدوش شدن استقلال یا بیطرفی را بخوانید.
دامنه فعالیت — شرط رسیدن به استقلال کامل
استقلال سازمانی کافی نیست اگر دامنه فعالیت محدود باشد. رهنمودهای حسابرسی تصریح میکند که حسابرسی داخلی باید بدون هیچ محدودیتی تمام فعالیتهای سازمان را پوشش دهد و به کلیه اسناد، مدارک، دفاتر داراییها و کارکنان دسترسی داشته باشد.
در عمل، هر گونه محدودیت در دسترسی — حتی اگر بهظاهر کوچک باشد — یک پرچم قرمز است. یعنی یا مدیریت چیزی برای پنهان کردن دارد، یا واحد حسابرسی داخلی جایگاه سازمانی کافی ندارد. در هر دو حالت، چارچوب حسابرسی داخلی معیوب است.
ساختار سازمانی چارچوب حسابرسی داخلی
جایگاه واحد حسابرسی داخلی در نمودار سازمانی
در بیشتر سازمانهای ایرانی، واحد حسابرسی داخلی زیر مجموعه مدیر مالی قرار میگیرد. این یک اشتباه رایج است.
وقتی حسابرسی داخلی زیر نظر مدیر مالی باشد، چه اتفاقی میافتد؟ حسابرس داخلی باید عملکرد همان بخشی را بررسی کند که رئیسش آنجاست. نتیجه؟ یا گزارشها سانسور میشوند یا حسابرس داخلی بهمرور استقلالش را از دست میدهد.
جایگاه درست این است که واحد حسابرسی داخلی مستقیماً به مدیرعامل یا هیات مدیره گزارش دهد — نه به مدیر مالی، نه به مدیر اداری. این تنها راه برای حفظ استقلال واقعی است.
نقش مدیریت ارشد — حمایت یا تهدید؟
مدیریت ارشد در موفقیت یا شکست حسابرسی داخلی نقش تعیینکننده دارد. این رابطه دو روی دارد:
روی اول — حمایت سازنده: مدیریت با در اختیار گذاشتن منابع کافی، دسترسی آزاد به اسناد و واکنش جدی به توصیههای حسابرسی، به اثربخشی واحد کمک میکند. حسابرسی داخلی هم باید با مشورت مدیریت، اولویتهای کاری خود را تعیین کند — نه بهصورت یکطرفه.
روی دوم — دخالت مخرب: مدیریتی که اجازه دسترسی به برخی اسناد را نمیدهد، زمانبندی حسابرسی را کنترل میکند یا رییس حسابرسی داخلی را تحت فشار میگذارد، عملاً چارچوب را از درون تخریب میکند.
شناخت این دو نقش و مدیریت این رابطه، یکی از مهارتهای کلیدی رییس واحد حسابرسی داخلی است.
رسمیتبخشی به ساختار — چرا سند کافی نیست؟
رهنمودهای حسابرسی تصریح میکند که نمودار سازمانی و شرح وظایف حسابرسی داخلی باید رسماً به تصویب سازمان برسد. این یعنی سه چیز باید مکتوب و تصویبشده باشند:
- جایگاه واحد حسابرسی داخلی در آییننامههای مالی سازمان
- دامنه دسترسی حسابرسان به اسناد، سیستمها و کارکنان
- الزامات قانونی و حرفهای که واحد ملزم به رعایتشان است
اما داشتن سند بهتنهایی کافی نیست. سازمانهایی هستند که شرح وظایف حسابرسی داخلی کاملی دارند ولی در عمل همان محدودیتها وجود دارد. مهمتر از سند، فرهنگ سازمانی است که این ساختار را حمایت کند.
کمیته حسابرسی؛ رکن نظارتی چارچوب
| ویژگی | کمیته حسابرسی مؤثر | کمیته حسابرسی ناکارآمد |
|---|---|---|
| ترکیب اعضا | غیراجرایی و مستقل | مدیران اجرایی سازمان |
| استقلال از مدیریت | کامل — در برابر فشار تسلیم نمیشود | وابسته به مدیرعامل یا هیات مدیره اجرایی |
| دسترسی به رییس حسابرسی | مستقیم و بدون واسطه | از طریق مدیریت اجرایی |
| انتصاب رییس حسابرسی داخلی | در اختیار کمیته است | در اختیار مدیرعامل است |
| جلسات با حسابرسان | دورهای و بدون حضور مدیریت | همراه با مدیریت اجرایی |
| پیگیری توصیهها | منظم و مستند | اتفاقی یا اصلاً انجام نمیشود |
| ارزیابی عملکرد واحد | سالانه و بر اساس معیار مشخص | بر اساس نظر مدیریت |
ضرورت وجود کمیته حسابرسی
بزرگترین خطر برای حسابرسی داخلی این است که گزارشهایش به همان مدیرانی برسد که باید آنها را بررسی کند. کمیته حسابرسی دقیقاً برای حل این مشکل طراحی شده — یک لایه نظارتی مستقل بین واحد حسابرسی داخلی و مدیریت اجرایی.
بدون این لایه، حسابرس داخلی عملاً به کسی گزارش میدهد که باید او را حسابرسی کند. نتیجهاش قابل پیشبینی است.
ترکیب ایدهآل کمیته حسابرسی
کمیته حسابرسی مؤثر سه ویژگی غیرقابل مذاکره دارد:
اعضای غیراجرایی: اعضا نباید در مدیریت روزمره سازمان نقش داشته باشند. کسی که خودش تصمیمهای اجرایی میگیرد، نمیتواند همان تصمیمها را بیطرفانه بررسی کند.
استقلال کامل از مدیریت: کمیته نباید در برابر فشار مدیرعامل یا هیات مدیره اجرایی تسلیم شود. این استقلال باید هم در ساختار و هم در عمل وجود داشته باشد.
دسترسی مستقیم به رییس حسابرسی داخلی: کمیته باید بتواند بدون واسطه و بدون حضور مدیریت اجرایی با رییس واحد حسابرسی صحبت کند.
وظایف کمیته حسابرسی
عزل و نصب رییس حسابرسی داخلی
مهمترین اختیار کمیته این است. وقتی تصمیم اخراج یا استخدام رییس حسابرسی داخلی در اختیار مدیرعامل باشد، استقلال واحد عملاً از بین میرود. کمیته باید این تصمیم را بگیرد، نه مدیریت اجرایی.
بررسی کفایت عملیات حسابرسی
کمیته باید بهطور منظم بررسی کند که واحد حسابرسی داخلی واقعاً اثربخش هست یا نه. این بررسی شامل این موارد میشود:
- رعایت استانداردهای حرفهای و استقلال
- کفایت منابع انسانی و بودجه
- دامنه رسیدگیها و برنامه سالانه
- کیفیت همکاری با حسابرس مستقل
پیگیری واکنش مدیریت به توصیههای حسابرسی
یکی از معیارهای اثربخشی حسابرسی داخلی، این است که مدیریت توصیهها را جدی بگیرد. کمیته باید پیگیری کند که آیا مدیریت به گزارشهای حسابرسی عمل کرده یا آنها را نادیده گرفته.
جلسات مستقل با حسابرسان داخلی
کمیته باید بهصورت دورهای — بدون حضور مدیریت اجرایی — با تیم حسابرسی داخلی جلسه داشته باشد. این جلسات فرصتی است که حسابرسان آزادانه نگرانیهایشان را مطرح کنند. برای جزئیات بیشتر: گزارش به کمیته حسابرسی داخلی
سازمانهای کوچک — وقتی کمیته حسابرسی عملی نیست
اگر سازمان شما آنقدر کوچک است که تشکیل کمیته حسابرسی رسمی ممکن نیست، سه راهحل جایگزین وجود دارد:
راهحل اول: یک نفر از اعضای غیراجرایی هیات مدیره را بهعنوان «مسئول نظارت بر حسابرسی داخلی» تعیین کنید.
راهحل دوم: وظایف کمیته را به یک کمیته موجود — مثل کمیته ریسک یا کمیته مالی — با اضافه کردن اعضای مستقل بسپارید.
راهحل سوم: حداقل یکبار در سال جلسهای با حضور تمام اعضای هیات مدیره، بدون مدیریت اجرایی، برای بررسی گزارشهای حسابرسی داخلی برگزار کنید.
هیچکدام از اینها جایگزین کامل یک کمیته حسابرسی واقعی نیستند، اما بهتر از نداشتن هیچ مکانیزم نظارتی مستقلی هستند.
گزارشگری در چارچوب حسابرسی داخلی
گزارشگری فقط انتقال اطلاعات نیست — ابزاری است که جایگاه واحد حسابرسی داخلی را در سازمان تثبیت میکند. واحدی که منظم و حرفهای گزارش میدهد، جدی گرفته میشود. واحدی که گزارش نمیدهد، بهتدریج نادیده گرفته میشود.
گزارشگری دورهای؛ ابزار ارتقای جایگاه
گزارشگری منظم توسط رییس واحد حسابرسی داخلی، یکی از مؤثرترین روشها برای نشان دادن ارزش واقعی این واحد به مدیریت ارشد است. این گزارشها باید نشان دهند که واحد چه کرده، چه یافته و چه توصیهای داده — نه فقط اینکه چقدر وقت صرف کرده.
دورهبندی این گزارشها بسته به اندازه و پیچیدگی سازمان متفاوت است. در سازمانهای بزرگ گزارش سهماهه معمول است؛ در سازمانهای کوچکتر گزارش سالانه کافی است — اما هر دو باید منظم و بدون وقفه ارائه شوند.
گیرندگان گزارش — چه کسی باید بخواند؟
اشتباه رایج این است که گزارشهای حسابرسی داخلی فقط به مدیر مالی میرسد. این کافی نیست. سه گروه باید این گزارشها را ببینند:
- مدیریت ارشد (مدیرعامل و مدیر مالی) — برای آگاهی از ریسکها و پیگیری اصلاحات
- هیات مدیره — برای نظارت کلان بر سلامت کنترلهای داخلی
- کمیته حسابرسی یا مدیران غیراجرایی — برای ارزیابی مستقل عملکرد واحد
هر گروه نیاز متفاوتی دارد. گزارشی که برای هیات مدیره نوشته میشود باید خلاصهتر و استراتژیکتر باشد؛ گزارش مدیریت ارشد میتواند جزئیات عملیاتی بیشتری داشته باشد.
برای اطلاعات بیشتر: گزارشهای دورهای حسابرسی داخلی | هدف و شکل گزارشگری حسابرسی داخلی
قضاوت و تصمیمگیری در چارچوب
نقش قضاوت حرفهای
برای تعیین سطح و کیفیت منابع حسابرسی داخلی بهگونهای که بتواند خدماتی اثربخش و حرفهای ارائه کند، به قضاوتها و تصمیمگیریهای زیادی نیاز است. این موضوع بهویژه درباره سازمانهایی مصداق دارد که منابع در دسترس آنها محدود است.
استانداردهای حرفهای پشتوانه قضاوت
قضاوتهای حرفهای در حسابرسی داخلی باید بر پایه استانداردهای معتبر صورت بگیرد:
عوامل تأثیرگذار بر اثربخشی چارچوب حسابرسی داخلی
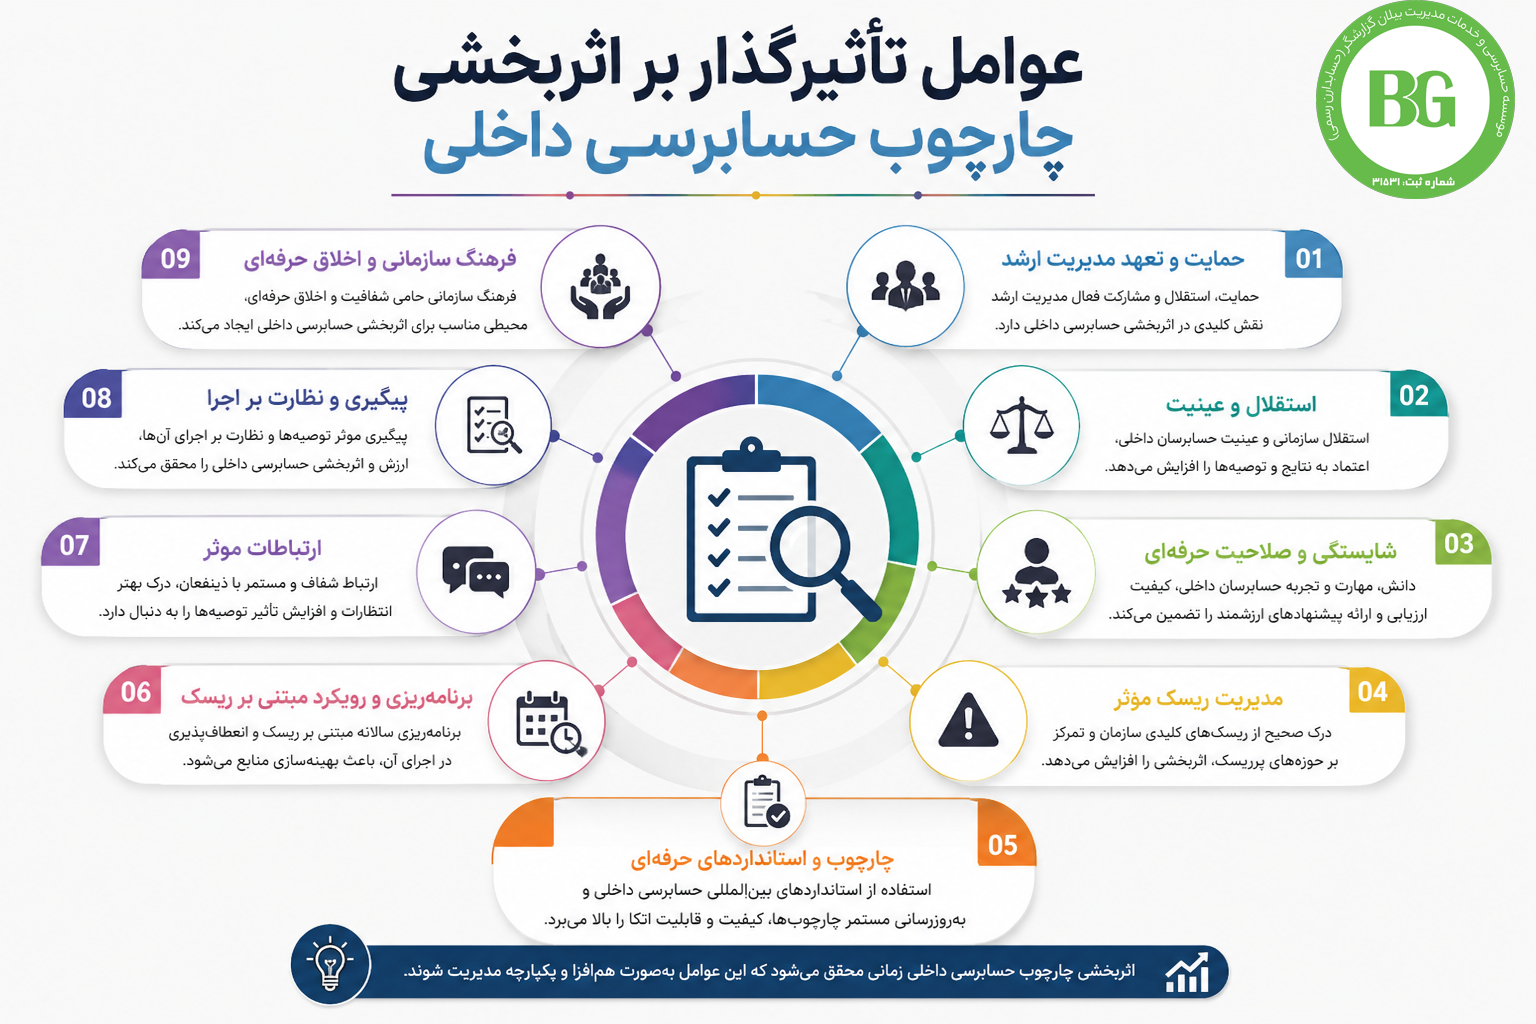 چارچوب حسابرسی داخلی حتی اگر روی کاغذ کامل باشد، بدون این چهار عامل در عمل شکست میخورد:
منابع انسانی کافی
نیروی انسانی متخصص، پایه اجرای هر چارچوبی است. یک حسابرس داخلی بدون صلاحیت کافی نهتنها ارزشی اضافه نمیکند، بلکه با گزارشهای ناقص یا اشتباه به اعتبار واحد آسیب میزند. دو معیار اصلی برای سنجش این عامل وجود دارد: تعداد کافی نیروی انسانی متناسب با حجم فعالیت سازمان، و سطح صلاحیت حرفهای هر یک از اعضای تیم.
برای اطلاعات بیشتر: منابع انسانی در حسابرسی داخلی | صلاحیت کارکنان حسابرسی داخلی
برنامهریزی و مدیریت منابع
داشتن نیروی انسانی کافی بهتنهایی کافی نیست — باید درست مدیریت شود. واحد حسابرسی داخلی باید منابعش را بر اساس ریسک تخصیص دهد، نه بر اساس عادت یا فشار مدیریت. یعنی بیشترین وقت و انرژی باید صرف حوزههایی شود که بالاترین ریسک را دارند.
برای اطلاعات بیشتر: استاندارد ۲۰۳۰ — مدیریت منابع | برنامه حسابرسی مبتنی بر ریسک
آموزش مستمر کارکنان
محیط کسبوکار، قوانین و استانداردهای حرفهای دائماً تغییر میکنند. حسابرسی که آموزش مداوم نبیند، بهتدریج از واقعیت سازمان عقب میافتد. برنامه آموزشی واحد باید هم دانش فنی را پوشش دهد، هم مهارتهای نرم مثل مذاکره و گزارشنویسی را.
برای اطلاعات بیشتر: آموزش کارکنان حسابرسی داخلی | آموزش ضمن خدمت
ارزیابی عملکرد واحد حسابرسی
چارچوبی که هیچوقت ارزیابی نشود، بهمرور از کارایی میافتد. ارزیابی مستمر — هم از درون واحد و هم از بیرون — تنها راه برای اطمینان از اینکه چارچوب هنوز اثربخش است. استاندارد ۱۳۰۰ دقیقاً برای همین طراحی شده.
برای اطلاعات بیشتر: عملکرد حسابرسی داخلی چگونه ارزیابی میشود | استاندارد ۱۳۰۰
همکاری با حسابرس مستقل
حسابرسی داخلی و مستقل رقیب هم نیستند — مکمل هم هستند. وقتی این دو با هم هماهنگ کار کنند، هم از دوبارهکاری جلوگیری میشود، هم پوشش حسابرسی کاملتر میشود. این همکاری باید ساختارمند باشد، نه اتفاقی.
برای اطلاعات بیشتر: ارتباط حسابرسان داخلی و مستقل | تفاوت حسابرسی داخلی و مستقل
چارچوب در انواع مختلف سازمانها
سازمانهای بزرگ
در سازمانهای بزرگ، معمولاً امکان تشکیل کمیته حسابرسی رسمی وجود دارد. اجرای کامل چارچوب در این سازمانها نسبتاً سادهتر است.
سازمانهای کوچک و متوسط
چالش اصلی برای سازمانهای کوچک، محدودیت منابع است. اما این موضوع نباید مانع پیادهسازی اصول اساسی چارچوب شود.
راهحل پیشنهادی برای این سازمانها: استفاده از یک واحد حسابرسی داخلی مشترک
سازمانهای دولتی
در بخش دولتی، الزامات قانونی خاصی وجود دارد که باید در چارچوب گنجانده شود. برای اطلاعات بیشتر به مقاله استانداردهای حسابرسی دیوان مراجعه کنید.
منشور حسابرسی داخلی — سند رسمی چارچوب
منشور حسابرسی داخلی چیست؟
منشور حسابرسی داخلی سندی رسمی است که هدف، اختیار و مسئولیت واحد حسابرسی داخلی را مشخص میکند. این سند، پایه قانونی فعالیت واحد حسابرسی است.
بیشتر بدانید: منشور حسابرسی داخلی | نقش منشور حسابرسی داخلی
محتوای منشور
منشور باید شامل موارد زیر باشد:
- هدف واحد حسابرسی داخلی
- اختیارات حسابرس در دسترسی به اسناد و کارکنان
- مسئولیتها و دامنه فعالیت
- جایگاه سازمانی و روابط گزارشگری
- استانداردهای حرفهای که واحد ملزم به رعایت آنهاست
پیادهسازی منشور
برای آشنایی با نحوه پیادهسازی: مراحل پیادهسازی منشور حسابرسی داخلی | رهنمود منشور حسابرسی داخلی
ارزیابی چارچوب حسابرسی داخلی — آیا چارچوب شما اثربخش است؟
چکلیست ارزیابی اثربخشی
برای سنجش اثربخشی چارچوب حسابرسی داخلی خود، این سؤالات را بررسی کنید:
درباره استقلال:
- آیا واحد حسابرسی داخلی به مدیریت ارشد دسترسی مستقیم دارد؟
- آیا رییس واحد میتواند آزادانه به هیات مدیره گزارش دهد؟
- آیا هیچ محدودیتی در دامنه فعالیت وجود دارد؟
درباره ساختار:
- آیا نمودار سازمانی و شرح وظایف رسماً تصویب شده؟
- آیا منشور حسابرسی داخلی وجود دارد و بهروز است؟
- آیا کمیته حسابرسی یا جایگزین مناسبی وجود دارد؟
درباره منابع:
- آیا نیروی انسانی کافی و متخصص در اختیار است؟
- آیا برنامه آموزش مستمر برای کارکنان وجود دارد؟
درباره گزارشگری:
- آیا گزارشهای دورهای به مدیریت ارشد ارائه میشود؟
- آیا واکنش مدیریت به توصیههای حسابرسی پیگیری میشود؟
اهمیت ارزیابی مستمر
چارچوب حسابرسی داخلی یک سند ثابت نیست و باید بهطور مستمر ارزیابی و بهروز شود.
برای اطلاعات بیشتر: اهمیت حسابرسی داخلی | تاثیر صلاحیت حرفهای در حسابرسی داخلی
💡 آیا چارچوب حسابرسی داخلی سازمان شما اثربخش است؟
اگر در پیادهسازی این چارچوب سوال دارید یا نیاز به مشاوره تخصصی دارید، با ما تماس بگیرید.
📞 ۰۲۱-۲۲۱۴۴۴۷۰سوالات متداول چارچوب حسابرسی داخلی
آیا همه سازمانها به این چارچوب نیاز دارند؟
بله. از کوچکترین واحد تجاری تا بزرگترین نهاد دولتی، همه سازمانها باید اصول این چارچوب را رعایت کنند — البته هر سازمان متناسب با شرایط و منابع خودش آن را پیاده میکند.
تفاوت حسابرسی داخلی و مستقل چیست؟
حسابرسی داخلی توسط نیروی داخل سازمان انجام میشود و هدفش بهبود مستمر کنترلهای داخلی است. حسابرسی مستقل توسط یک شخص یا موسسه بیرونی انجام میشود و هدفش اظهارنظر درباره صحت صورتهای مالی است. این دو مکمل هم هستند، نه رقیب.
چرا استقلال حسابرسی داخلی مهم است؟
واحد حسابرسی داخلی بدون استقلال نمیتواند گزارشهای بیطرفانه ارائه دهد. اگر حسابرس داخلی زیر نظر مدیر مالی باشد، عملاً باید عملکرد رئیسش را بررسی کند — که این یعنی گزارشها قابل اعتماد نخواهند بود.
کمیته حسابرسی چه نقشی دارد؟
کمیته حسابرسی یک لایه نظارتی مستقل بین واحد حسابرسی داخلی و مدیریت اجرایی است. مهمترین وظیفهاش این است که گزارشهای حسابرسی به مدیرانی نرسد که باید حسابرسی شوند.
اگر سازمان کوچک باشد و امکان تشکیل کمیته حسابرسی نداشته باشد چه کنیم؟
سه راهحل وجود دارد: یک عضو غیراجرایی هیات مدیره را مسئول نظارت کنید، وظایف کمیته را به یک کمیته موجود بسپارید، یا حداقل یکبار در سال جلسهای بدون حضور مدیریت اجرایی برگزار کنید.
منشور حسابرسی داخلی چیست و چرا لازم است؟
منشور سندی رسمی است که هدف، اختیار و مسئولیت واحد حسابرسی داخلی را مشخص میکند. بدون این سند، جایگاه و اختیارات واحد در سازمان مبهم میماند و در عمل محدود میشود.
چارچوب حسابرسی داخلی چقدر باید بهروز شود؟
چارچوب یک سند ثابت نیست. هر بار که ساختار سازمان، قوانین یا ریسکهای کلیدی تغییر میکنند، باید بازبینی شود. حداقل یکبار در سال ارزیابی کامل توصیه میشود.
چه عواملی چارچوب حسابرسی داخلی را ناکارآمد میکند؟
چهار عامل اصلی: قرار گرفتن واحد زیر نظر مدیر مالی، محدودیت در دسترسی به اسناد، نبود کمیته حسابرسی مستقل، و کمبود نیروی انسانی متخصص.
گزارشهای حسابرسی داخلی باید به چه کسانی ارائه شود؟
سه گروه باید این گزارشها را ببینند: مدیریت ارشد (مدیرعامل و مدیر مالی)، هیات مدیره، و کمیته حسابرسی یا مدیران غیراجرایی. هر گروه نسخه متناسب با نیاز خودش را باید دریافت کند.


.png)
