


استاندارد حسابرسی ۵۳۰: راهنمای کامل نمونهگیری در حسابرسی
در دنیای امروز که شفافیت مالی و اعتماد سرمایهگذاران نقش محوری در رونق اقتصادی دارد، حسابرسی به عنوان ستون فقرات نظام مالی سالم شناخته میشود. حسابرسان برای ارائه اظهارنظر معتبر و قابل اتکا درباره صورتهای مالی، نیازمند ابزارهای علمی و دقیقی هستند که بتوانند با کمترین هزینه و در کوتاهترین زمان، بیشترین شواهد مستند را گردآوری کنند. نمونهگیری در حسابرسی یکی از این ابزارهای کلیدی است.
استاندارد حسابرسی ۵۳۰ که در ایران توسط جامعه حسابداران رسمی ایران تدوین و تایید شده، چارچوب جامعی را برای اجرای صحیح نمونهگیری فراهم میکند. این استاندارد، معادل استاندارد ISA 530 صادرشده توسط فدراسیون بینالمللی حسابداران (IFAC) است و شامل اصول، رویهها و راهنماییهای دقیقی است که به حسابرس کمک میکند تا با اتکا بر نمونه، نتیجهگیریهای معتبری درباره کل جامعه آماری داشته باشد.
این مقاله جامع و سئوشده، با هدف ارائه یک منبع کامل و کاربردی برای حسابرسان، دانشجویان رشته حسابداری و متخصصان مالی تهیه شده است. در صفحات پیش رو، از ابتداییترین مفاهیم تا پیچیدهترین جنبههای اجرایی استاندارد ۵۳۰ را بررسی خواهیم کرد.
استاندارد حسابرسی ۵۳۰ چیست و چه اهدافی دارد؟
استاندارد حسابرسی ۵۳۰ به عنوان یکی از مهمترین استانداردهای حسابرسی ملی ایران، چارچوبی منسجم برای استفاده از نمونهگیری در فرآیند حسابرسی فراهم میآورد. این استاندارد برای اولین بار در سال ۱۳۸۳ به تصویب رسید و سپس در سال ۱۳۹۵ با هدف هماهنگی بیشتر با معیارهای بینالمللی بازنگری و تجدیدنظر شد.
تاریخچه و پیشینه استاندارد
پیش از تدوین استاندارد رسمی نمونهگیری، حسابرسان ایرانی از رویههای متنوع و گاه ناهمگونی برای انتخاب اقلام مورد آزمون استفاده میکردند. این ناهماهنگی موجب میشد کیفیت کار حسابرسی از یک موسسه به موسسه دیگر تفاوت قابل توجهی داشته باشد و مقایسهپذیری گزارشهای حسابرسی دشوار باشد.
با تاسیس جامعه حسابداران رسمی ایران و تشکیل کمیته تدوین استانداردهای حسابرسی در اواخر دهه ۱۳۷۰، تلاشهای جدی برای تدوین استانداردهای ملی آغاز شد. استاندارد ۵۳۰ در چارچوب این تلاشها و با الگوبرداری از استانداردهای بینالمللی ISA به ویژه ISA 530 تدوین گردید.
بازنگری سال ۱۳۹۵ این استاندارد را با آخرین نسخههای استانداردهای بینالمللی حسابرسی هماهنگتر کرد و مفاهیم نوینی چون ریسکمحوری در نمونهگیری و رویکرد قضاوتمحور را به آن افزود.
اهداف اصلی استاندارد حسابرسی ۵۳۰
بر اساس متن رسمی استاندارد، هدف اصلی این استاندارد ارائه استانداردها و راهنماییهای لازم درباره چگونگی استفاده از روشهای نمونهگیری در حسابرسی و سایر روشهای انتخاب اقلام برای آزمون بهمنظور گردآوری شواهد حسابرسی است.
به طور خلاصه، این استاندارد چهار هدف کلیدی را دنبال میکند:
اول، فراهم آوردن مبنایی معقول برای نتیجهگیری حسابرس درباره جامعه آماری بر اساس اطلاعات بهدستآمده از نمونه. دوم، ایجاد یکنواختی در رویههای نمونهگیری میان حسابرسان مختلف. سوم، کاهش ریسک نمونهگیری از طریق استفاده از روشهای علمی و مدون. چهارم، افزایش کارایی حسابرسی از طریق تمرکز منابع بر اقلام پرریسک.
ارتباط با سایر استانداردهای حسابرسی
استاندارد ۵۳۰ به تنهایی عمل نمیکند بلکه در تعامل مستقیم با سایر استانداردهای حسابرسی قرار دارد. مهمترین ارتباطات عبارتند از:
استاندارد ۵۰۰ (شواهد حسابرسی): این استاندارد چارچوب کلی برای گردآوری شواهد را تعریف میکند و استاندارد ۵۳۰ یکی از روشهای عملی گردآوری این شواهد را مشخص مینماید. استاندارد ۳۲۰ (اهمیت در برنامهریزی): تعیین سطح اهمیت مستقیماً بر اندازه نمونه و معیارهای ارزیابی نتایج تأثیر میگذارد. استاندارد ۳۳۰ (برخوردهای حسابرس با خطرهای ارزیابیشده): ارتباط تنگاتنگی با طراحی نمونه و انتخاب اقلام آزمون دارد.
دامنه کاربرد نمونهگیری در حسابرسی بر اساس استاندارد ۵۳۰
یکی از اولین سوالاتی که حسابرسان هنگام مواجهه با یک کار حسابرسی با آن روبهرو میشوند این است: آیا باید از نمونهگیری استفاده کرد؟ و اگر پاسخ مثبت است، در چه مواردی؟ استاندارد ۵۳۰ پاسخ روشنی به این پرسشها میدهد.
موارد کاربرد استاندارد
این استاندارد در مواردی کاربرد دارد که حسابرس تصمیم میگیرد در اجرای روشهای حسابرسی از نمونهگیری حسابرسی استفاده کند. کاربرد این استاندارد شامل نمونهگیری آماری و غیرآماری در طراحی و انتخاب نمونه، اجرای آزمون کنترلها، اجرای آزمونهای محتوا (آزمون جزئیات)، و ارزیابی نتایج حاصل از نمونه میشود.
نکته مهم این است که استاندارد تنها برای نمونهگیری حسابرسی اعمال میشود، نه برای هر گونه انتخابی که حسابرس انجام میدهد. بنابراین، انتخاب اقلام خاص بر اساس معیارهای مشخص (مانند اقلام بالاتر از یک مبلغ معین) از دامنه این استاندارد خارج است.
موارد خارج از دامنه کاربرد
این استاندارد کاربردی برای رویههای تحلیلی ندارد. همچنین زمانی که حسابرس همه اقلام یک جامعه را آزمون میکند، از نمونهگیری استفاده نشده و استاندارد ۵۳۰ اعمال نمیشود. انتخاب اقلام خاص بر اساس قضاوت حرفهای نیز که هدف آن استنتاج درباره کل جامعه نیست، در حیطه این استاندارد قرار نمیگیرد.
آزمون کنترلها و نمونهگیری
آزمون کنترلها به منظور ارزیابی اثربخشی کنترلهای داخلی انجام میشود. حسابرس هنگام استفاده از نمونهگیری در آزمون کنترلها، باید جامعهای را انتخاب کند که شامل تمامی اقلامی باشد که کنترل موردنظر بر آنها اعمال شده است. برای مثال، اگر کنترل این است که همه فاکتورهای بالای ۱۰۰ میلیون ریال باید به تأیید مدیر ارشد برسد، جامعه شامل همه چنین فاکتورهایی در دوره مورد بررسی خواهد بود.
در آزمون کنترلها، حسابرس دنبال کشف انحرافات است. انحراف به معنای رویدادی است که کنترل انتظاری اجرا نشده یا به درستی اجرا نشده است. نرخ انحراف قابلتحمل باید پیش از اجرا توسط حسابرس تعیین شود.
آزمونهای محتوا و نمونهگیری
آزمونهای محتوا (آزمون جزئیات) به منظور کشف تحریفهای با اهمیت در اقلام ماندهها یا تراکنشها طراحی میشوند. در این نوع آزمون، حسابرس دنبال شواهدی است که تأیید کند ماندههای حسابها به طور صحیح و کامل ارائه شدهاند.
برای مثال، در تأیید حسابهای دریافتنی، حسابرس میتواند یک نمونه از ماندههای باز را انتخاب کرده و تأییدیه مستقیم از مشتریان درخواست کند. اگر تحریفهایی در نمونه یافت شود، حسابرس باید این تحریفها را به کل جامعه تعمیم دهد.
تعاریف کلیدی در استاندارد حسابرسی ۵۳۰
درک دقیق اصطلاحات فنی استاندارد ۵۳۰ برای اجرای صحیح آن ضروری است. در این بخش، مهمترین مفاهیم و تعاریف را شرح میدهیم.
نمونهگیری حسابرسی
نمونهگیری حسابرسی عبارت است از اجرای روشهای حسابرسی بر روی کمتر از صد درصد اقلام یک جامعه بهگونهای که همه واحدهای نمونهگیری شانس برابری برای انتخاب داشته باشند و حسابرس بتواند بر اساس نتایج نمونه، استنتاجی معقول درباره کل جامعه بهدست آورد.
نکته محوری در این تعریف، قابلیت تعمیم نتایج است. بدون امکان تعمیم معتبر، عملیات انجامشده نمونهگیری حسابرسی محسوب نمیشود.
جامعه آماری
جامعه آماری مجموعه کاملی از دادهها است که حسابرس میخواهد با انتخاب نمونه از آن، نتیجهگیری کند. جامعه باید بهگونهای تعریف شود که با هدف روش حسابرسی هماهنگ باشد.
برای مثال، اگر هدف حسابرس آزمون این است که آیا پرداختها به طور مناسب مجاز شدهاند، جامعه باید شامل همه پرداختهای انجامشده در دوره مورد بررسی باشد. تعریف نادرست جامعه میتواند کل فرآیند نمونهگیری را نامعتبر کند.
واحد نمونهگیری
واحد نمونهگیری، یک قلم منفرد است که میتواند از جامعه انتخاب شود. بسته به ماهیت کار حسابرسی، واحد نمونهگیری میتواند یک فاکتور، یک تراکنش، یک مانده حساب یا یک واحد پولی باشد.
در نمونهگیری بر اساس واحد پولی (که به MUS یا Dollar Unit Sampling نیز معروف است)، هر ریال از مانده حساب به عنوان یک واحد نمونهگیری در نظر گرفته میشود. این رویکرد باعث میشود احتمال انتخاب اقلام بزرگتر به طور خودکار بیشتر باشد.
خطر نمونهگیری
خطر نمونهگیری از این احتمال ناشی میشود که نتیجهگیری حسابرس بر اساس نمونه با نتیجهگیری او از اجرای همان روش حسابرسی درباره تمامی اقلام تشکیلدهنده جامعه متفاوت باشد. به بیان سادهتر، خطر نمونهگیری احتمالی است که نمونه انتخابی نماینده خوبی از جامعه نباشد.
این خطر در دو شکل ظاهر میشود: خطر رد نادرست (Type I) که در آن حسابرس به اشتباه نتیجه میگیرد که یک کنترل موثر نیست یا تحریفی وجود دارد؛ و خطر پذیرش نادرست (Type II) که خطرناکتر بوده و در آن حسابرس به اشتباه نتیجه میگیرد که کنترل موثر است یا تحریفی وجود ندارد.
خطر غیرنمونهگیری
خطر غیرنمونهگیری ناشی از عواملی است که به انتخاب نمونه مربوط نیست و میتواند باعث شود حسابرس به نتیجهگیری نادرستی برسد. این خطرات شامل استفاده از روشهای حسابرسی نامناسب، اشتباه در تفسیر شواهد، و عدم تشخیص تحریف در قلم آزمونشده میشود.
برخلاف خطر نمونهگیری که از طریق افزایش اندازه نمونه قابل کنترل است، خطر غیرنمونهگیری باید از طریق برنامهریزی مناسب، آموزش کافی کارکنان و نظارت بر اجرای کار کنترل شود.
انحراف و تحریف
در زمینه آزمون کنترلها، انحراف به معنای مواردی است که کنترل مورد آزمون اجرا نشده یا بهدرستی اجرا نشده است. در زمینه آزمونهای محتوا، تحریف به معنای تفاوت میان مبلغ ثبتشده و مبلغ واقعی است.
اشتباه غیرمعمول (Anomaly) عبارت از اشتباهی است که تنها از یک رخداد استثنایی و قابل تشخیص ناشی میشود و از اینرو معرف اشتباهات موجود در جامعه نیست. حسابرس باید چنین اشتباهاتی را جداگانه بررسی کند و آنها را به کل جامعه تعمیم ندهد.
ریسک قابلتحمل
حسابرس قبل از اجرای نمونهگیری باید تصمیم بگیرد چه میزان انحراف یا تحریفی قابلتحمل است. در آزمون کنترلها، این به نرخ انحراف قابلتحمل تعبیر میشود؛ در آزمونهای محتوا، به تحریف قابلتحمل (که با اهمیت اجرایی مرتبط است).
روشهای انتخاب نمونه در حسابرسی
استاندارد ۵۳۰ سه رویکرد اصلی برای انتخاب اقلام جهت آزمون معرفی میکند. درک تفاوتها و کاربردهای هر رویکرد برای حسابرس ضروری است.
انتخاب همه اقلام (بررسی کامل)
در برخی شرایط، ممکن است مناسب باشد که حسابرس همه اقلام یک جامعه را آزمون کند. این رویکرد که به آن صد درصد نمونهگیری نیز میگویند، در موارد زیر کاربرد دارد:
زمانی که جامعه آماری از تعداد محدودی اقلام با ارزش بالا تشکیل شده است. زمانی که ریسک ذاتی یا ریسک کنترل برای یک ادعای خاص بسیار زیاد است و سایر روشها شواهد کافی ارائه نمیدهند. زمانی که آزمونهای دیگر قادر به تأمین شواهد کافی و مناسب نیستند.
مثال عملی: برای یک شرکت تولیدی که در طول سال تنها ۸ فروش بزرگ داشته که هر کدام بالای ۵ میلیارد تومان بوده، حسابرس احتمالاً همه این ۸ معامله را آزمون خواهد کرد.
انتخاب اقلام خاص (هدفمند)
حسابرس ممکن است تصمیم بگیرد اقلام خاصی را از یک جامعه انتخاب کند. این رویکرد نمونهگیری حسابرسی محسوب نمیشود زیرا نتایج آن قابل تعمیم به کل جامعه نیست.
اقلامی که معمولاً برای انتخاب هدفمند مناسب هستند عبارتند از: اقلام با ارزش بالا یا کلیدی که بخش قابل توجهی از مبلغ کل جامعه را تشکیل میدهند؛ اقلامی که مشکوک، غیرمعمول، دارای ریسک بالا یا سابقه اشتباه هستند؛ اقلامی که اطلاعات کافی از کل جامعه ارائه میدهند.
نکته مهم این است که هرگونه اشتباه در اقلام انتخابشده بهصورت هدفمند نمیتواند به کل جامعه تعمیم داده شود. حسابرس باید به طور جداگانه بین اقلام هدفمند و نمونه آماری توجه کند.
نمونهگیری حسابرسی
نمونهگیری حسابرسی رویکردی است که در آن حسابرس کمتر از صد درصد اقلام جامعه را بهگونهای انتخاب میکند که بتواند نتیجهگیری معتبری درباره کل جامعه داشته باشد. این رویکرد در دو شکل آماری و غیرآماری وجود دارد.
نمونهگیری آماری
نمونهگیری آماری از انتخاب تصادفی استفاده میکند و از نظریه احتمالات برای ارزیابی نتایج نمونه، از جمله اندازهگیری خطر نمونهگیری، بهره میگیرد. از اصلیترین مزایای این رویکرد میتوان به امکان اندازهگیری کمی خطر نمونهگیری، قابلیت دفاع آماری از نتایج، و امکان تعیین علمی اندازه نمونه اشاره کرد.
برای بهکارگیری نمونهگیری آماری، لازم است: اولاً انتخاب نمونه بهصورت تصادفی باشد تا هر عضو جامعه شانس معلومی برای انتخاب داشته باشد؛ ثانیاً از روشهای آماری برای ارزیابی نتایج استفاده شود.
نمونهگیری غیرآماری
در نمونهگیری غیرآماری، انتخاب نمونه و ارزیابی نتایج عمدتاً بر اساس قضاوت حرفهای حسابرس صورت میگیرد. این رویکرد اگرچه از نظر علمی قویتر نیست، اما در بسیاری از موقعیتها به همان اندازه نتایج معتبری ارائه میدهد.
استاندارد ۵۳۰ هر دو رویکرد را قابل قبول میداند، مشروط بر اینکه اندازه نمونه کافی بوده و ارزیابی نتایج به درستی انجام شود. انتخاب میان رویکرد آماری و غیرآماری باید بر اساس قضاوت حسابرس و با توجه به شرایط خاص کار انجام شود.
مقایسه رویکردهای نمونهگیری آماری و غیرآماری
یکی از بحثانگیزترین موضوعات در استاندارد ۵۳۰، انتخاب میان رویکرد آماری و غیرآماری است. هر کدام مزایا و محدودیتهای خاص خود را دارند.
مزایا و معایب نمونهگیری آماری
مزایای نمونهگیری آماری: این رویکرد امکان اندازهگیری کمی ریسک نمونهگیری را فراهم میکند. میتوان به طور دقیق اندازه نمونه مورد نیاز را محاسبه کرد. نتایج از پشتوانه نظری قوی برخوردارند و در برابر چالشهای احتمالی قابل دفاعند. قابلیت مقایسهپذیری بین پروژههای مختلف را افزایش میدهد.
معایب نمونهگیری آماری: برای اجرای صحیح به دانش آماری تخصصی نیاز دارد. در برخی موارد هزینه اجرا بالاتر است. نیازمند انتخاب کاملاً تصادفی است که گاهی دشوار است. گاهی نرمافزار یا ابزار تخصصی مورد نیاز است.
مزایا و معایب نمونهگیری غیرآماری
مزایای نمونهگیری غیرآماری: انعطافپذیری بیشتری دارد و امکان لحاظ کردن قضاوت تخصصی حسابرس را فراهم میکند. معمولاً سریعتر و کمهزینهتر است. نیازی به دانش آماری پیشرفته ندارد. در بسیاری از موقعیتها نتایج قابل قبولی ارائه میدهد.
معایب نمونهگیری غیرآماری: ریسک نمونهگیری را نمیتوان بهصورت کمی اندازهگیری کرد. ممکن است تحت تأثیر تعصبات ناخودآگاه حسابرس قرار گیرد. در برابر چالشهای بیرونی (مانند دعاوی حقوقی) دفاع از آن دشوارتر است.
معیارهای انتخاب رویکرد مناسب
استاندارد ۵۳۰ صراحتاً هیچکدام از دو رویکرد را بر دیگری ترجیح نمیدهد. انتخاب باید بر اساس عواملی چون پیچیدگی کار، اندازه جامعه، ریسکهای شناساییشده، دانش و تخربه تیم حسابرسی، و هزینههای اجرا صورت گیرد.
در عمل، بسیاری از موسسات بزرگ حسابرسی برای کارهای با ریسک بالا یا جوامع آماری بزرگ از رویکرد آماری و برای کارهای معمولیتر از رویکرد غیرآماری استفاده میکنند.
طراحی نمونه حسابرسی
طراحی نمونه یکی از مهمترین مراحل نمونهگیری است. یک طراحی مناسب میتواند کارایی حسابرسی را به میزان قابل توجهی افزایش دهد.
اجزای طراحی نمونه
طراحی نمونه شامل چندین تصمیم اساسی است: تعریف دقیق جامعه آماری؛ تعیین واحد نمونهگیری مناسب؛ تعیین معیارهای خطا (انحراف قابلتحمل یا تحریف قابلتحمل)؛ تعیین سطح اطمینان مورد نظر؛ برآورد نرخ انحراف یا تحریف مورد انتظار؛ و تعیین اندازه نمونه.
جامعه آماری و الزامات آن
جامعه باید بهگونهای تعریف شود که: اولاً با هدف کلی روش حسابرسی هماهنگ باشد. ثانیاً همه واحدهایی که ممکن است انتخاب شوند را دربربگیرد. ثالثاً امکان انتخاب تصادفی یا سیستماتیک از آن وجود داشته باشد.
حسابرس همچنین باید اطمینان حاصل کند که جامعه کامل است. برای مثال، اگر جامعه شامل همه فاکتورهای یک دوره است، باید بررسی شود که همه فاکتورها در سیستم ثبت شدهاند.
طبقهبندی جامعه
طبقهبندی (Stratification) فرآیند تقسیم جامعه به زیرگروههای همگونتر است. این کار معمولاً منجر به کاهش اندازه نمونه بدون افت کیفیت میشود.
برای مثال، در یک جامعه متشکل از ۵۰۰ فاکتور، ممکن است ۵۰ فاکتور با ارزش بالای ۱۰۰ میلیون تومان و ۴۵۰ فاکتور با ارزش کمتر از این مبلغ وجود داشته باشد. حسابرس میتواند این ۵۰ فاکتور بزرگ را بهصورت کامل آزمون کند (بررسی ۱۰۰٪) و از ۴۵۰ فاکتور کوچکتر نمونه کمتری بگیرد.
طبقهبندی بر اساس ارزش ریالی رایجترین شکل این روش است، اما طبقهبندی بر اساس نوع تراکنش، دوره زمانی، یا سایر ویژگیها نیز قابل انجام است.
اندازه نمونه
اندازه نمونه باید بهاندازه کافی بزرگ باشد که ریسک نمونهگیری را به سطح قابلقبولی کاهش دهد. عوامل مؤثر بر اندازه نمونه عبارتند از:
در آزمون کنترلها: نرخ انحراف قابلتحمل (هر چه کمتر، نمونه بزرگتر)، نرخ انحراف مورد انتظار در جامعه (هر چه بیشتر، نمونه بزرگتر)، سطح اطمینان مورد نظر (هر چه بالاتر، نمونه بزرگتر).
در آزمونهای محتوا: تحریف قابلتحمل (هر چه کمتر، نمونه بزرگتر)، برآورد تحریف در جامعه (هر چه بیشتر، نمونه بزرگتر)، سطح ریسک قابلقبول برای پذیرش نادرست.
روشهای انتخاب نمونه
پس از تعیین اندازه نمونه، حسابرس باید روش انتخاب اقلام را مشخص کند. استاندارد ۵۳۰ چندین روش را معرفی میکند که هر کدام مزایا و محدودیتهای خاص خود را دارند.
انتخاب تصادفی
انتخاب تصادفی تضمین میکند که همه اقلام جامعه شانس معادلی برای انتخاب شدن دارند. این روش معمولاً با استفاده از جداول اعداد تصادفی یا نرمافزارهای تخصصی انجام میشود.
مزیت اصلی این روش حذف تعصب در انتخاب است. اما نیازمند لیست کامل از همه اقلام جامعه (فریم نمونهگیری) است که همیشه در دسترس نیست.
انتخاب سیستماتیک
در انتخاب سیستماتیک، حسابرس فاصله ثابتی را تعیین میکند (با تقسیم اندازه جامعه بر اندازه نمونه) و یک نقطه شروع تصادفی انتخاب میکند و سپس هر k-امین قلم را انتخاب میکند.
مثال: اگر جامعه ۱۰۰۰ قلم و نمونه ۵۰ قلم باشد، فاصله ۲۰ خواهد بود. اگر نقطه شروع تصادفی ۷ باشد، اقلام ۷، ۲۷، ۴۷، … انتخاب میشوند. این روش سادهتر از انتخاب تصادفی است اما ممکن است با الگوهای موجود در دادهها همخوانی ناخواسته داشته باشد.
انتخاب بر اساس واحد پولی (MUS)
نمونهگیری بر اساس واحد پولی (Monetary Unit Sampling) روشی است که در آن هر واحد پولی (ریال یا تومان) یک واحد نمونهگیری مستقل است. به این ترتیب، احتمال انتخاب هر قلم متناسب با ارزش ریالی آن است.
مزیت اصلی MUS این است که به طور خودکار توجه بیشتری به اقلام بزرگتر دارد. برای مثال، یک فاکتور ۱۰ میلیون تومانی احتمال انتخابی ۱۰ برابر بیشتر از یک فاکتور ۱ میلیون تومانی دارد.
MUS در حسابرسی موجودی کالا، حسابهای دریافتنی و پرداختنی بسیار کاربرد دارد. یکی از محدودیتهای آن دشواری در کاربرد برای جوامع با ماندههای منفی یا صفر است.
انتخاب اتفاقی (تصادفی بدون جدول)
در این روش، حسابرس اقلام را بهگونهای انتخاب میکند که تعصبی نداشته باشد، بدون استفاده از رویههای آماری رسمی. این روش نباید با رویههای سیستماتیک اشتباه گرفته شود.
انتخاب اتفاقی در نمونهگیری غیرآماری قابل قبول است، اما حسابرس باید اطمینان حاصل کند که تمام اقلام جامعه شانس انتخاب شدن را داشتهاند.
اجرای روشهای حسابرسی بر نمونه
پس از انتخاب نمونه، حسابرس باید روشهای حسابرسی مناسب را بر هر قلم نمونه اجرا کند. این مرحله نیازمند دقت و توجه ویژهای است.
تطابق اقلام انتخابی
حسابرس باید اقلام انتخابی را به اطلاعات مشخصی که آزمون میشوند تطابق دهد. در برخی موارد ممکن است یک قلم انتخابی قابل کاربرد نباشد، مثلاً یک چک انتخابشده که باطل شده است. در این حالت، حسابرس معمولاً یک قلم جایگزین انتخاب میکند.
اگر حسابرس نتواند روشهای حسابرسی را بر یک قلم انتخابی اجرا کند (مثلاً به دلیل مفقود بودن مدارک)، باید این موضوع را به عنوان یک انحراف در آزمون کنترلها یا یک تحریف احتمالی در آزمونهای محتوا تلقی کند.
ثبت و مستندسازی
تمامی مراحل نمونهگیری باید بهطور کامل مستند شوند. مستندات باید شامل: تعریف جامعه و فریم نمونهگیری؛ روش انتخاب و اندازه نمونه؛ اقلام انتخابی؛ نتایج آزمون هر قلم؛ و تصمیمات حسابرس درباره اشتباهات یافتشده باشند.
مستندسازی کافی نهتنها برای کنترل کیفیت داخلی ضروری است، بلکه در صورت بررسی بیرونی یا دعاوی حقوقی نیز حیاتی است.
ارزیابی نتایج نمونه
ارزیابی نتایج نمونه شاید مهمترین مرحله در فرآیند نمونهگیری باشد. این مرحله تعیین میکند که آیا شواهد کافی گردآوری شده یا خیر.
ارزیابی نتایج در آزمون کنترلها
حسابرس باید نرخ انحراف نمونه را محاسبه کند. اگر نرخ انحراف در نمونه از نرخ انحراف قابلتحمل کمتر باشد، میتوان نتیجه گرفت که کنترل بهطور مؤثر عمل کرده است.
اما حسابرس نباید صرفاً به مقایسه نرخها اکتفا کند. او باید ماهیت انحرافات را نیز بررسی کند. آیا انحرافات یافتشده دارای الگویی هستند؟ آیا از یک دوره خاص یا یک فرد خاص ناشی شدهاند؟ این تحلیل کیفی ممکن است بر نتیجهگیری نهایی تأثیر بگذارد.
ارزیابی نتایج در آزمونهای محتوا
در آزمونهای محتوا، حسابرس باید تحریفهای یافتشده در نمونه را به کل جامعه تعمیم دهد. روشهای اصلی تعمیم تحریف عبارتند از:
روش نسبت: تحریف برآوردشده = (تحریف نمونه / ارزش نمونه) × ارزش کل جامعه. این روش زمانی مناسب است که انتظار رود تحریفها با ارزش اقلام همبستگی داشته باشند.
روش تفاوت: تحریف برآوردشده = (میانگین تحریف نمونه) × تعداد اقلام جامعه. این روش زمانی مناسب است که انتظار رود تحریفها مستقل از ارزش اقلام باشند.
روش مستقیم (در MUS): در این روش، تحریف تعمیمیافته برابر مجموع وزنی تحریفهای یافتشده است.
اشتباهات غیرمعمول
اگر حسابرس به این نتیجه برسد که یک اشتباه استثنایی است (اشتباه غیرمعمول)، نباید آن را برای تعمیم به کل جامعه در نظر بگیرد. اما این اشتباه باید جداگانه ارزیابی شود.
برای مثال، اگر یک کارمند که دیگر در شرکت نیست، در یک دوره تاریخی یک اشتباه خاص انجام داده که قابل تکرار نیست، این اشتباه میتواند غیرمعمول تلقی شود.
مقایسه تحریف کل با تحریف قابلتحمل
در ارزیابی نهایی، حسابرس باید مجموع تحریف تعمیمیافته (از نمونه آماری)، تحریفهای اشتباهات غیرمعمول، و تحریفهای اقلام خاص (هدفمند) را با سطح اهمیت اجرایی مقایسه کند.
اگر مجموع این تحریفها از سطح اهمیت اجرایی بیشتر باشد، صورتهای مالی دارای تحریف با اهمیت تلقی میشود. اگر از آن کمتر باشد، حسابرس میتواند نتیجه بگیرد که صورتهای مالی فاقد تحریف با اهمیت است.
خطاهای رایج در اجرای استاندارد ۵۳۰ و نحوه اجتناب از آنها
آشنایی با خطاهای رایج میتواند کیفیت کار حسابرسی را به طور قابل توجهی بهبود بخشد. در این بخش، مهمترین اشتباهاتی که حسابرسان در اجرای استاندارد ۵۳۰ مرتکب میشوند را بررسی میکنیم.
تعریف نادرست جامعه
یکی از رایجترین خطاها، تعریف نادرست جامعه آماری است. جامعه باید دقیقاً با هدف آزمون حسابرسی هماهنگ باشد. برای مثال، اگر هدف آزمون این است که آیا همه فاکتورهای دریافتی بهموقع پرداخت شدهاند، جامعه باید شامل همه فاکتورهای دریافتی باشد، نه فقط فاکتورهای پرداختشده.
در صورت تعریف نادرست جامعه، حتی یک نمونه بزرگ هم نمیتواند شواهد کافی برای هدف مورد نظر فراهم کند.
تعیین نادرست اندازه نمونه
اندازه نمونه خیلی کوچک یا خیلی بزرگ هر دو مشکلساز هستند. نمونه خیلی کوچک شواهد کافی ارائه نمیدهد، در حالی که نمونه خیلی بزرگ بدون ارائه شواهد اضافی باعث اتلاف منابع میشود.
برای تعیین صحیح اندازه نمونه، حسابرس باید عوامل مرتبط مانند ریسک ذاتی، ریسک کنترل، سطح اطمینان مورد نظر، و نرخ خطای مورد انتظار را به دقت در نظر بگیرد.
ارزیابی ناقص نتایج
برخی حسابرسان پس از اجرای آزمونها، صرفاً تعداد اشتباهات را میشمارند بدون اینکه ماهیت، اهمیت و تعمیمپذیری آنها را بررسی کنند. این رویکرد ناقص میتواند منجر به نتیجهگیریهای نادرست شود.
ارزیابی صحیح نتایج نیازمند بررسی کیفی اشتباهات، تعمیم مناسب تحریفها، و تصمیمگیری درباره استثنایی بودن یا نبودن هر اشتباه است.
مستندسازی ناقص
مستندات ناقص یکی از مشکلات رایج در اجرای نمونهگیری است. کاربرگهای حسابرسی باید بهوضوح نشان دهند که چه اقلامی انتخاب شدهاند، چه آزمونهایی انجام شده، چه نتایجی بهدست آمده، و حسابرس چه نتیجهگیریهایی کرده است.
استاندارد حسابرسی ۵۳۰ در مقایسه با ISA 530
| ویژگی | نمونهگیری آماری | نمونهگیری غیرآماری |
|---|---|---|
| روش انتخاب | کاملاً تصادفی | قضاوت حرفهای |
| اندازهگیری ریسک | کمّی و دقیق | کیفی و تقریبی |
| پشتوانه نظری | نظریه احتمالات | تجربه حسابرس |
| هزینه اجرا | بالاتر | پایینتر |
| قابلیت دفاع حقوقی | قویتر | دشوارتر |
| مناسب برای | جوامع بزرگ، ریسک بالا | کارهای معمول، موسسات کوچک |
| پذیرش در استاندارد ۵۳۰ | ✓ قابل قبول | ✓ قابل قبول |
مقایسه استاندارد ملی ۵۳۰ ایران با معادل بینالمللی آن (ISA 530 صادره توسط IAASB) درک بهتری از جایگاه و سطح این استاندارد فراهم میکند.
شباهتهای اساسی
هر دو استاندارد بر اصول یکسانی بنا شدهاند: نمونهگیری برای گردآوری شواهد، طراحی مناسب نمونه، اجرای روشهای حسابرسی و ارزیابی نتایج. اکثر تعاریف کلیدی در هر دو استاندارد یکسان یا مشابه هستند.
هدف اصلی هر دو استاندارد فراهم آوردن مبنایی معقول برای استنتاج حسابرس درباره جامعه آماری است. هر دو نمونهگیری آماری و غیرآماری را میپذیرند و هر دو بر لزوم مستندسازی کافی تأکید دارند.
تفاوتهای عمده
ISA 530 (نسخه ۲۰۰۹ به بعد) تأکید بیشتری بر رویکرد ریسکمحور دارد و ارتباط آن با ISA 315 (شناسایی خطرها) و ISA 330 (برخوردها با خطرها) قویتر است. ISA 530 همچنین دستورالعملهای اجرایی (Application Material) بیشتری دارد که کاربرد عملی را روشنتر میکند.
نسخه تجدیدنظرشده ۱۳۹۵ استاندارد ایرانی تلاش کرده این شکاف را کاهش دهد، اما هنوز برخی تفاوتهای ساختاری وجود دارد.
چشمانداز همگرایی
ایران در مسیر همگرایی با استانداردهای بینالمللی قرار دارد. تجدیدنظرهای اخیر استانداردهای حسابرسی ایران نشاندهنده تعهد به این همگرایی است. پیشبینی میشود در نسخههای آتی، استاندارد ۵۳۰ ایران با ISA 530 همخوانی بیشتری داشته باشد.
کاربردهای عملی استاندارد ۵۳۰ در حسابرسی صورتهای مالی
در این بخش، نحوه اجرای عملی استاندارد ۵۳۰ را در زمینههای مختلف حسابرسی بررسی میکنیم.
نمونهگیری در حسابرسی موجودی کالا
حسابرسی موجودی کالا یکی از زمینههایی است که نمونهگیری در آن بسیار رایج است. حسابرس معمولاً از یک ترکیب از روشها استفاده میکند: اقلام با ارزش بالا را صد درصد شمارش میکند، اقلام با ریسک بالا را بهصورت هدفمند انتخاب میکند، و از بقیه نمونهگیری تصادفی میکند.
در این زمینه، روش MUS به دلیل توجه خودکار به اقلام گرانقیمتتر بسیار کارآمد است. جامعه آماری معمولاً لیست موجودی در تاریخ ترازنامه است.
نمونهگیری در حسابرسی حسابهای دریافتنی
تأیید حسابهای دریافتنی یکی از اصلیترین آزمونهای محتوا است. حسابرس معمولاً برای ماندههای بزرگ تأییدیه مثبت و برای ماندههای کوچکتر تأییدیه منفی یا روشهای جایگزین استفاده میکند.
جامعه آماری شامل همه ماندههای باز در تاریخ ترازنامه است. طبقهبندی بر اساس اندازه مانده رایج است. اگر ماندههای بالای یک حد مشخص همه آزمون میشوند، باقی جامعه برای نمونهگیری آماری استفاده میشود.
نمونهگیری در حسابرسی سیکل خرید
در حسابرسی سیکل خرید، آزمون کنترلها اغلب شامل بررسی اینکه آیا خریدها به درستی مجاز شدهاند، آیا کالاهای دریافتشده با فاکتورها مطابقت دارند، و آیا پرداختها به حسابهای درست انجام شدهاند، میباشد.
جامعه آماری برای این آزمونها معمولاً لیست همه فاکتورهای دریافتی در دوره مورد بررسی است. اگر سیستم کنترل داخلی قوی باشد و نرخ انحراف مورد انتظار پایین باشد، نمونه کوچکتری کافی خواهد بود.
نمونهگیری در حسابرسی سیکل فروش
در سیکل فروش، آزمونهای محتوا اغلب شامل تأیید درآمد، بررسی تحریفهای مرتبط با برش زمانی (Cut-off)، و آزمون ماندههای حسابهای دریافتنی میشود.
آزمون کنترلها ممکن است شامل بررسی اینکه آیا همه ارسالها صورتحساب شدهاند، آیا قیمتگذاری بر اساس لیست قیمت مجاز انجام شده، و آیا تخفیفها به درستی مجاز شدهاند، باشد.
اثر فناوری اطلاعات بر نمونهگیری حسابرسی
پیشرفت فناوری اطلاعات تحول قابل توجهی در روشهای نمونهگیری ایجاد کرده است. در این بخش، مهمترین تأثیرات را بررسی میکنیم.
نرمافزارهای حسابرسی
امروزه نرمافزارهای تخصصی حسابرسی مانند IDEA، ACL، TeamMate و نمونههای مشابه، فرآیند نمونهگیری را به میزان قابل توجهی سادهتر و دقیقتر کردهاند. این نرمافزارها میتوانند بهصورت خودکار جامعه آماری را تعریف کنند، نمونهگیری تصادفی یا MUS انجام دهند، نتایج را محاسبه و ارزیابی کنند، و مستندات مورد نیاز را تولید کنند.
تحلیل داده و نمونهگیری هوشمند
با در دسترس بودن دادههای کامل در سیستمهای ERP، حسابرسان میتوانند از روشهای تحلیل داده برای شناسایی اقلام پرریسک استفاده کنند و سپس نمونهگیری را بر این اقلام متمرکز سازند.
برای مثال، با تحلیل همه تراکنشها، میتوان تراکنشهایی را که در روزهای پایان سال، آخر ساعت کاری، یا توسط کاربران خاص ثبت شدهاند، شناسایی کرد. این تراکنشها احتمال ریسک بالاتری دارند و باید در جامعه نمونهگیری توجه ویژهای به آنها شود.
حسابرسی پیوسته
برخی سازمانها در حال پیادهسازی سیستمهای حسابرسی پیوسته هستند که بهجای بررسی دورهای، تراکنشها را بلادرنگ نظارت میکنند. این رویکرد بر ماهیت و اندازه نمونهگیری سنتی تأثیر قابل توجهی دارد.
چالشهای عملی اجرای استاندارد ۵۳۰ در ایران
اجرای استاندارد ۵۳۰ در محیط کسبوکار ایران با چالشهای خاصی روبهروست که آشنایی با آنها برای حسابرسان اهمیت دارد.
کیفیت سیستمهای اطلاعاتی
یکی از پیشنیازهای اساسی نمونهگیری مؤثر، دسترسی به لیست کامل و دقیق از اقلام جامعه است. در بسیاری از شرکتهای ایرانی، به ویژه شرکتهای کوچک و متوسط، کیفیت دادهها و سیستمهای اطلاعاتی ممکن است کافی نباشد.
حسابرس باید قبل از انجام نمونهگیری، کامل بودن و دقیق بودن فریم نمونهگیری را تأیید کند. در غیر این صورت، نتایج نمونهگیری قابل اعتماد نخواهد بود.
محدودیتهای منابع در موسسات کوچک
موسسات کوچک حسابرسی اغلب با محدودیتهای منابع انسانی و فناوری روبهرو هستند. اجرای روشهای پیشرفته نمونهگیری آماری ممکن است برای این موسسات دشوار باشد.
در چنین مواردی، استفاده از نمونهگیری غیرآماری با قضاوت حرفهای مناسب، راهکار منطقیتری است. مهم این است که هر روشی انتخاب شود، اهداف نمونهگیری برآورده شود.
آموزش و ارتقای مهارت
نمونهگیری صحیح نیازمند ترکیبی از دانش نظری و مهارت عملی است. متأسفانه، برنامههای آموزشی رسمی در ایران همیشه به اندازه کافی بر این حوزه تأکید ندارند.
جامعه حسابداران رسمی ایران در سالهای اخیر برنامههای آموزشی تخصصی بیشتری در این زمینه برگزار کرده است. حسابرسان باید از این فرصتها استفاده کنند.
نقش قضاوت حرفهای در نمونهگیری حسابرسی
استاندارد ۵۳۰ به طور مستمر بر اهمیت قضاوت حرفهای تأکید دارد. در این بخش، مهمترین حوزههایی که قضاوت حرفهای در آنها نقش محوری دارد را بررسی میکنیم.
قضاوت در طراحی نمونه
از انتخاب جامعه آماری تا تعیین اندازه نمونه، قضاوت حرفهای در هر مرحله از طراحی نقش اساسی دارد. دو حسابرس با تجربه مشابه ممکن است در شرایط یکسان به طراحیهای متفاوتی برسند، و هر دو میتوانند درست باشند.
قضاوت در ارزیابی نتایج
ارزیابی نتایج نمونه نیازمند بیش از صرفاً مقایسه اعداد است. حسابرس باید بفهمد که چرا اشتباهاتی رخ داده، آیا میتوانند معرف وضعیت کل جامعه باشند، و آیا یافتهها با درک کلی وی از واحد مورد رسیدگی همخوانی دارند.
قضاوت در واکنش به یافتهها
اگر نتایج نمونه رضایتبخش نباشد، حسابرس باید تصمیم بگیرد که آیا نمونه را گسترش دهد، از روشهای جایگزین استفاده کند، یا واحد مورد رسیدگی را از اصلاح خطاها مطلع کند. این تصمیمات نیازمند قضاوت حرفهای عمیق هستند.
مستندسازی نمونهگیری در کاربرگهای حسابرسی
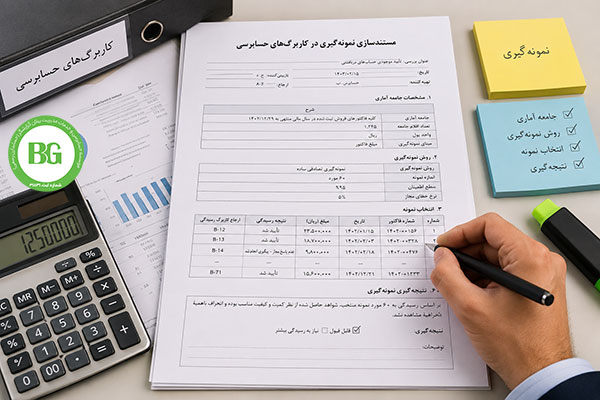 یکی از الزامات اساسی استاندارد ۵۳۰ مستندسازی کافی فرآیند نمونهگیری است. در این بخش، الزامات مستندسازی را بررسی میکنیم.
الزامات مستندسازی
حسابرس باید موارد زیر را مستند کند: اهداف نمونهگیری؛ تعریف جامعه و واحد نمونهگیری؛ روش انتخاب نمونه و چگونگی اجرای آن؛ اندازه نمونه و استدلال برای تعیین آن؛ اقلام انتخابی؛ نتایج آزمون هر قلم؛ ارزیابی نتایج نمونه؛ و نتیجهگیریهای حاصل از نمونه.
قالبهای پیشنهادی کاربرگ
یک کاربرگ نمونهگیری خوب باید ابتدا هدف آزمون را مشخص کند، سپس جامعه و فریم نمونهگیری را توصیف کند، روش انتخاب، اندازه و استدلال را بیان کند، نتایج هر قلم را ثبت کند و در نهایت ارزیابی کلی را شامل شود.
آینده نمونهگیری در حسابرسی
نمونهگیری در حسابرسی در حال تحول است. در این بخش، مهمترین روندهای آینده را بررسی میکنیم.
حسابرسی مبتنی بر داده
با در دسترس بودن دادههای کامل از سیستمهای ERP و دادههای بزرگ (Big Data)، برخی متخصصان پیشبینی میکنند که نمونهگیری سنتی به تدریج جای خود را به تحلیل صد درصد دادهها خواهد داد.
اما این تغییر چالشهای خاص خود را دارد: تجزیهوتحلیل میلیونها تراکنش نیازمند ابزارهای خاص و مهارتهای تخصصی است، و سؤال اساسی این است که کدام استثناها واقعاً قابل توجه هستند.
هوش مصنوعی در نمونهگیری
هوش مصنوعی و یادگیری ماشین میتوانند در شناسایی اقلام پرریسک برای نمونهگیری هدفمند استفاده شوند. مدلهای AI میتوانند الگوهایی را که برای انسان قابل تشخیص نیستند، شناسایی کنند.
اما استفاده از AI در نمونهگیری سوالات مهمی درباره شفافیت، قابلیت توضیح و مسئولیتپذیری ایجاد میکند. استانداردهای آینده باید این موضوعات را پوشش دهند.
حسابرسی پیوسته و اثر آن
سیستمهای حسابرسی پیوسته که تراکنشها را بلادرنگ تجزیهوتحلیل میکنند، ماهیت نمونهگیری را تغییر خواهند داد. به جای نمونهگیری از کل دوره، حسابرس ممکن است از اتفاقات استثنایی که سیستم پیوسته شناسایی کرده بررسی بیشتری انجام دهد.
سؤال دارید؟ با ما تماس بگیرید
تیم متخصص ما آماده پاسخگویی به تمامی سؤالات شما
درباره استاندارد حسابرسی ۵۳۰ و خدمات حسابرسی است.
شنبه تا چهارشنبه ۸ تا ۱۷ | پنجشنبه ۸ تا ۱۳


.png)
