


منشور فعالیت حسابرسی داخلی سازمان بورس
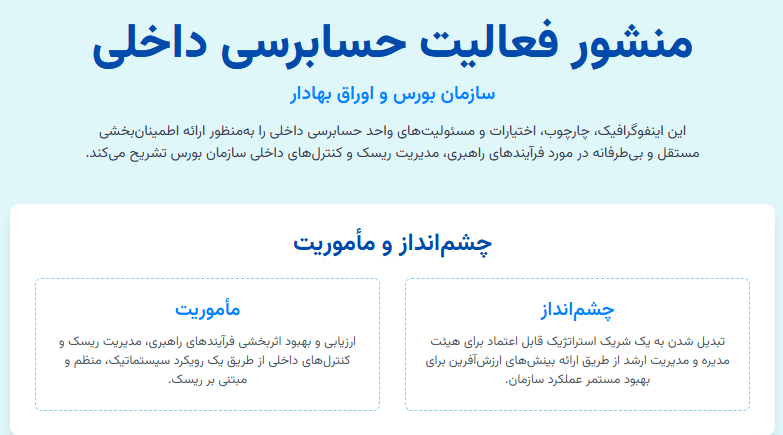
حسابرسی داخلی سازمان بورس یکی از ارکان مهم در مدیریت مالی و نظارت بر فرآیندهای مختلف در این نهاد است. در سازمان بورس، این فرآیند نقش حیاتی در تضمین شفافیت، اعتبار و اطمینان از رعایت قوانین و مقررات ایفا میکند. حسابرسی داخلی در سازمان بورس بهویژه از آن جهت اهمیت دارد که با بررسی دقیق و منظم فرآیندها، میتواند از وقوع فساد، تقلب و اشتباهات مالی جلوگیری کند و اعتماد عمومی را به بازارهای مالی افزایش دهد.
در این بخش، به معرفی فعالیتهای اصلی حسابرسی داخلی سازمان بورس خواهیم پرداخت و نقش این فعالیتها در ایجاد یک سیستم مالی شفاف و معتبر را بررسی میکنیم. حسابرسی داخلی، با نظارت دقیق بر فرآیندهای اجرایی، اطلاعات مالی، و تطابق با استانداردهای قانونی، بهطور کلی به اطمینان از عملکرد صحیح سازمان بورس کمک میکند.
این فرآیندها شامل بررسی گزارشات مالی، ارزیابی ریسکهای عملیاتی، و ارزیابی فرآیندهای کنترلی داخلی سازمان میشود. هدف اصلی آن، شناسایی و اصلاح نواقص، پیشنهاد راهکارهای بهبود، و اطمینان از تطابق با الزامات قانونی است.
در ادامه به بررسی بیشتر مباحث مربوط به اهمیت حسابرسی داخلی در سازمان بورس، فرآیندهای مختلف آن و چالشهایی که در این مسیر وجود دارد، خواهیم پرداخت.
تعریف حسابرسی داخلی
حسابرسی داخلی فرآیندی مستقل و نظاممند است که بهمنظور ارزیابی و بهبود کارایی و اثربخشی فرآیندهای سازمانی و همچنین اطمینان از رعایت قوانین، مقررات و سیاستها انجام میشود. این فرآیند توسط حسابرسان داخلی که معمولاً از اعضای سازمان خود هستند، انجام میشود و بهطور مستمر نظارت بر فعالیتهای مختلف سازمان، از جمله گزارشهای مالی، فرآیندهای عملیاتی، سیستمهای اطلاعاتی و کنترلهای داخلی را فراهم میآورد.
حسابرسی داخلی در سازمانها بهویژه در سازمان بورس اهمیت زیادی دارد، چرا که به شفافیت، جلوگیری از تقلب، و بهبود فرآیندهای مالی کمک میکند. این نوع حسابرسی معمولاً شامل ارزیابی ریسکها، شناسایی نقاط ضعف در سیستمها، و ارائه پیشنهادات برای بهبود کارایی و کاهش خطرات است.
هدف اصلی حسابرسی داخلی، تضمین این است که سازمان بهطور مؤثر به اهداف خود میرسد، خطرات مالی و عملیاتی به حداقل میرسد و اصول و مقررات داخلی و قانونی رعایت میشود. حسابرسی داخلی همچنین بهعنوان ابزاری برای بهبود کنترلهای داخلی، بهینهسازی فرآیندها و افزایش اعتماد عمومی به سازمان عمل میکند.
 تاریخچه حسابرسی داخلی در سازمان بورس:
حسابرسی داخلی در سازمان بورس یکی از اجزای کلیدی در حفظ شفافیت، اعتبار و انضباط مالی بازارهای سرمایه است. تاریخچه حسابرسی داخلی در سازمان بورس به همان اندازه که با توسعه ساختارهای نظارتی و قانونی مرتبط است، نشاندهنده اهمیت روزافزون نظارت و کنترل در بازارهای مالی است.
در ابتدای تأسیس سازمان بورس در ایران، بهویژه در دهههای ابتدایی فعالیت این سازمان، تمرکز اصلی بر توسعه و گسترش بازار سرمایه و جذب سرمایهگذاران بود. با این حال، با توجه به رشد روزافزون بازار و پیچیدگیهای آن، نیاز به نظارت دقیق و کارآمد بر فرآیندهای مالی و عملیاتی بیشتر احساس شد. در این دوران، بهمنظور ایجاد اعتماد عمومی و جلوگیری از فساد و تقلب، ضرورت ایجاد بخشهای حسابرسی داخلی در سازمان بورس بهطور جدی مطرح گردید.
در اواخر دهه ۱۳۷۰ و اوایل دهه ۱۳۸۰، پس از تصویب و اجرای قوانین جدید مالی و بانکی در کشور، سازمان بورس بهطور رسمی شروع به توسعه ساختارهای داخلی خود کرد و بخش حسابرسی داخلی به یکی از ارکان مهم این ساختار تبدیل شد. در این زمان، حسابرسی داخلی از صرفاً بررسیهای مالی به فرآیندهایی جامعتر از جمله ارزیابی ریسکها، تحلیل فرآیندهای عملیاتی، و نظارت بر انطباق با قوانین و مقررات داخلی و بینالمللی گسترش یافت.
در دهههای بعد، با توجه به نیازهای روزافزون و چالشهای پیچیدهتر بازار بورس، حسابرسی داخلی در سازمان بورس بهعنوان ابزاری برای مدیریت ریسکهای مختلف، از جمله ریسکهای عملیاتی، مالی، و نظارتی، اهمیت بیشتری پیدا کرد. علاوه بر این، پیشرفت فناوری اطلاعات و سیستمهای نرمافزاری حسابرسی، به حسابرسان داخلی این امکان را داد که نظارت خود را بهطور دقیقتر و کارآمدتری انجام دهند.
امروزه، حسابرسی داخلی در سازمان بورس ایران به یکی از اجزای جداییناپذیر این سازمان تبدیل شده و وظیفه آن نظارت و کنترل تمامی فرآیندهای مالی، اجرایی و قانونی در راستای حفظ سلامت بازار سرمایه و افزایش شفافیت آن است. این فرآیند نهتنها به ارتقای اعتبار سازمان بورس کمک میکند، بلکه موجب افزایش اعتماد سرمایهگذاران به بازارهای مالی ایران نیز شده است.
اهمیت حسابرسی داخلی برای سازمان بورس
حسابرسی داخلی برای سازمان بورس از جایگاه ویژهای برخوردار است، زیرا این فرآیند نقشی اساسی در حفظ شفافیت، انضباط مالی و اطمینان از رعایت قوانین و مقررات دارد. در ادامه به برخی از مهمترین دلایل اهمیت حسابرسی داخلی در سازمان بورس اشاره میکنیم:
1. افزایش شفافیت مالی
حسابرسی داخلی بهطور مستمر فرآیندهای مالی سازمان بورس را نظارت و ارزیابی میکند. این نظارت دقیق باعث میشود که تمامی فعالیتهای مالی سازمان بهصورت شفاف و قابل بررسی برای ذینفعان مختلف (سرمایهگذاران، نهادهای نظارتی و عموم مردم) باشد. شفافیت در عملکرد مالی باعث ایجاد اعتماد بیشتر در بازار سرمایه میشود و خطرات مرتبط با فساد مالی و تقلب را کاهش میدهد.
2. پیشگیری از تقلب و فساد
یکی از وظایف اصلی حسابرسی داخلی در سازمان بورس، شناسایی و پیشگیری از تقلب، تخلفات مالی و سوءاستفادههای احتمالی است. با نظارت دقیق و ارزیابی مستمر بر روی سیستمهای مالی و عملیاتی، حسابرسی داخلی به شناسایی نقاط ضعف و آسیبپذیریها کمک میکند و به این ترتیب، از بروز تخلفات جلوگیری میشود.
3. حفظ انطباق با قوانین و مقررات
سازمان بورس موظف است که فعالیتهای خود را طبق قوانین و مقررات داخلی و بینالمللی انجام دهد. حسابرسی داخلی بهعنوان یک ابزار نظارتی برای اطمینان از رعایت این قوانین عمل میکند. حسابرسان داخلی با ارزیابی فرآیندها و کنترلهای سازمان، از تطابق اقدامات با قوانین و مقررات مالی، مالیاتی، و بورس اطمینان حاصل میکنند.
4. مدیریت ریسکها
یکی دیگر از کارکردهای مهم حسابرسی داخلی در سازمان بورس، شناسایی و ارزیابی ریسکهاست. این فرآیند به سازمان کمک میکند تا ریسکهای مالی، عملیاتی، و نظارتی را شناسایی کند و اقدامات پیشگیرانه برای کاهش این ریسکها انجام دهد. بهویژه در بازارهای مالی که نوسانات و تغییرات سریع دارند، مدیریت ریسک میتواند از آسیبهای جدی به سازمان و بازار جلوگیری کند.
5. بهبود کارایی و بهرهوری
حسابرسی داخلی تنها محدود به نظارت بر مسائل مالی نیست؛ بلکه یکی از اهداف آن شناسایی نقاط ضعف در فرآیندهای عملیاتی و ارائه پیشنهادات بهبود است. با ارزیابی دقیق فرآیندها و روشهای اجرایی، حسابرسان داخلی میتوانند به بهبود کارایی و بهرهوری سازمان بورس کمک کنند. این بهبود میتواند شامل بهینهسازی فرآیندهای کاری، کاهش هزینهها و افزایش سرعت عمل در اجرای تصمیمات باشد.
6. افزایش اعتماد عمومی و جذب سرمایهگذاران
اعتماد عمومی به بازارهای مالی و سازمان بورس از مهمترین عوامل جذب سرمایهگذاران داخلی و خارجی است. هنگامی که سرمایهگذاران مطمئن شوند که سازمان بورس تحت نظارت و حسابرسی دقیق قرار دارد و تمامی فرآیندها شفاف و قانونی انجام میشود، تمایل بیشتری به سرمایهگذاری در این بازار دارند. بنابراین، حسابرسی داخلی نقش بسیار مهمی در جلب اعتماد سرمایهگذاران ایفا میکند.
7. شفافسازی و اطلاعرسانی به ذینفعان
حسابرسی داخلی در سازمان بورس به شفافسازی و ارائه اطلاعات دقیق به ذینفعان مختلف مانند سرمایهگذاران، نهادهای نظارتی و سهامداران کمک میکند. این شفافسازی باعث میشود که همه طرفها از وضعیت مالی و عملکرد سازمان آگاه باشند و بتوانند تصمیمات آگاهانهتری بگیرند.
8. حفاظت از منابع سازمانی
یکی از وظایف حسابرسی داخلی در سازمان بورس، حفاظت از منابع مالی و غیرمالی سازمان است. این امر با شناسایی و اصلاح نواقص و سوءمدیریتها، کاهش ضایعات و استفاده بهینه از منابع امکانپذیر میشود.
در نتیجه، حسابرسی داخلی در سازمان بورس بهعنوان ابزاری برای ارتقای شفافیت، اعتماد عمومی، رعایت قوانین و مقررات، و مدیریت ریسکها عمل میکند و به ایجاد یک بازار سرمایه سالم، پایدار و قانونی کمک مینماید.
قوانین و مقررات مربوط به حسابرسی داخلی در سازمان بورس
حسابرسی داخلی در سازمان بورس باید بر اساس یک چارچوب قانونی و مقرراتی مشخص انجام شود تا اطمینان حاصل شود که فرآیندها بهطور مؤثر و شفاف نظارت و ارزیابی میشوند. این چارچوب شامل قوانین داخلی، دستورالعملها، استانداردهای حسابرسی و الزامات قانونی است که باید رعایت شوند تا حسابرسی داخلی در سازمان بورس بهدرستی اجرا شود. در ادامه به برخی از مهمترین قوانین و مقررات مربوط به حسابرسی داخلی در سازمان بورس پرداخته میشود:
1. قانون بازار اوراق بهادار
قانون بازار اوراق بهادار جمهوری اسلامی ایران که در سال ۱۳۸۴ تصویب شد، بهعنوان اساسنامه اصلی فعالیتهای سازمان بورس محسوب میشود. این قانون، نهادهای مختلف بازار سرمایه را تعریف میکند و وظایف، اختیارات، و مسئولیتهای سازمان بورس و سایر نهادهای نظارتی را مشخص میسازد. طبق این قانون، سازمان بورس موظف به نظارت بر فعالیتهای مالی و ارزیابی آنها است و به همین دلیل نیاز به حسابرسی داخلی بهعنوان ابزاری برای این نظارت بهطور مستقیم مورد تأکید قرار میگیرد.
2. دستورالعملهای نظارتی سازمان بورس
سازمان بورس بهطور مستمر دستورالعملها و مقررات نظارتی خاصی را برای ارزیابی و حسابرسی فرآیندهای مالی و اجرایی خود و نهادهای زیرمجموعهاش وضع میکند. این دستورالعملها شامل جزئیات دقیق از نحوه انجام حسابرسی داخلی، کنترلهای داخلی، و نحوه گزارشدهی به مقامات بالاتر است. حسابرسان داخلی موظف هستند تا طبق این دستورالعملها به ارزیابی ریسکها و شفافسازی فرآیندهای سازمان بپردازند.
3. استانداردهای حسابرسی داخلی
حسابرسی داخلی در سازمان بورس باید بر اساس استانداردهای حسابرسی داخلی ملی و بینالمللی انجام شود. استانداردهای IIA (Institute of Internal Auditors) که بهعنوان استانداردهای جهانی برای حسابرسی داخلی شناخته میشود، باید در تمامی فعالیتهای حسابرسی داخلی سازمان بورس رعایت شوند. این استانداردها بهطور مشخص فرآیندهای حسابرسی، از جمله ارزیابی ریسک، انجام آزمایشهای داخلی و گزارشدهی نتایج را شفاف میکنند.
4. قانون مبارزه با پولشویی
قانون مبارزه با پولشویی در ایران نیز بر اهمیت نظارت و حسابرسی داخلی در جلوگیری از فعالیتهای غیرقانونی مانند پولشویی تأکید دارد. طبق این قانون، سازمان بورس باید بهطور مداوم و دقیق نظارت کند تا از هرگونه فعالیت پولشویی در بازار سرمایه جلوگیری شود. حسابرسی داخلی در این زمینه به شناسایی و ارزیابی احتمال وقوع پولشویی و سایر تخلفات مالی کمک میکند.
5. قانون مدیریت خدمات کشوری
قانون مدیریت خدمات کشوری که شامل مقرراتی برای نظارت بر فعالیتهای دولتی و نظارتی است، به سازمان بورس این الزام را وارد میکند که فعالیتهای داخلی خود را تحت نظارت دقیق قرار دهد. این قانون همچنین تأکید دارد که حسابرسی داخلی باید در راستای بهینهسازی منابع و جلوگیری از فساد و تضییع منابع صورت گیرد.
6. مقررات مربوط به نظارت بر شرکتهای کارگزاری
سازمان بورس همچنین مقرراتی برای نظارت بر شرکتهای کارگزاری و سایر نهادهای مالی در بازار سرمایه وضع کرده است. طبق این مقررات، حسابرسان داخلی سازمان بورس موظف هستند که نظارت دقیقی بر عملکرد این شرکتها داشته باشند و مطمئن شوند که تمامی فعالیتها بر اساس قوانین و مقررات انجام میشود.
7. الزامات عمومی حسابرسی داخلی
حسابرسی داخلی در سازمان بورس باید مستقل، عینی، و بیطرف باشد. این الزامات توسط کدهای اخلاقی و اصول حرفهای حسابرسی داخلی مشخص میشود که در آن تأکید شده است که حسابرسان داخلی باید بدون هیچگونه وابستگی یا تأثیر از سمتهای اجرایی، فرآیندهای حسابرسی را انجام دهند.
8. سیاستهای کنترل داخلی
سازمان بورس باید سیستمهای کنترل داخلی خود را بهطور مستمر بهروزرسانی کند تا اطمینان حاصل شود که تمامی فعالیتها و فرآیندهای مالی طبق مقررات و استانداردهای لازم انجام میشوند. حسابرسان داخلی در سازمان بورس باید این سیستمهای کنترل داخلی را بهطور مستمر ارزیابی کنند و بهمنظور بهبود عملکرد، پیشنهاداتی را ارائه دهند.
9. گزارشدهی به مراجع ذیصلاح
حسابرسان داخلی سازمان بورس موظف به ارائه گزارشهای شفاف و مستند به مراجع ذیصلاح مانند هیئتمدیره، کمیته حسابرسی و نهادهای نظارتی دیگر هستند. این گزارشها باید شامل ارزیابی ریسکها، بررسی فرآیندهای مالی، و ارائه پیشنهادات برای بهبود کارایی و جلوگیری از تخلفات احتمالی باشد.
10. مقررات مالی بینالمللی
سازمان بورس بهعنوان یک نهاد نظارتی باید خود را بهطور کامل با استانداردهای بینالمللی مالی منطبق کند. قوانین و مقررات جهانی مانند IFRS (International Financial Reporting Standards) که به گزارشدهی مالی و شفافیت اطلاعات مالی کمک میکند، برای حسابرسی داخلی در سازمان بورس نیز الزامی است.
در مجموع، حسابرسی داخلی در سازمان بورس تحت تأثیر مجموعهای از قوانین و مقررات ملی و بینالمللی قرار دارد که هدف آنها تضمین سلامت، شفافیت، و انطباق با الزامات قانونی در تمامی فرآیندهای مالی و نظارتی است. این قوانین و مقررات نهتنها برای پیشگیری از تخلفات و فساد، بلکه برای ارتقای کارایی و بهرهوری بازار سرمایه ایران ضروری هستند.
فرآیندهای حسابرسی داخلی در سازمان بورس
حسابرسی داخلی در سازمان بورس بهعنوان یکی از ارکان اصلی نظارتی، مجموعهای از فرآیندها را شامل میشود که بهمنظور ارزیابی و بهبود کارایی، شفافیت و انطباق با قوانین و مقررات انجام میگیرد. این فرآیندها برای شناسایی و ارزیابی ریسکها، پیشگیری از تخلفات، و بهبود عملکرد سازمان بورس بسیار مهم هستند. در ادامه، به بررسی مراحل و فرآیندهای اصلی حسابرسی داخلی در سازمان بورس پرداخته میشود.
1. برنامهریزی حسابرسی داخلی
اولین مرحله از حسابرسی داخلی، برنامهریزی است که در آن حسابرسان داخلی باید تمامی جوانب مختلف سازمان بورس را مورد بررسی قرار دهند و یک برنامه حسابرسی دقیق و جامع تدوین کنند. این برنامه شامل تعیین اهداف، اولویتها، منابع مورد نیاز، زمانبندی و تخصیص وظایف به اعضای تیم حسابرسی است.
در این مرحله، عوامل مختلفی مانند پیچیدگیهای بازار بورس، ریسکهای احتمالی، و اهداف کلان سازمان بورس بررسی میشوند تا اطمینان حاصل شود که فرآیند حسابرسی بهطور مؤثر و دقیق انجام خواهد شد.
2. شناسایی و ارزیابی ریسکها
یکی از مراحل کلیدی در فرآیند حسابرسی داخلی، شناسایی و ارزیابی ریسکها است. در این مرحله، حسابرسان داخلی با همکاری دیگر بخشهای سازمان، به شناسایی خطرات مختلفی که ممکن است عملکرد سازمان بورس را تحت تأثیر قرار دهد میپردازند.
این ریسکها میتوانند شامل ریسکهای مالی، عملیاتی، حقوقی، نظارتی، و فناوری اطلاعات باشند. پس از شناسایی این ریسکها، حسابرسان داخلی آنها را ارزیابی میکنند و نقاط ضعف و آسیبپذیریهایی که ممکن است موجب ایجاد مشکل شوند، شناسایی میگردند.
3. بررسی و ارزیابی کنترلهای داخلی
حسابرسان داخلی در این مرحله، به بررسی و ارزیابی کنترلهای داخلی سازمان بورس میپردازند. کنترلهای داخلی شامل مجموعهای از سیاستها، فرآیندها و دستورالعملها هستند که بهمنظور نظارت بر عملکرد سازمان و جلوگیری از تخلفات و اشتباهات طراحی شدهاند.
حسابرسی داخلی با بررسی این کنترلها، میزان کارایی و اثربخشی آنها را ارزیابی میکند و در صورت نیاز، پیشنهاداتی برای بهبود یا اصلاح آنها ارائه میدهد.
4. جمعآوری اطلاعات و انجام آزمایشها
در این مرحله، حسابرسان داخلی اقدام به جمعآوری اطلاعات و انجام آزمایشها میکنند تا دادههای لازم برای ارزیابی عملکرد سازمان بورس و تطابق آن با قوانین و مقررات را بدست آورند. این آزمایشها میتواند شامل بررسی اسناد و مدارک، انجام مصاحبه با مدیران و کارکنان، و ارزیابی گزارشات مالی باشد.
حسابرسان داخلی از ابزارها و نرمافزارهای خاص برای انجام این آزمایشها و جمعآوری دادهها استفاده میکنند تا اطلاعات دقیق و معتبر بدست آورند.
5. تحلیل و ارزیابی نتایج
پس از جمعآوری دادهها و انجام آزمایشها، مرحله بعدی تحلیل و ارزیابی نتایج است. در این مرحله، حسابرسان داخلی به تجزیه و تحلیل اطلاعات جمعآوریشده پرداخته و نتایج را با استانداردها، سیاستها و دستورالعملهای موجود مقایسه میکنند.
این تجزیه و تحلیل شامل شناسایی نقاط ضعف، نواقص در فرآیندها، و عدم انطباق با قوانین و مقررات است. همچنین، ارزیابیهایی درباره اثربخشی و کارایی کنترلهای داخلی و سایر فرآیندها انجام میشود.
6. تهیه گزارش حسابرسی داخلی
پس از تحلیل نتایج، گزارش حسابرسی داخلی تهیه میشود. این گزارش شامل نتایج آزمایشها و ارزیابیها، مشکلات شناساییشده، و نقاط ضعف موجود در فرآیندها است. همچنین، در این گزارش، پیشنهادات و توصیههایی برای بهبود عملکرد و اصلاح نواقص بیان میشود.
گزارش حسابرسی داخلی باید بهصورت شفاف و مستند ارائه شود تا مراجع ذیصلاح مانند هیئتمدیره سازمان بورس و سایر نهادهای نظارتی بتوانند تصمیمات لازم را اتخاذ کنند.
7. اجرای اقدامات اصلاحی
پس از ارائه گزارش حسابرسی داخلی، سازمان بورس باید اقدامات اصلاحی لازم را بر اساس پیشنهادات حسابرسان داخلی انجام دهد. این اقدامات میتواند شامل تغییرات در فرآیندها، بهبود کنترلهای داخلی، اصلاح سیستمهای فناوری اطلاعات، یا حتی تغییرات در سیاستهای مدیریتی باشد.
حسابرسان داخلی مسئول پیگیری اجرای این اقدامات هستند و باید اطمینان حاصل کنند که اصلاحات بهطور مؤثر و در زمان مناسب انجام میشود.
8. پیگیری و نظارت بر نتایج اصلاحات
حسابرسان داخلی پس از انجام اقدامات اصلاحی، به پیگیری و نظارت بر نتایج اصلاحات پرداخته و ارزیابی میکنند که آیا اصلاحات بهدرستی اجرا شدهاند یا خیر. این پیگیری بهطور مداوم انجام میشود تا اطمینان حاصل شود که فرآیندهای جدید یا اصلاحشده مؤثر و کارآمد هستند.
9. گزارشدهی مستمر
گزارشدهی مستمر به مراجع ذیصلاح یکی از آخرین مراحل در فرآیند حسابرسی داخلی است. این گزارشها معمولاً شامل وضعیت اجرای اصلاحات، تأثیر اقدامات اصلاحی، و وضعیت کلی شفافیت و انطباق سازمان بورس با قوانین و مقررات است.
حسابرسان داخلی باید بهطور مرتب به مقامات نظارتی و هیئتمدیره گزارش دهند تا از تصمیمگیریهای آگاهانه و مؤثر اطمینان حاصل شود.
در مجموع، فرآیندهای حسابرسی داخلی در سازمان بورس یک چرخه مستمر از شناسایی ریسکها، ارزیابی کنترلها، تجزیه و تحلیل اطلاعات، گزارشدهی، و پیگیری اصلاحات است که بهمنظور افزایش شفافیت، بهبود عملکرد و رعایت قوانین و مقررات در سازمان بورس اجرا میشود. این فرآیندها بهطور مؤثر به حفظ اعتماد عمومی و تضمین سلامت بازار سرمایه کمک میکنند.


.png)
