


صورتهای مالی: تعریف، انواع و نحوه تحلیل آنها
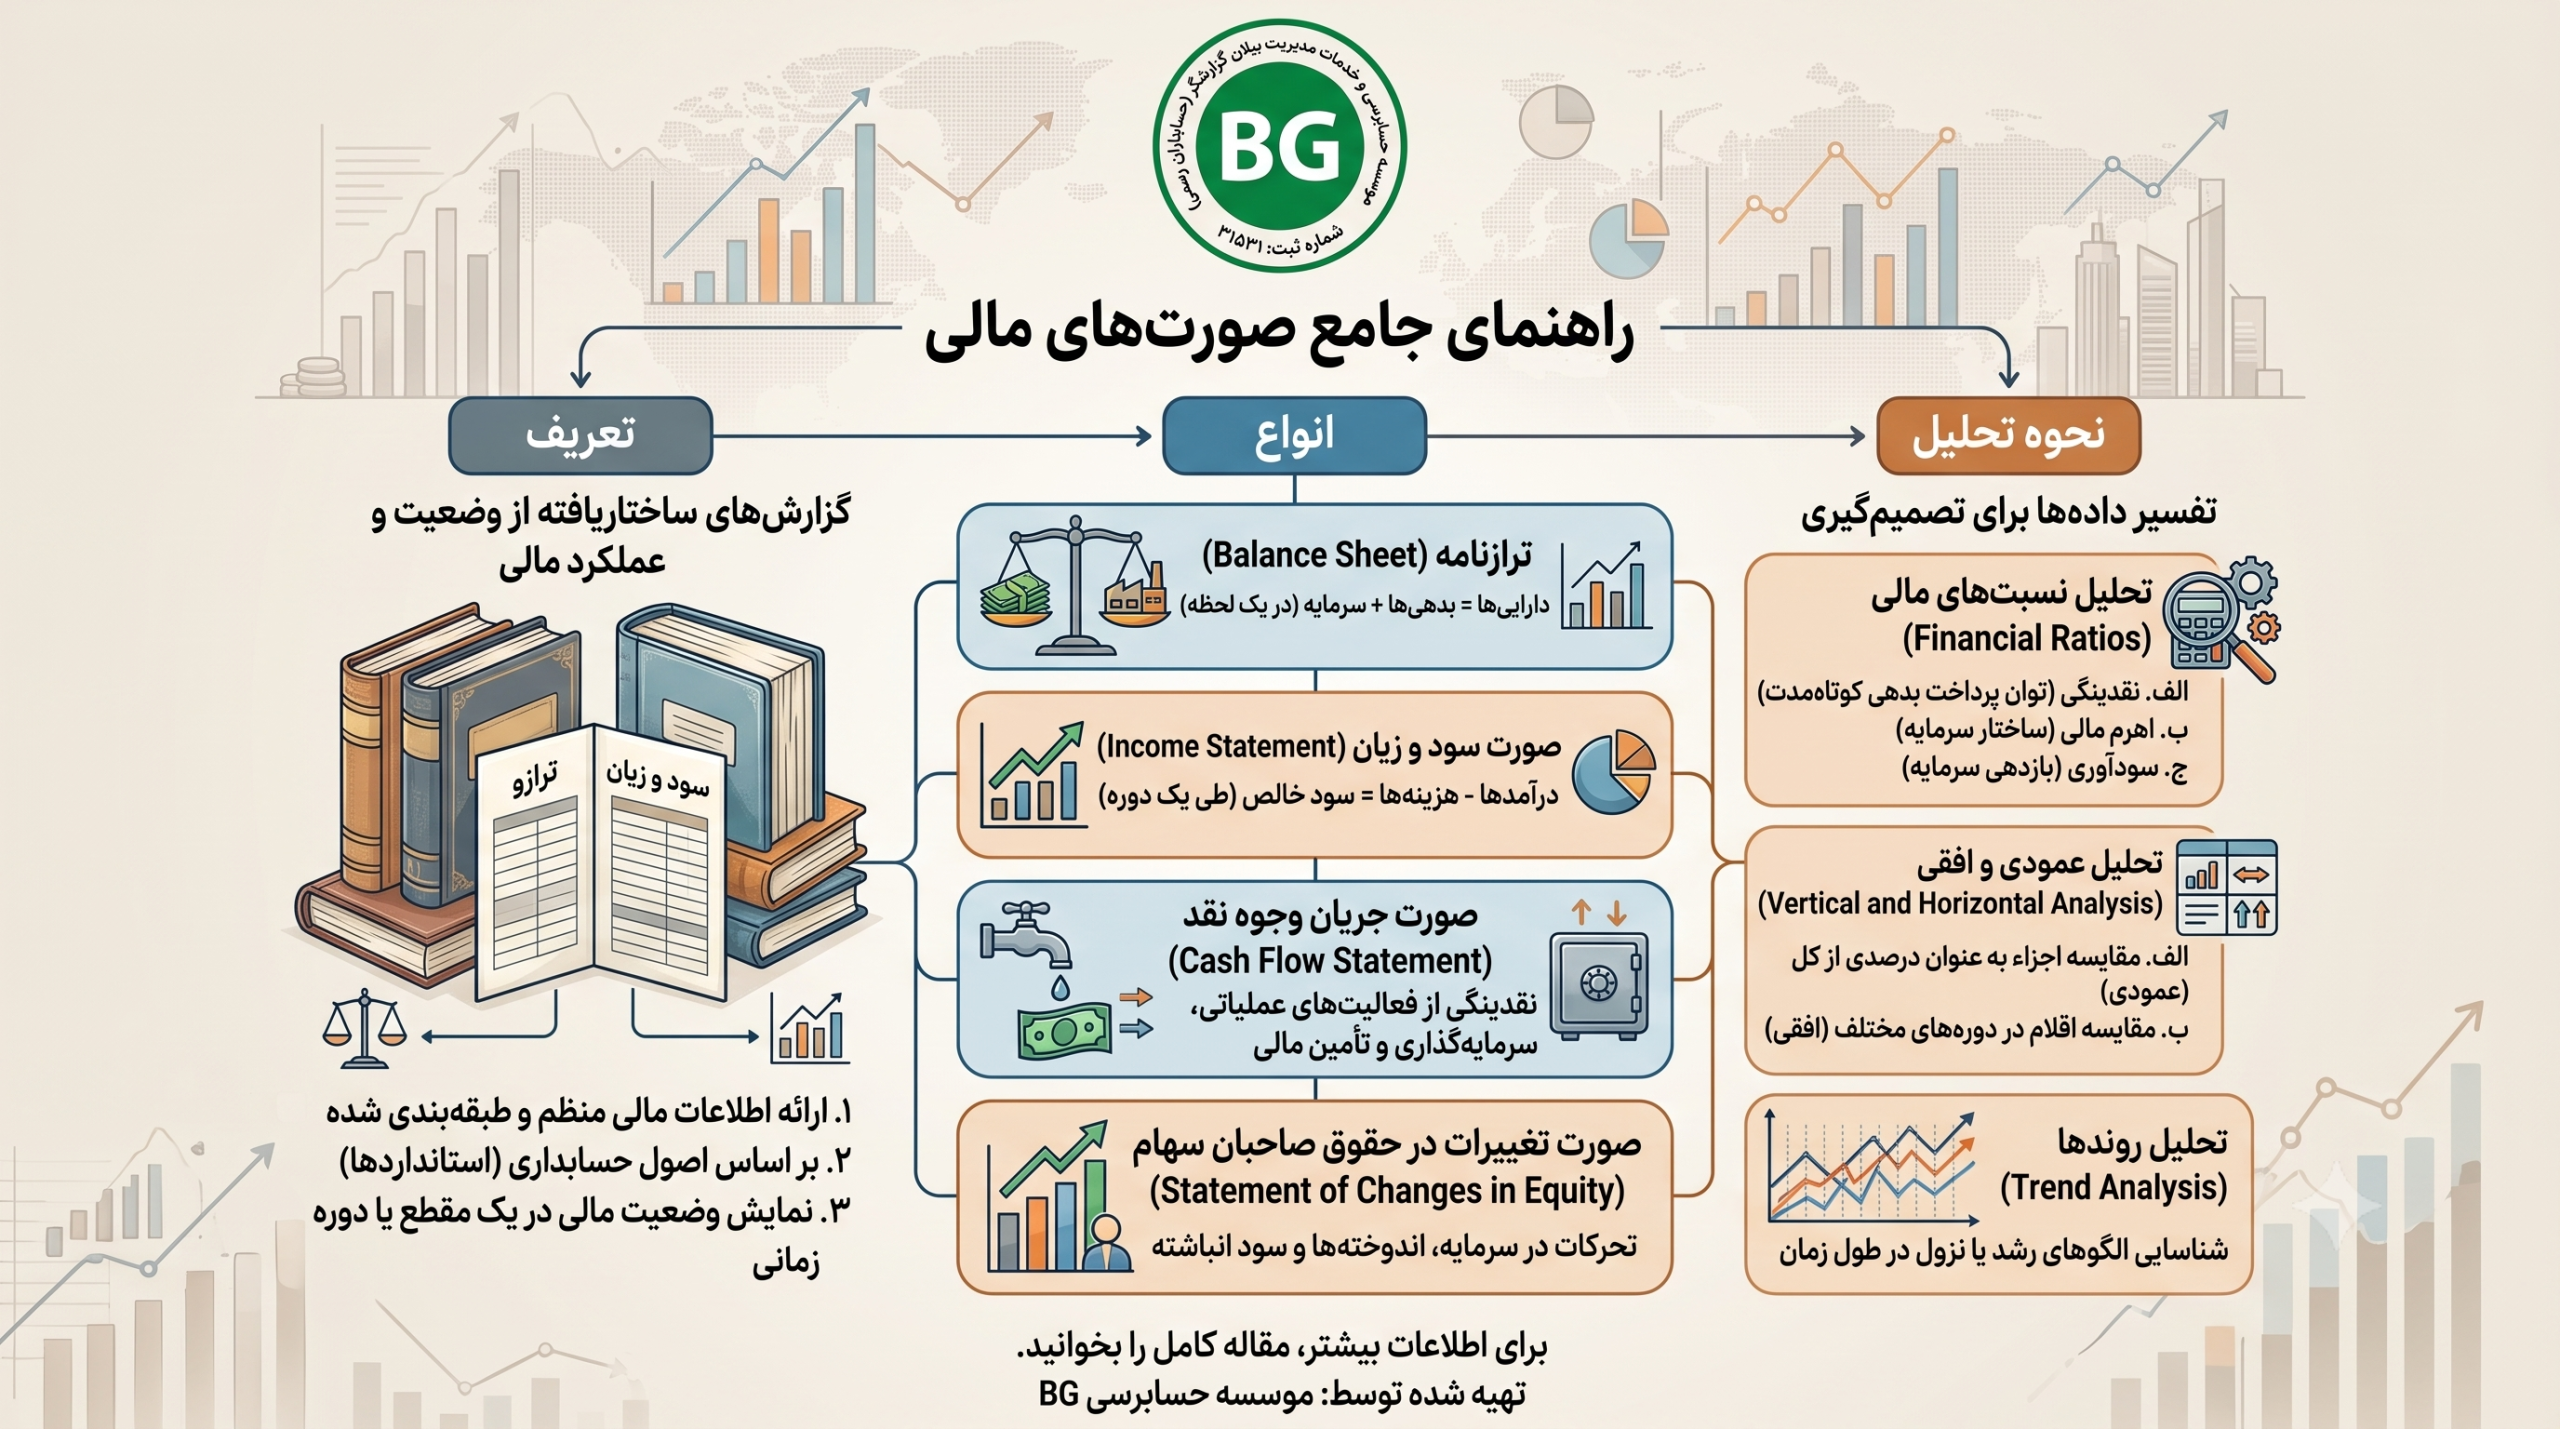
در دنیای کسبوکار، صورتهای مالی (Financial Statements) حکم نوار قلب و شناسنامه سلامت یک سازمان را دارند. همانطور که یک پزشک برای تشخیص وضعیت سلامت بیمار به آزمایشها و نشانههای حیاتی او نگاه میکند،
مدیران، سرمایهگذاران، بانکها و نهادهای قانونی نیز برای بررسی سلامت، سودآوری و پایداری یک شرکت به صورتهای مالی آن مراجعه میکنند.
صورتهای مالی زبان مشترک تجارت در سراسر جهان هستند؛ زبانی عددی و استاندارد که بدون آن، تصمیمگیریهای کلان اقتصادی ناممکن خواهد بود.
در این راهنمای جامع و مرجع تخصصی، به بررسی موشکافانه تمام ارکان، استانداردها، نسبتها، فرایندهای تنظیم و تحلیل صورتهای مالی بر اساس آخرین استانداردهای حسابداری ایران و استانداردهای بینالمللی گزارشگری مالی (IFRS) میپردازیم.
آیا درباره تنظیم و بررسی صورتهای مالی سوالی دارید؟
اگر برای شرکت، مجموعه یا سازمان خود نیاز به بررسی دقیق صورتهای مالی، مطابقت با استانداردهای حسابداری و حسابرسی، تنظیم اظهارنامهها یا مشاوره تخصصی دارید، کارشناسان ما آماده پاسخگویی به شما هستند. برای رفع ابهامات مالی، استعلام شرایط و یا هماهنگی جلسات مشاوره حضوری و تلفنی، همین حالا با ما تماس بگیرید.
تعریف صورتهای مالی و اهمیت آنها
صورتهای مالی، گزارشهای رسمی و ساختاریافتهای هستند که فعالیتهای مالی، وضعیت داراییها، تعهدات بدهی و عملکرد اقتصادی یک واحد تجاری را در یک دوره زمانی مشخص یا در یک نقطه زمانی معین خلاصه میکنند. این گزارشها بر اساس اصول پذیرفتهشده حسابداری تدوین میشوند تا تصویری شفاف، منصفانه و قابل اتکا از کسبوکار ارائه دهند.
+-----------------------------------------------------------------------+
| مجموعه صورتهای مالی |
+-----------------------------------------------------------------------+
| 1. ترازنامه (وضعیت مالی در یک تاریخ معین) |
| 2. صورت سود و زیان (عملکرد مالی در طول یک دوره) |
| 3. صورت سود و زیان جامع (تمام تغییرات حقوق صاحبان سهام از سود/زیان) |
| 4. صورت جریان وجوه نقد (ورود و خروج واقعی نقدینگی در دوره) |
| 5. صورت تغییرات حقوق مالکانه (تغییر در ساختار سرمایه و سود انباشته) |
| 6. یادداشتهای توضیحی پیوست (تشریح جزئیات و سیاستهای حسابداری) |
+-----------------------------------------------------------------------+صورتهای مالی چیست؟
صورتهای مالی ابزارهای استانداردی هستند که تمام تراکنشهای مالی ثبتشده در دفاتر روزنامه و کل شرکت را پس از پایان دوره مالی تلخیص، طبقهبندی و گزارش میکنند. خروجی نهایی سیستم حسابداری مالی، همین صورتها هستند. صورتهای مالی به دو دسته کلی تقسیم میشوند:
- صورتهای مالی مقطعی (ایستا): مانند ترازنامه که وضعیت را در پایان یک روز خاص (مثلاً ۲۹ اسفند) نشان میدهد.
- صورتهای مالی دورهای (پویا): مانند صورت سود و زیان و صورت جریان وجوه نقد که اتفاقات رخداده در طول یک بازه زمانی (مثلاً از اول فروردین تا پایان اسفند) را گزارش میدهند.
چرا صورتهای مالی برای کسبوکار مهم است؟
اهمیت صورتهای مالی را میتوان در چهار محور کلیدی خلاصه کرد:
- شفافیت مالی و پاسخگویی: مدیریت شرکت موظف است به مالکان (سهامداران) نشان دهد که با منابع مالی آنها چه کرده است.
- برنامهریزی استراتژیک: بدون اطلاع از میزان دقیق سودآوری، حاشیه سود و ساختار هزینهها، هیچ مدیری قادر به تدوین بودجه یا برنامهریزی برای آینده نخواهد بود.
- رعایت قوانین و مقررات: تسلیم اظهارنامههای مالیاتی و تطابق با الزامات سازمان بورس و اوراق بهادار بدون صورتهای مالی استاندارد ناممکن است.
- کاهش ریسک سرمایهگذاری: با استفاده از این صورتها، ریسک ورشکستگی، عدم توانایی در پرداخت بدهیها و بحران نقدینگی پیش از وقوع قابل شناسایی است.
مخاطبان صورتهای مالی (سهامداران، بانکها، مدیران و…)
استفادهکنندگان از صورتهای مالی به دو گروه عمده درونسازمانی و برونسازمانی تقسیم میشوند:
| گروه مخاطب | نوع استفادهکننده | هدف اصلی از بررسی صورتهای مالی |
|---|---|---|
| سهامداران و سرمایهگذاران | برونسازمانی | ارزیابی سودآوری، بازده سرمایهگذاری (ROI) و تصمیم به خرید، نگهداری یا فروش سهام |
| مدیران ارشد و هیئتمدیره | درونسازمانی | سنجش بهرهوری عملیاتی، کنترل هزینهها و تصمیمگیریهای توسعهای یا انقباضی |
| بانکها و مؤسسات مالی | برونسازمانی | سنجش توان بازپرداخت وام، ارزیابی وثایق و نسبتهای نقدینگی پیش از اعطای تسهیلات |
| سازمان امور مالیاتی | برونسازمانی | تعیین درآمد مشمول مالیات و محاسبه دقیق مالیات بر درآمد عملکرد شرکت |
| تأمینکنندگان و بستانکاران | برونسازمانی | اطمینان از توانایی شرکت در تسویه خریدهای نسیه و بدهیهای تجاری کوتاهمدت |
| کارکنان و اتحادیههای کارگری | درونسازمانی | ارزیابی ثبات شغلی، امنیت آینده شرکت و توانایی شرکت در افزایش حقوق و پاداش |
انواع اصلی صورتهای مالی
بر اساس استانداردهای حسابداری، یک مجموعه کامل صورتهای مالی شامل ۵ بخش اصلی بههمراه یادداشتهای پیوست است. در ادامه به معرفی و تشریح ساختار هر یک میپردازیم.
                    ┌────────────────────────┐
                    │  پنج صورت مالی اساسی   │
                    └───────────┬────────────┘
         ┌──────────────┬───────┴───────┬──────────────┐
         ▼              ▼               ▼              ▼
    ┌─────────┐   ┌───────────┐   ┌───────────┐   ┌─────────┐
    │ ترازنامه │   │ سود و زیان │   │ جریان نقد │   │ تغییرات │
    └─────────┘   └───────────┘   └───────────┘   │ حقوق    │
                                                  │ صاحبان  │
                                                  │ سهام    │
                                                  └─────────┘
ترازنامه (Balance Sheet)
ترازنامه که در استانداردهای جدید حسابداری از آن با عنوان «صورت وضعیت مالی» یاد میشود، عکسی فوری (Snapshot) از وضعیت مالی شرکت در یک لحظه زمانی مشخص است. ترازنامه نشان میدهد شرکت چه دارد (دارایی)، چه میزان بدهکار است (بدهی) و چه مقدار متعلق به مالکان است (حقوق صاحبان سهام).
تعریف و اجزای اصلی ترازنامه
ترازنامه بر پایه معادله اساسی حسابداری استوار است:
داراییها=بدهیها+حقوق صاحبان سهام
این معادله باید همیشه در حالت توازن باشد؛ به این معنا که جمع کل ستون راست (داراییها) همواره برابر با جمع کل ستون چپ (بدهیها + حقوق صاحبان سهام) است.
داراییها: جاری و غیرجاری
داراییها منابع اقتصادی تحت کنترل شرکت هستند که انتظار میرود منافع اقتصادی آتی برای شرکت ایجاد کنند.
- داراییهای جاری (Current Assets): داراییهایی که انتظار میرود در طول یک چرخه عملیاتی یا حداکثر ظرف مدت یک سال به نقدینگی تبدیل شده، فروخته شوند یا به مصرف برسند. اقلام اصلی آن عبارتند از:
- موجودی نقد و بانک
- سرمایهگذاریهای کوتاهمدت
- حسابها و اسناد دریافتنی تجاری
- موجودی مواد و کالا
- پیشپرداختها
- داراییهای غیرجاری (Non-Current Assets): داراییهای با ماهیت بلندمدت که برای استفاده مداوم در فرایند تولید و عملیات شرکت نگهداری میشوند و نقدشوندگی پایینی دارند:
- داراییهای ثابت مشهود (زمین، ساختمان، ماشینآلات، تجهیزات)
- داراییهای نامشهود (حق اختراع، برند، نرمافزارها، سرقفلی)
- سرمایهگذاریهای بلندمدت
بدهیها و حقوق صاحبان سهام
- بدهیهای جاری (Current Liabilities): تعهداتی که شرکت باید ظرف مدت یک سال یا یک چرخه عملیاتی از محل داراییهای جاری تسویه کند (مانند حسابهای پرداختنی تجاری، مالیات پرداختنی، تسهیلات مالی کوتاهمدت).
- بدهیهای غیرجاری (Non-Current Liabilities): تعهداتی که مهلت تسویه آنها بیش از یک سال مالی است (مانند تسهیلات بانکی بلندمدت، ذخیره مزایای پایان خدمت کارکنان، اوراق قرضه).
- حقوق صاحبان سهام (Equity): ارزش باقیمانده داراییهای شرکت پس از کسر تمام بدهیها. این بخش شامل سرمایه اولیه ثبتشده، اندوخته قانونی، اندوخته احتیاطی و سود (زیان) انباشته است.
صورت سود و زیان (Income Statement)
صورت سود و زیان نشاندهنده عملکرد مالی شرکت در طول یک دوره مالی مشخص است. این صورت بیان میکند که شرکت در بازه زمانی مورد نظر چقدر درآمد کسب کرده و چه میزان هزینه متحمل شده است تا در نهایت مشخص شود فعالیت شرکت منجر به سود شده یا زیان.
درآمد و فروش
درآمد عملیاتی (Revenue/Sales) حاصل از فروش کالاها یا ارائه خدمات است که فعالیت اصلی شرکت را تشکیل میدهد. این رقم در بالاترین سطر صورت سود و زیان (Top Line) قرار میگیرد.
هزینههای عملیاتی
هزینههایی که مستقیماً یا غیرمستقیم برای اداره کسبوکار و تولید درآمد صرف میشوند:
- بهای تمامشده کالای فروشرفته (COGS): هزینههای مستقیم تولید یا خرید کالا.
- هزینههای فروش، عمومی و اداری (SG&A): حقوق و دستمزد پرسنل اداری، اجاره دفاتر، هزینههای بازاریابی و تبلیغات، استهلاک تجهیزات اداری.
سود خالص و عناصر تشکیلدهندۀ آن
سود خالص (Net Income) که به عنوان سطر پایانی (Bottom Line) شناخته میشود، حاصل کسر تمام هزینهها، استهلاک، بهره بانکی و مالیات از درآمدهای کل شرکت است.
سود خالص=درآمدهای کل−هزینههای کل
صورت جریان وجه نقد (Cash Flow Statement)
یکی از مهمترین واقعیتهای حسابداری این است: «سودآوری به معنای داشتن نقدینگی نیست». صورت سود و زیان بر مبنای حسابداری تعهدی (Accrual Accounting) تنظیم میشود؛ بنابراین ممکن است شرکتی سود بالایی در صورت سود و زیان نشان دهد، اما به دلیل وصول نشدن مطالبات خود با بحران ورشکستگی ناشی از کمبود نقدینگی مواجه شود. صورت جریان وجوه نقد، میزان ورود و خروج واقعی پول نقد را در سه بخش مجزا نشان میدهد:
┌─────────────────────────────────┐
│ صورت جریان وجوه نقد │
└───────────────┬─────────────────┘
┌────────────────────────┼────────────────────────┐
▼ ▼ ▼
┌──────────────────┐ ┌──────────────────┐ ┌──────────────────┐
│ فعالیتهای عملیاتی │ │ فعالیتهای سرمایهگذاری│ │ فعالیتهای مالی │
│(دریافت از مشتری، │ │(خرید/فروش دارایی │ │(اخذ وام، افزایش │
│پرداخت به تامینکننده)│ │ ثابت و سهام) │ │سرمایه، تقسیم سود)│
└──────────────────┘ └──────────────────┘ └──────────────────┘جریان نقدی عملیاتی (Operating Cash Flow)
پول نقدی که مستقیماً از فعالیتهای تجاری روزمره شرکت ایجاد یا مصرف میشود. این شاخص حیاتیترین بخش صورت جریان نقد است؛ زیرا نشان میدهد آیا کسبوکار میتواند از عملیات خود نقدینگی ایجاد کند یا خیر.
جریان نقدی سرمایهگذاری (Investing Cash Flow)
ورود و خروج نقدینگی ناشی از خرید یا فروش داراییهای ثابت (مانند خرید ماشینآلات جدید یا فروش زمین) و سرمایهگذاری در سهام یا اوراق بهادار سایر شرکتها.
جریان نقدی تأمینمالی (Financing Cash Flow)
جریانهای نقدی حاصل از تعامل شرکت با تأمینکنندگان سرمایه و اعتباردهندگان؛ مانند دریافت وامهای جدید، بازپرداخت اصل تسهیلات بانکی، انتشار سهام جدید و پرداخت سود نقدی به سهامداران (DPS).
صورت تغییرات حقوق صاحبان سهام
این صورت مالی روند تغییرات در ساختار سرمایه و دارایی خالص مالکان شرکت را در طول دوره گزارشگری توضیح میدهد. این گزارش عناصری مانند:
- سود یا زیان خالص دوره
- سود سهام تقسیمی مصوب مجمع عمومی
- افزایش یا کاهش سرمایه ثبتی
- تغییرات در اندوخته قانونی و سایر اندوختهها
- مازاد تجدید ارزیابی داراییها
را به طور شفاف به تفکیک هر جزء حقوق مالکانه به تصویر میکشد.
یادداشتهای توضیحی (Notes to Financial Statements)
یادداشتهای پیوست، جزء لاینفک صورتهای مالی هستند. بدون مطالعه یادداشتهای پیوست، ارزیابی صورتهای مالی ناقص و گمراهکننده خواهد بود. این یادداشتها شامل اطلاعات زیر هستند:
- تاریخچه و نوع فعالیت اصلی واحد تجاری.
- مبنای تهیه صورتهای مالی و تشریح رویهها و سیاستهای حسابداری اتخاذشده (مانند روش محاسبه استهلاک، روش ارزیابی موجودی کالا).
- افشای جزئیات اقلام ترازنامه و سود و زیان که در متن اصلی صورتها خلاصه شدهاند.
- تعهدات و بدهیهای احتمالی (Contingent Liabilities) مانند پروندههای حقوقی معلق در دادگاه یا ضمانتنامههای صادره.
- رویدادهای پس از تاریخ ترازنامه که بر وضعیت مالی شرکت تأثیرگذار هستند.
اهداف و کاربردهای صورتهای مالی
تهیه صورتهای مالی صرفاً یک وظیفه اداری یا حسابداری نیست، بلکه ابزاری قدرتمند برای هدایت کشتی کسبوکار در دریای پرتلاطم اقتصاد است.
اطلاعرسانی به سهامداران و سرمایهگذاران
سهامداران برای نظارت بر عملکرد مدیران به اطلاعات شفاف نیاز دارند. صورتهای مالی ابزار پاسخگویی هیئتمدیره به مجمع عمومی صاحبان سهام است. سرمایهگذاران بالقوه نیز با تحلیل این صورتها پتانسیل رشد، پایداری سود و ریسکهای موجود را شناسایی کرده و برای ورود به سهم تصمیمگیری میکنند.
تصمیمگیری مدیریتی بر اساس اطلاعات مالی
مدیران اجرایی با تکیه بر اطلاعات صورتهای مالی میتوانند پاسخ پرسشهای استراتژیک زیر را بیابند:
- کدام خط تولید حاشیه سود بالاتری دارد؟
- آیا هزینههای عمومی و اداری متناسب با افزایش درآمد رشد کرده است؟
- آیا دوره وصول مطالبات شرکت منطقی است یا نقدینگی در دست مشتریان بلوکه شده است؟
تسهیل و جذب وامهای بانکی
بانکها و مؤسسات اعتباری برای پرداخت تسهیلات مالی، پیش از هر چیز خواهان صورتهای مالی حسابرسیشده چند سال اخیر شرکت هستند. آنها توان بازپرداخت اقساط را از طریق بررسی نسبتهای پوشش بهره و جریان نقدی عملیاتی ارزیابی میکنند.
ارزیابی عملکرد شرکت در طول زمان
بررسی صورتهای مالی در دورههای متوالی (مثلاً ۵ سال گذشته) امکان تحلیل روند (Trend Analysis) را فراهم میکند. این ارزیابی نشان میدهد که آیا شرکت در حال رشد، رکود یا افول ساختاری است.
مقایسه با شرکتهای رقیب
با مقایسه صورتهای مالی شرکت با میانگین صنعت و رقبای مستقیم (Benchmarking)، میتوان نقاط قوت و ضعف رقابتی شرکت را شناسایی کرد. اگر هزینه تمامشده کالای شرکت ۱۰ درصد بیشتر از رقیب اصلی باشد، این علامت هشداری فوری برای بازنگری در فرایند زنجیره تأمین است.
اجزای تفصیلی صورتهای مالی
برای درک عمیقتر، باید تمام اقلام تشکیلدهنده صورتهای مالی را با جزئیات کامل و ریزاقلام مربوطه بررسی کنیم.
┌───────────────────────────────────────┐
│ اجزای تفصیلی صورت وضعیت مالی │
└───────────────────┬───────────────────┘
┌────────────────────────┴────────────────────────┐
▼ ▼
┌─────────────────┐ ┌─────────────────┐
│ داراییها │ │ بدهیها و حقوق │
└────────┬────────┘ └────────┬────────┘
┌─────────┴─────────┐ ┌─────────┴─────────┐
▼ ▼ ▼ ▼
┌─────────┐ ┌───────────┐ ┌─────────┐ ┌───────────┐
│ جاری │ │ غیرجاری │ │ جاری │ │ غیرجاری │
│(نقد، │ │(دارایی │ │(بستانکار│ │(وامهای │
│مطالبات، │ │ثابت، │ │ان، اسناد│ │بلندمدت، │
│موجودی) │ │نامشهود) │ │پرداختنی)│ │ذخایر) │
└─────────┘ └───────────┘ └─────────┘ └───────────┘ترازنامۀ تفصیلی
داراییهای جاری (نقدینگی، دریافتنیها، موجودی)
- وجوه نقد و معادلهای نقد: پول نقد در صندوق، تنخواهگردانها، موجودی حسابهای جاری و سپردههای بانکی کوتاهمدت با سررسید کمتر از سه ماه.
- سرمایهگذاریهای کوتاهمدت: اوراق بهادار و سهام خریداریشده با هدف کسب سود کوتاهمدت که بازار نقدشونده فعالی دارند.
- حسابها و اسناد دریافتنی تجاری: مطالبات ناشی از فروش کالا یا ارائه خدمات نسیه به مشتریان پس از کسر «ذخیره مطالبات مشکوکالوصول».
- سایر حسابهای دریافتنی: مطالبات غیرتجاری مانند مساعده کارکنان یا وامهای پرداختی به پرسنل.
- موجودی مواد و کالا: شامل مواد اولیه، کالای در جریان ساخت، کالای ساختهشده و قطعات یدکی.
- پیشپرداختها و سفارشات: مبالغ پرداختی بابت کالاها یا خدماتی که در آینده تحویل گرفته خواهند شد (مانند پیشپرداخت اجاره یا بیمه).
داراییهای غیرجاری (داراییهای ثابت، سرمایهگذاریها)
- داراییهای ثابت مشهود (PP&E): اموال عینی با عمر مفید بیش از یک سال. این داراییها به بهای تمامشده تاریخی منهای «استهلاک انباشته» ثبت میشوند (به استثنای زمین که مستهلک نمیشود).
- داراییهای نامشهود: داراییهای غیرپولی فاقد ماهیت عینی نظیر حقالامتیازها، علائم تجاری، نرمافزارهای خریداریشده و حق تألیف.
- سرمایهگذاریهای بلندمدت: سهام شرکتهای وابسته یا فرعی که با دیدگاه راهبردی و بلندمدت خریداری شدهاند.
- دارایی مالیات انتقالی: تفاوتهای موقت مالیاتی بین سود حسابداری و سود مشمول مالیات.
بدهیهای جاری و غیرجاری
- بدهیهای جاری:
- حسابها و اسناد پرداختنی تجاری (بدهی به تأمینکنندگان کالا و مواد)
- تسهیلات مالی کوتاهمدت و حصه جاری وامهای بلندمدت (اقساطی که باید در سال جاری پرداخت شوند)
- پیشدریافت از مشتریان (تعهد ارائه کالا یا خدمت در آینده)
- مالیات عملکرد پرداختنی و حق بیمه پرداختنی
- بدهیهای غیرجاری:
- تسهیلات و وامهای بانکی بلندمدت (با سررسید بیش از یک سال)
- اوراق مشارکت یا اوراق بدهی منتشره
- ذخیره مزایای پایان خدمت کارکنان (حق سنوات خدمت)
حقوق صاحبان سهام و تقسیمات
- سرمایه ثبتی: ارزش اسمی سهام منتشرشده شرکت که در اداره ثبت شرکتها به ثبت رسیده است.
- افزایش سرمایه در جریان: مبالغ واریزی توسط سهامداران که هنوز مراحل ثبت قانونی آن کامل نشده است.
- اندوخته قانونی: بر اساس ماده ۱۴۰ لایحه اصلاحی قانون تجارت ایران، هیئتمدیره مکلف است هر ساله ۵ درصد از سود خالص شرکت را به عنوان اندوخته قانونی ذخیره کند تا زمانی که این اندوخته به ۱۰ درصد کل سرمایه شرکت برسد.
- سایر اندوختهها: اندوختههای اختیاری مصوب مجمع، مانند اندوخته طرح و توسعه.
- سود (زیان) انباشته: مجموع سودهای حاصل از سالهای قبل که بین سهامداران توزیع نشده و برای تأمین مالی عملیات در شرکت باقی مانده است.
صورت سود و زیان تفصیلی
صورت سود و زیان چندمرحلهای (Multi-Step Income Statement) ساختاری طبقهبندیشده دارد:
[درآمد عملیاتی (فروش ناخالص)]
- [تخفیفات و برگشت از فروش]
= [فروش خالص]
- [بهای تمامشده کالای فروشرفته (COGS)]
=====================================================
= [سود ناخالص (Gross Profit)]
- [هزینههای فروش، عمومی و اداری]
=====================================================
= [سود عملیاتی (EBIT)]
+ [سایر درآمدها و هزینههای غیرعملیاتی]
- [هزینههای مالی و بهره]
=====================================================
= [سود قبل از مالیات (EBT)]
- [مالیات بر درآمد عملکرد]
=====================================================
= [سود خالص دوره (Net Income)]درآمد و فروش
مجموع ارزش ریالی فاکتورهای فروش کالا یا ارائه خدمات صادرشده در طول دوره مالی بدون احتساب مالیات بر ارزش افزوده.
کاهشهای درآمد (بازگشت، تخفیف)
- برگشت از فروش: ارزش کالاهای مرجوعشده توسط خریداران به دلیل عدم تطابق با مشخصات یا خرابی.
- تخفیفات تجاری و نقدی: تخفیفهایی که به دلیل حجم خرید بالا یا تسویه نقدی پیش از موعد به مشتریان اعطا میشود. کسر این موارد از فروش ناخالص، فروش خالص (Net Sales) را تشکیل میدهد.
بهای تمامشدۀ فروش
در شرکتهای بازرگانی برابر است با:
موجودی اول دوره+خرید خالص−موجودی پایان دوره
در شرکتهای تولیدی شامل سه عنصر اصلی است:
- مواد مستقیم مصرفی
- دستمزد مستقیم تولید
- سربار ساخت (هزینههای غیرمستقیم تولید نظیر برق کارخانه، استهلاک ماشینآلات و تعمیرات)
سود ناخالص
حاصل کسر بهای تمامشده کالای فروشرفته از فروش خالص:
سود ناخالص=فروش خالص−بهای تمامشده
این سود نشاندهنده کارایی پایه سیستم تولید و قیمتگذاری اولیه کالا است.
هزینههای عملیاتی (فروش، اداری، توزیع)
هزینههایی که ارتباط مستقیم با خط تولید ندارند اما برای اداره بنگاه ضروری هستند:
- هزینههای بازاریابی، تبلیغات و حملونقل کالا به مقصد مشتری
- حقوق پرسنل ستادی، حسابداری، منابع انسانی و مدیران
- هزینههای ملزومات اداری، خدمات حقوقی و حسابرسی
درآمدهای دیگر و هزینههای دیگر
اقلام غیرمستمر که ارتباطی با موضوع اصلی اساسنامه شرکت ندارند؛ نظیر سود حاصل از فروش داراییهای ثابت مازاد، درآمد حاصل از اجاره املاک شرکت یا زیان ناشی از دعاوی حقوقی غیرمترقبه.
سود عملیاتی و سود قبل از مالیات
- سود عملیاتی (Operating Income / EBIT): سود حاصل از عملیات اصلی شرکت پیش از کسر هزینههای تأمین مالی و مالیات:
سود عملیاتی=سود ناخالص−هزینههای عملیاتی
- سود قبل از مالیات (EBT): سود عملیاتی پس از افزودن درآمدهای غیرعملیاتی و کسر هزینههای مالی (بهره وامها).
سود خالص
رقم نهایی صورت سود و زیان که پس از کسر مالیات بر درآمد قطعی یا برآوردی از سود قبل از مالیات به دست میآید. این مبلغ به ازای هر سهم تقسیم شده و شاخص سود هر سهم (EPS) را تشکیل میدهد.
صورت جریان وجه نقد تفصیلی
عملیات (روش مستقیم و غیرمستقیم)
تهیه جریان وجوه نقد ناشی از فعالیتهای عملیاتی به دو روش مجاز است:
- روش مستقیم (Direct Method): تمام دریافتها و پرداختهای نقدی عملیاتی به صورت ناخالص گزارش میشوند (مانند نقد دریافتی از مشتریان، نقد پرداختی به فروشندگان مواد، نقد پرداختی بابت دستمزد و مالیات پرداختی).
- روش غیرمستقیم (Indirect Method): محاسبه با رقم سود خالص در صورت سود و زیان آغاز شده و سپس تعدیلات زیر روی آن اعمال میشود:
- اضافه کردن هزینههای غیرنقدی (مانند هزینه استهلاک اموال و داراییهای نامشهود).
- تعدیل سود یا زیان حاصل از فروش داراییها (چون ماهیت سرمایهگذاری دارند).
- بررسی تغییرات در اقلام سرمایه در گردش: افزایش داراییهای جاری (نظیر مطالبات یا موجودی کالا) منجر به کاهش وجه نقد میشود و افزایش بدهیهای جاری (نظیر بستانکاران تجاری) به عنوان منبع نقدینگی به سود خالص اضافه میشود.
سرمایهگذاری و فروش داراییها
- جریانهای خروجی نقد: پرداخت وجه برای خرید زمین، ساختمان، ماشینآلات جدید (مخارج سرمایهای یا CapEx) یا خرید سهام سایر شرکتها.
- جریانهای ورودی نقد: نقد حاصل از فروش داراییهای ثابت قدیمی یا بازیافت اصل سرمایهگذاریها.
تأمینمالی و بازپرداخت وام
- جریانهای ورودی نقد: دریافت اصل وامهای جدید بانکی، وصول وجوه ناشی از افزایش سرمایه نقدی توسط سهامداران.
- جریانهای خروجی نقد: بازپرداخت اقساط اصل وامهای بانکی (بهره وام در فعالیتهای عملیاتی قرار میگیرد) و پرداخت سود نقدی به سهامداران.
استانداردهای حسابداری و صورتهای مالی
تدوین صورتهای مالی نمیتواند سلیقهای باشد. برای ایجاد قابلیت مقایسه بین شرکتهای مختلف، استانداردهای مدونی حاکم بر فرایند گزارشگری مالی هستند.
| مقایسه استانداردهای حسابداری |
+----------------------+-----------------------------+--------------------------+
| ویژگی | استانداردهای حسابداری ایران | استانداردهای بینالمللی IFRS|
+----------------------+-----------------------------+--------------------------+
| مرجع قانونگذار | سازمان حسابرسی | هیئت استانداردهای IASB |
| فلسفه حاکم | مبتنی بر قواعد و قوانین محلی| مبتنی بر اصول کلی |
| تجدید ارزیابی داراییها| دارای محدودیتهای مالیاتی خاص| تشویق به ارزش منصفانه |
| صورت سود و زیان جامع | در سالهای اخیر الزامی شده | جزء لاینفک گزارشگری |
+----------------------+-----------------------------+--------------------------+استانداردهای حسابداری ایران
در ایران، مرجع رسمی تدوین استانداردهای حسابداری، «کمیته تدوین استانداردهای حسابداری سازمان حسابرسی» است. این استانداردها با در نظر گرفتن قوانین بومی (نظیر قانون تجارت، قانون مالیاتهای مستقیم و احکام اسلامی) و با اقتباس از استانداردهای بینالمللی تدوین شدهاند. از سال ۱۳۹۸ به بعد، استانداردهای حسابداری ایران با بازنگریهای گسترده به ساختار IFRS بسیار نزدیکتر شدهاند.
استانداردهای بینالمللی گزارشگری مالی (IFRS)
استانداردهای IFRS (International Financial Reporting Standards) توسط هیئت استانداردهای بینالمللی حسابداری (IASB) در لندن تدوین میشوند و بیش از ۱۴۰ کشور جهان آنها را به عنوان زبان رسمی گزارشگری مالی پذیرفتهاند. هدف IFRS، ایجاد شفافیت، پاسخگویی و کارایی در بازارهای مالی سراسر جهان است.
تفاوتهای اساسی بین IFRS و GAAP
سیستم GAAP (Generally Accepted Accounting Principles) استاندارد ملی حسابداری ایالات متحده آمریکا است. تفاوتهای کلیدی IFRS و US GAAP عبارتند از:
- رویکرد مبتنی بر اصول در مقابل قواعد: IFRS بر پایه «اصول کلی» استوار است و به قضاوت حرفهای حسابرس تکیه میکند؛ در حالی که GAAP بسیار «قاعدهمحور» و جزئینگر است.
- روش ارزیابی موجودی کالا (LIFO): استفاده از روش «آخرین صادره از اولین وارده (LIFO)» در IFRS کاملاً ممنوع است، اما در GAAP مجاز شمرده میشود.
- برگشت کاهش ارزش داراییها: در IFRS اگر ارزش دارایی مستهلکشدهای در بازار احیا شود، برگشت زیان کاهش ارزش مجاز است، اما در GAAP برگشت کاهش ارزش دارایی اکیداً ممنوع است.
ارزیابی داراییها براساس استانداردهای مختلف
- مدل بهای تمامشده تاریخی (Historical Cost): داراییها به قیمت زمان خرید ثبت شده و با کسر استهلاک انباشته در ترازنامه منعکس میشوند. این روش بیشترین قابلیت اتکا (Reliability) را دارد اما در شرایط تورمی، ارزش واقعی داراییها را بسیار کمتر از واقعیت نشان میدهد.
- مدل تجدید ارزیابی و ارزش منصفانه (Fair Value): داراییها به قیمت روز بازار تجدید ارزیابی میشوند. این روش تصویر بسیار بهروزتر و مربوطتری (Relevance) از وضعیت شرکت ارائه میدهد و در بورس اوراق بهادار تهران برای بهروزرسانی ارزش دفتری داراییها کاربرد گستردهای دارد.
نحوۀ تنظیم صورتهای مالی
تهیه صورتهای مالی، آخرین بخش از یک چرخه منظم حسابداری (Accounting Cycle) است. این فرایند طی مراحل پنجگانه زیر انجام میشود:
[مرحله ۱: جمعآوری اسناد و مدارک] ──▶ [مرحله ۲: ثبت در دفاتر روزنامه و کل]
│
[مرحله ۴: اعمال تعدیلات پایانی] ◀── [مرحله ۳: تراز آزمایشی اولیه]
│
▼
[مرحله ۵: صدور صورتهای مالی نهایی و حسابرسی]مرحلۀ اول: جمعآوری اطلاعات و اسناد
تمام رویدادهای مالی رخداده در طول سال باید مستند به مدارک مثبته باشند (مانند فاکتورهای خرید و فروش رسمی، فیشهای واریز بانکی، لیستهای بیمه و حقوق، قراردادها و قبوض خدمات عمومی).
مرحلۀ دوم: ثبت معاملات در دفاتر قانونی
اسناد حسابداری پس از صدور، بر اساس تقدم تاریخ در دفتر روزنامه ثبت شده و سپس به حسابهای معین در دفتر کل منتقل میشوند. امروزه این عملیات از طریق نرمافزارهای یکپارچه مالی (ERP) به صورت خودکار انجام میپذیرد.
مرحلۀ سوم: تنظیم صورتهای مالی ابتدایی
در پایان دوره مالی، حسابداران با بستن حسابهای موقت و استخراج مانده حسابهای دائم، تراز آزمایشی اختتامی (Trial Balance) را تهیه میکنند تا از برابری جمع گردش بدهکار و بستانکار اطمینان حاصل شود.
مرحلۀ چهارم: تصحیح و تعدیل
پیش از نهاییسازی صورتها، ثبتهای اصلاحی و تعدیلی ضروری هستند:
تعدیلهای دورهای و انتقالی
- ثبت هزینه استهلاک داراییهای ثابت مشهود و نامشهود دوره.
- شناسایی و انتقال پیشپرداختهای منقضیشده به حساب هزینه.
- شناسایی پیشدریافتهای تحققیافته به عنوان درآمد دوره.
هزینههای تحمیلی و درآمدهای استحقاقی
- هزینههای معوق (تحققیافته پرداختنشده): مانند شناسایی قبوض برق یا دستمزد اسفندماه که وجه آن در فروردین سال بعد پرداخت میشود.
- درآمدهای تحققیافته وصولنشده: سود سپرده بانکی یا درآمد اجاره اسفندماه که هنوز دریافت نشده است.
مرحلۀ پنجم: حسابرسی و تأیید گزارش
پس از بستن حسابها و تنظیم پیشنویس صورتهای مالی و یادداشتهای پیوست، حسابرسان مستقل به بررسی انطباق صورتها با استانداردهای حسابداری پرداخته و پس از بررسیهای میدانی، گزارش حسابرسی مستقل را صادر میکنند.
تفاوتهای بین صورتهای مالی شرکتهای مختلف
ماهیت کسبوکار اثر مستقیمی بر ساختار و اقلام بااهمیت صورتهای مالی میگذارد.
+------------------------------------------------------------------------------------+
| تفاوت صورتهای مالی در صنایع مختلف |
+--------------------+-----------------------------------+---------------------------+
| نوع صنعت | بارزترین ویژگی ترازنامه | بارزترین ویژگی صورت سودوزیان|
+--------------------+-----------------------------------+---------------------------+
| شرکتهای تولیدی | وجود موجودی کالا در ۳ سطح | وجود سرفصل بهای تمامشده ساخت|
| شرکتهای خدماتی | فاقد موجودی کالا و انبار فیزیکی | بخش عمده هزینه: حقوق پرسنل|
| بانکها و مؤسسات مالی| تسلط تسهیلات اعطایی و سپردهها | درآمد مشاع و غیرمشاع |
| شرکتهای بورسی | شفافیت حداکثری و تجدید ارزیابیها | افشای دقیق سود هر سهم (EPS)|
+--------------------+-----------------------------------+---------------------------+صورتهای مالی شرکتهای تولیدی
ترازنامه این شرکتها دارای بخش حجیمی از «موجودی مواد و کالا» در سه طبقه (مواد اولیه، کالای در جریان ساخت، کالای ساختهشده) و «داراییهای ثابت مشهود» (ماشینآلات سنگین خط تولید) است. در صورت سود و زیان آنها، جدول مفصل بهای تمامشده کالای ساختهشده وجود دارد.
صورتهای مالی شرکتهای خدماتی
این شرکتها (مانند مؤسسات مشاوره، شرکتهای نرمافزاری، آژانسهای هواپیمایی) موجودی کالا و انبار فیزیکی ندارند. داراییهای جاری آنها عمدتاً وجه نقد و مطالبات است. در صورت سود و زیان آنها، سرفصل «بهای تمامشده کالای فروشرفته» حذف شده و جای خود را به «هزینههای ارائه خدمات» میدهد که بخش عمده آن دستمزد نیروی متخصص است.
صورتهای مالی بانکها و موسسات مالی
ساختار صورتهای مالی بانکها کاملاً با شرکتهای بازرگانی و تولیدی متفاوت است:
- ترازنامه: وامها و تسهیلات اعطاشده به مشتریان، دارایی اصلی بانک محسوب میشوند؛ در حالی که سپردههای مردم نزد بانک، بدهی بانک به حساب میآیند.
- صورت سود و زیان: درآمد اصلی از محل «درآمدهای مشاع» (سود تسهیلات اعطایی) و درآمدهای غیرمشاع (کارمزد خدمات بانکی) حاصل میشود.
صورتهای مالی شرکتهای بورسی
شرکتهای پذیرفتهشده در بورس اوراق بهادار ملزم به رعایت بالاترین سطح شفافیت و افشای اطلاعات هستند. صورتهای مالی آنها باید به صورت میاندورهای ۳ ماهه، ۶ ماهه (حسابرسیشده)، ۹ ماهه و ۱۲ ماهه در سامانه کدال (Codal) منتشر شود. این شرکتها باید سود هر سهم (EPS) و تغییرات جزئی سهامداران عمده را با دقت افشا کنند.
تحلیل و تفسیر صورتهای مالی
اعداد خام صورتهای مالی به تنهایی گویای همه حقایق نیستند. برای تبدیل این دادهها به اطلاعات تصمیمساز، از ابزارهای تحلیل مالی استفاده میشود.
┌───────────────────────────┐
│ چهارگانه نسبتهای مالی │
└─────────────┬─────────────┘
┌──────────────────┬───────┴───────┬──────────────────┐
▼ ▼ ▼ ▼
┌─────────────────┐┌─────────────────┐┌─────────────────┐┌─────────────────┐
│ نسبتهای نقدینگی ││ نسبتهای سودآوری ││ نسبتهای بدهی ││ نسبتهای کارایی │
│(توان پرداخت کوتاه││(کیفیت و توانایی ││(ریسک مالی و ││(سرعت گردش دارایی │
│مدت بدهیها) ││خلق سود) ││ساختار سرمایه) ││و وصول مطالبات) │
└─────────────────┘└─────────────────┘└─────────────────┘└─────────────────┘نسبتهای مالی (Ratios) و تفسیر آنها
نسبتهای تراز (Liquidity Ratios)
این نسبتها توانایی شرکت در پرداخت تعهدات و بدهیهای کوتاهمدت را میسنجند:
- نسبت جاری (Current Ratio):
نسبت جاری=داراییهای جاریبدهیهای جاری
تفسیر: عدد بالاتر از ۱.۵ نشاندهنده امنیت خوب نقدینگی است. عددهای کمتر از ۱ زنگ خطری برای ناتوانی در پرداخت بدهیهای سررسیدشده است.
- نسبت آنی یا سریع (Quick Ratio / Acid-Test):
نسبت آنی=داراییهای جاری−(موجودی کالا+پیشپرداختها)بدهیهای جاری
تفسیر: به دلیل اینکه فروش موجودی کالا در شرایط بحرانی زمانبر است، موجودی کالا حذف میشود. عدد بالای ۱ مطلوب ارزیابی میشود.
- نسبت نقدینگی مطلق (Cash Ratio):
نسبت نقدینگی=موجودی نقد+اوراق بهادار کوتاهمدتبدهیهای جاری
نسبتهای سودآوری (Profitability Ratios)
- حاشیه سود ناخالص (Gross Profit Margin):
حاشیه سود ناخالص=سود ناخالصفروش خالص×100
- حاشیه سود خالص (Net Profit Margin):
حاشیه سود خالص=سود خالصفروش خالص×100
- بازده داراییها (ROA):
ROA=سود خالصمیانگین کل داراییها×100
تفسیر: نشان میدهد مدیریت با هر یک ریال دارایی تحت اختیار خود، چند ریال سود خالص تولید کرده است.
- بازده حقوق صاحبان سهام (ROE):
ROE=سود خالصمیانگین حقوق صاحبان سهام×100
تفسیر: مهمترین نسبت برای سهامداران؛ بازده پولی را نشان میدهد که سهامداران در شرکت سرمایهگذاری کردهاند.
نسبتهای بدهی (Leverage Ratios)
- نسبت بدهی (Debt Ratio):
نسبت بدهی=کل بدهیهاکل داراییها
تفسیر: اگر این نسبت بالای ۰.۷ باشد، یعنی ۷۰ درصد داراییهای شرکت از محل استقراض و بدهی تأمین شده و شرکت ریسک مالی بالایی دارد.
- نسبت بدهی به حقوق صاحبان سهام (Debt-to-Equity):
D/E=کل بدهیهاحقوق صاحبان سهام
- نسبت پوشش بهره (Interest Coverage Ratio):
پوشش بهره=سود عملیاتی (EBIT)هزینه بهره
تفسیر: نشان میدهد سود عملیاتی شرکت چند برابر هزینههای مالی و بهره وامها است. عدد کمتر از ۱.۵ نشاندهنده ریسک بالای ناتوانی در بازپرداخت بهره است.
نسبتهای کارایی (Efficiency Ratios)
- دوره گردش موجودی کالا (Inventory Turnover):
گردش موجودی=بهای تمامشده کالای فروشرفتهمیانگین موجودی کالا
- دوره وصول مطالبات (DSO):
دوره وصول مطالبات (روز)=میانگین حسابهای دریافتنی×365فروش نسیه
تفسیر: نشان میدهد چند روز طول میکشد تا شرکت پول حاصل از فروش نسیه خود را از مشتریان وصول کند.
تجزیهوتحلیل روند (Trend Analysis)
در تحلیل روند (یا تحلیل افقی)، ارقام صورتهای مالی در طول چند سال پیاپی (مثلاً دوره ۵ ساله) مقایسه میشوند. با در نظر گرفتن سال اول به عنوان سال پایه (Base Year = 100)، درصد رشد یا افت تکتک اقلام نظیر درآمد، بهای تمامشده و سود خالص در طول سالها بررسی میشود تا الگوهای رشد یا نشانههای بحران مالی کشف شوند.
تجزیهوتحلیل مقایسهای (Comparative Analysis)
در تحلیل مقایسهای (یا تحلیل عمودی)، تمام اقلام ترازنامه به صورت درصدی از «کل داراییها» و تمام اقلام صورت سود و زیان به صورت درصدی از «فروش خالص» بیان میشوند. این روش امکان مقایسه ساختار مالی شرکتهای کوچک و بزرگ در یک صنعت یکسان را فراهم میسازد.
اهمیت حسابرسی صورتهای مالی
صورتهای مالی تهیهشده توسط مدیران شرکت همواره ممکن است در معرض سوگیری، خطای انسانی یا دستکاری عمدی با هدف کاهش مالیات یا بالا نشان دادن سود قرار داشته باشند. اینجاست که حسابرسی مستقل اهمیت پیدا میکند.
نقش حسابرس در تأیید صحت صورتهای مالی
حسابرس مستقل به عنوان شخص ثالث بیطرف، به بررسی نمونهای از اسناد، مدارک، تأییدیههای بانکی و انبارگردانیها میپردازد تا اطمینان معقولی حاصل کند که صورتهای مالی فاقد «تحریف بااهمیت» ناشی از تقلب یا اشتباه هستند.
رسیدگی به کنترلهای داخلی و ریسکهای احتمالی
حسابرس فقط به اعداد نهایی نگاه نمیکند، بلکه سیستم کنترلهای داخلی شرکت (Internal Controls) را ارزیابی میکند. اگر سیستم ثبت سفارش، انبارداری یا پرداختهای نقدی دارای ضعفهای ساختاری باشد، حسابرس این موضوع را در «نامه مدیریت» به هیئتمدیره گزارش میدهد.
تهیۀ گزارش حسابرسی و نظر حسابرس
گزارش حسابرس در چهار دسته صادر میشود:
- گزارش مقبول (Unqualified Opinion / Clean): صورتهای مالی از تمام جنبههای بااهمیت، وضعیت مالی را طبق استانداردهای حسابداری به نحو مطلوب نشان میدهند (بهترین نوع گزارش).
- گزارش مشروط (Qualified Opinion): به جز چند بند مشخص که انحراف از استاندارد یا محدودیت در رسیدگی وجود داشته، بقیه صورتهای مالی منصفانه هستند.
- گزارش مردود یا رد (Adverse Opinion): انحرافات و تحریفات به قدری گسترده و بااهمیت است که صورتهای مالی به هیچ وجه قابل اتکا نیستند.
- عدم اظهار نظر (Disclaimer of Opinion): حسابرس به دلیل محدودیتهای بسیار شدید در دسترسی به اسناد یا ابهامات اساسی در تداوم فعالیت شرکت، قادر به اعلام نظر نبوده است.
خطاهای رایج در تنظیم صورتهای مالی
در تنظیم صورتهای مالی، حتی حسابداران باسابقه ممکن است مرتکب اشتباهاتی شوند که پیامدهای سنگین مالیاتی و قانونی به همراه دارد.
                    ┌──────────────────────────────────────┐
                    │      چهار خطای پرریسک در حسابداری     │
                    └──────────────────┬───────────────────┘
         ┌─────────────────────────────┼─────────────────────────────┐
         ▼                             ▼                             ▼
┌──────────────────┐          ┌──────────────────┐          ┌──────────────────┐
│ عدم تطابق دفاتر  │          │ اشتباه در استهلاک│          │ نقض اصل استحقاقی │
│  و تراز نهایی    │          │  و تجدید ارزیابی │          │ (ثبت نقدی به جای  │
│                  │          │                  │          │  تعهد دوره)      │
└──────────────────┘          └──────────────────┘          └──────────────────┘
عدم تطابق داراییها و بدهیها
به هم خوردن معادله اساسی ترازنامه ناشی از خطاهای ثبت دوبل، سندهای ناتراز یا انتقال نادرست ارقام از معین به کل.
نادرست بودن محاسبۀ استهلاک و کاهش ارزش
- اعمال نکردن نرخهای استهلاک موضوع ماده ۱۴۹ قانون مالیاتهای مستقیم.
- عدم شناسایی زیان کاهش ارزش موجودی کالا در مواقعی که قیمت بازار به زیر بهای تمامشده سقوط کرده است.
عدم رعایت اصول حسابداری استحقاقی
شناسایی درآمد پیش از تحویل کالا به خریدار یا به حساب نیاوردن هزینههای تحققیافته دوره مالی به بهانه پرداخت نشدن وجه آن.
خطاهای حسابی و عدم تطابق دفاتر
تفاوت بین مانده حسابهای بانکی در دفاتر با صورتحساب بانک (عدم تهیه صورت مغایرت بانکی) یا عدم تطابق مانده حساب بدهکاران و بستانکاران با تأییدیههای دریافتی پایان سال.
استفادۀ صورتهای مالی برای تصمیمگیریهای مهم
صورتهای مالی ستون فقرات تصمیمگیریهای کلان مالی و اداری در دنیای مدرن هستند.
سرمایهگذاری و خرید سهام
سرمایهگذاران فاندامنتال (بنیادی) با مطالعه دقیق ترازنامه و جریان نقد، ارزش ذاتی شرکت (Intrinsic Value) را محاسبه کرده و اگر قیمت بازار سهام کمتر از ارزش ذاتی باشد، اقدام به خرید میکنند.
اعطای وام و تسهیلات بانکی
کمیتههای اعتباری بانکها با بررسی ساختار سرمایه و توان نقدینگی شرکت تصمیم میگیرند که آیا وثایق ارائهشده کفایت میکند و سقف اعتبار تخصیصی چقدر باید باشد.
ادغام و الحاق شرکتها
در فرایند ادغام یا خرید شرکتها (M&A)، بررسی دقیق صورتهای مالی و انجام فرایند «ارزیابی موشکافانه (Due Diligence)» برای کشف بدهیهای پنهان و ارزشگذاری واقعی سهام حیاتی است.
برنامهریزی و بودجهبندی
مدیران برای تنظیم بودجه سال آینده، صورتهای مالی سالهای گذشته را مبنا قرار داده و با اصلاح متغیرهای تورمی، اهداف فروش، هزینههای سربار و نیازمندیهای سرمایهای را پیشبینی میکنند.
صورتهای مالی و الزامات قانونی
گزارشگری مالی در ایران علاوه بر کاربردهای مدیریتی، تحت نظارت دقیق قوانین حاکمیتی قرار دارد.
+-------------------------------------------------------------------------------+
| تکالیف قانونی صورتهای مالی در ایران |
+----------------------+-----------------------------+--------------------------+
| الزام قانونی | مرجع قانونی | ضمانت اجرا / جریمه |
+----------------------+-----------------------------+--------------------------+
| حسابرسی رسمی | ماده ۲۷۲ ق.م.م | جریمه ۲۰٪ مالیات تشخیصی |
| تسلیم اظهارنامه عملکرد| ماده ۱۱۰ ق.م.م | عدم امکان بهرهمندی از |
| | | معافیتها و جرایم غیرقابل بخشش|
| بارگذاری در سامانه کدال| قوانین سازمان بورس | توقف نماد و جریمه مدیران |
+----------------------+-----------------------------+--------------------------+الزام تنظیم صورتهای مالی براساس ماده ۲۷۲ قانون مالیاتهای مستقیم
بر اساس ماده ۲۷۲ قانون مالیاتهای مستقیم، اشخاص حقوقی و شرکتهایی که طبق معیارهای حجم فروش و درآمد یا جمع داراییها (که سالانه توسط سازمان امور مالیاتی اعلام میشود) جزو شرکتهای بزرگ و متوسط محسوب میشوند، مکلفند صورتهای مالی خود را توسط مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران حسابرسی کنند و گزارش آن را به اداره امور مالیاتی تسلیم نمایند. عدم ارائه گزارش حسابرسی مشمول جریمه معادل ۲۰ درصد مالیات متعلق خواهد بود.
مهلتهای قانونی برای تسلیم صورتهای مالی
- طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی مکلفند صورتهای مالی، ترازنامه و حساب سود و زیان متکی به دفاتر قانونی خود را حداکثر تا ۴ ماه پس از پایان سال مالی (برای شرکتهایی که سال مالی آنها ۲۹ اسفند است، حداکثر تا پایان تیرماه) همراه با اظهارنامه مالیاتی تسلیم کنند.
- برای شرکتهای بورسی، مهلتهای انتشار گزارشها در کدال بسیار کوتاهتر بوده و گزارشهای سالانه حسابرسیشده باید حداکثر ظرف ۴ ماه منتشر شوند.
معافیتهای قانونی برای شرکتهای کوچک
بنگاههای انفرادی و اشخاص حقیقی گروه سوم و برخی شرکتهای کوچک فاقد پیچیدگی عملیاتی، از الزام ارائه مجموعه کامل صورتهای مالی ۵ گانه و گزارش حسابرسی معاف هستند و تنها موظف به تسلیم فرم خلاصه درآمد و هزینه اظهارنامه میباشند.
نقش موسسات حسابرسی در تنظیم صورتهای مالی
برای حفظ سلامت گزارشگری مالی، مؤسسات حسابرسی نقشی کلیدی ایفا میکنند:
مشاوره در انتخاب سیاست حسابداری مناسب
مؤسسات خدمات مالی و حسابرسی به شرکتها کمک میکنند تا بهترین رویههای حسابداری سازگار با استانداردها (نظیر روش استهلاکگیری، تجدید ارزیابی داراییها و استانداردهای اجارهها) را متناسب با مدل کسبوکار خود برگزینند.
کمک در تنظیم صورتهای مالی صحیح
بسیاری از شرکتها به دلیل پیچیدگیهای استانداردهای جدید، فرایند تجمیع و بستن حسابها و استخراج یادداشتهای پیوست صورتهای مالی را به مؤسسات خدمات مالی مجرب برونسپاری میکنند.
حسابرسی و تأیید صحت صورتهای مالی
مؤسسات حسابرسی معتمد با صدور گزارشهای رسمی، اعتبار صورتهای مالی را نزد بانکها، اداره دارایی و سرمایهگذاران تضمین میکنند.
صورتهای مالی، آینه تمامنمای تصمیمات گذشته و راهنمای استراتژیک برای آینده هر کسبوکاری هستند. از ترازنامه که ستون داراییها و تعهدات را ترسیم میکند، تا صورت سود و زیان که حاصل تلاشهای عملیاتی دوره را میسنجد و صورت جریان وجوه نقد که رگ حیاتی نقدینگی را پایش مینماید، همگی ابزارهایی برای کاهش نااطمینانی در دنیای تجارت هستند.
مدیران و کارآفرینانی که سواد مالی خود را افزایش داده و صورتهای مالی کسبوکارشان را به صورت دورهای و دقیق تحلیل میکنند، همواره گامهای استوارتر و کمریسکتری در مسیر رشد، جذب سرمایه و توسعه پایدار برمیدارند.
شفافیت مالی تصادفی نیست؛ محصول سیستم حسابداری منظم، رعایت استانداردهای روز و بازنگری هوشمندانه دادههای مالی است.
آیا درباره تنظیم و بررسی صورتهای مالی سوالی دارید؟
اگر برای شرکت، مجموعه یا سازمان خود نیاز به بررسی دقیق صورتهای مالی، مطابقت با استانداردهای حسابداری و حسابرسی، تنظیم اظهارنامهها یا مشاوره تخصصی دارید، کارشناسان ما آماده پاسخگویی به شما هستند. برای رفع ابهامات مالی، استعلام شرایط و یا هماهنگی جلسات مشاوره حضوری و تلفنی، همین حالا با ما تماس بگیرید.
سوالات متداول درباره صورتهای مالی
تفاوت صورتهای مالی ابتدایی و حسابرسیشده چیست؟
صورتهای مالی ابتدایی (Unaudited) مستقیماً توسط حسابداران و مدیران داخلی شرکت تنظیم میشوند و ممکن است حاوی اشتباه یا جانبداری باشند. صورتهای مالی حسابرسیشده (Audited) توسط حسابرسان مستقل جامعه حسابداران رسمی بررسی، تعدیل و با مهر و گزارش رسمی تأیید شدهاند و رسمیت قانونی دارند.
چگونه میتوان از صورتهای مالی عملکرد شرکت را ارزیابی کرد؟
با بررسی همزمان سه شاخص:
- رشد درآمد و حاشیه سود خالص در صورت سود و زیان (سودآوری).
- نسبتهای جاری و آنی در ترازنامه (توان نقدینگی و عدم خطر ورشکستگی).
- مثبت بودن جریان نقدی ناشی از فعالیتهای عملیاتی در صورت جریان وجوه نقد (کیفیت سود واقعی).
آیا صورتهای مالی شرکتهای کوچک هم اهمیت دارند؟
بله. حتی برای یک استارتاپ یا فروشگاه کوچک، بدون تهیه صورتهای مالی ساده نمیتوان متوجه شد که آیا کسبوکار واقعاً به سوددهی رسیده یا در حال هدر دادن سرمایه اولیه است. همچنین برای دریافت وامهای بانکی و جذب شریک، صورتهای مالی الزامی هستند.
چه کسی میتواند صورتهای مالی تنظیم کند؟
تنظیم صورتهای مالی در داخل شرکت توسط حسابداران ارشد، رئیس حسابداری یا مدیران مالی انجام میشود. اما حسابرسی و تأیید نهایی آنها برای مراجع قانونی باید منحصراً توسط حسابرسان مستقل عضو جامعه حسابداران رسمی ایران (IACPA) انجام گیرد.
صورتهای مالی برای چه مدت زمان باید نگهداری شود؟
بر اساس ماده ۱۳ قانون تجارت ایران و مواد قانونی مالیاتی، دفاتر قانونی، اسناد مثبته و صورتهای مالی باید حداقل به مدت ۱۰ سال نگهداری شوند تا در صورت بازرسیهای قضایی، مالیاتی یا تأمین اجتماعی قابل استناد باشند.


.png)
