

چرا هر بازرگان باید قوانین مالیاتهای مستقیم را بشناسد؟
بازرگانی که قوانین مالیاتی را نمیشناسد، در عمل بخشی از سود و اعتبار کسبوکار خود را به شانس سپرده است. فعالیت در عرصه بازرگانی فقط به شناخت بازار، قیمتگذاری و مذاکره محدود نمیشود.
هر خرید، فروش، صادرات، واردات، قرارداد و حتی نحوه ثبت اسناد حسابداری، پیامد مالیاتی دارد. اگر این پیامدها از قبل دیده نشوند، معمولاً بعد از ابلاغ برگ تشخیص یا مطالبه مالیات خودشان را نشان میدهند؛ یعنی وقتی که فرصت اصلاح تصمیمها بسیار محدود شده است.
قوانین و مقررات مالیاتی ایران در طول سالها بارها اصلاح و تکمیل شدهاند. بخشنامهها، دستورالعملها، آییننامهها و سامانههای الکترونیکی جدید باعث شدهاند که پیگیری الزامات مالیاتی برای یک فعال اقتصادی که وقتش را صرف اداره شرکت میکند، دشوار شود. نتیجه این پیچیدگی چیست؟ بسیاری از بازرگانان فقط وقتی با قانون روبهرو میشوند که با جریمه، اختلاف یا رسیدگی مالیاتی مواجه شدهاند.
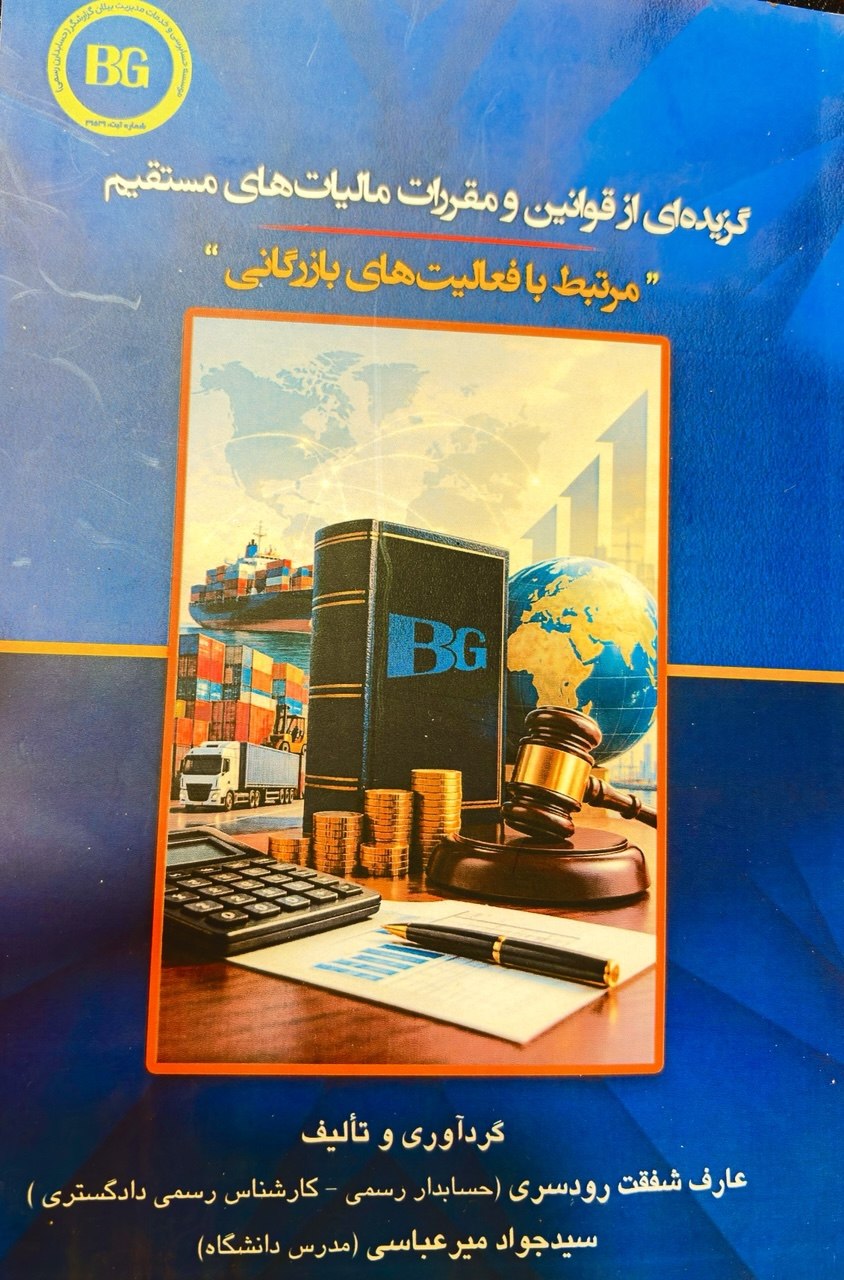
در همین فضا، کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی» با یک هدف روشن تدوین شده است: گردآوری مهمترین قوانین، مقررات و الزامات مالیاتی موردنیاز فعالان حوزه بازرگانی در یک مرجع کاربردی و قابل استناد.
این کتاب را مؤسسه حسابرسی بیلانگزارشگر معرفی کرده است و مخاطبانش فقط حسابداران نیستند؛ بازرگانان، مدیران مالی، مشاوران و دانشجویان نیز میتوانند از آن بهره ببرند.
در این مقاله چه چیزهایی میخوانید؟
این مقاله برای پاسخ به پرسشهایی نوشته شده که بازرگانان معمولاً هنگام جستوجو درباره مالیات میپرسند. اگر به دنبال پاسخ یکی از این پرسشها هستید، میتوانید مستقیم به بخش مربوط بروید:
- کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی» چیست و چه کسانی آن را نوشتهاند؟
- مالیاتهای مستقیم دقیقاً چه هستند و با مالیات غیرمستقیم چه تفاوتی دارند؟
- بازرگانان چه تکالیف مالیاتی مشخصی دارند؟
- رایجترین اشتباهات مالیاتی در فعالیت بازرگانی کداماند؟
- چگونه میتوان از اختلافات مالیاتی پیشگیری کرد؟
- برنامهریزی مالیاتی برای یک شرکت بازرگانی چگونه انجام میشود؟
- این کتاب برای چه کسانی مناسب است و چطور باید از آن استفاده کرد؟
- پاسخ سؤالات متداول درباره مالیات بازرگانان و این کتاب
یک نکته مهم پیش از شروع
مطالب این مقاله جنبه آموزشی و عمومی دارد و جایگزین مشاوره اختصاصی نیست. قوانین مالیاتی ممکن است تغییر کنند و شرایط هر شرکت و هر پرونده متفاوت است. پیش از هر تصمیم مالیاتی مهم، حتماً متن بهروز قانون و نظر یک مشاور مالیاتی یا حسابدار رسمی را ملاک قرار دهید.
معرفی کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی»
این کتاب یک راهنمای کاربردی برای آشنایی با تکالیف و الزامات مالیاتی فعالان حوزه بازرگانی است. بهجای اینکه خواننده را در میان متنهای طولانی و پراکنده قانونی رها کند، مهمترین قوانین، مقررات و الزامات مالیاتی مرتبط با فعالیت بازرگانی را گزینش و در یک مجموعه منسجم گردآوری کرده است.
مشخصات کتاب
| ویژگی | توضیح |
|---|---|
| عنوان | گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی |
| زیرعنوان | راهنمای کاربردی آشنایی با تکالیف و الزامات مالیاتی فعالان حوزه بازرگانی |
| نوع اثر | گردآوری و تألیف |
| مؤلفان | عارف شفقت رودسری و سیدجواد میرعباسی |
| ناشر / معرفیکننده | مؤسسه حسابرسی بیلانگزارشگر |
| مخاطبان | بازرگانان، مدیران مالی، حسابداران، حسابرسان، مشاوران مالیاتی، دانشجویان |
| امکان دریافت نمونه | دانلود رایگان فصل اول از صفحه معرفی کتاب |
هدف کتاب چیست؟
هدف اصلی کتاب این است که مهمترین قوانین، مقررات و الزامات مالیاتی موردنیاز فعالان حوزه بازرگانی را در قالب یک مرجع کاربردی و قابل استناد در اختیار بازرگانان و سایر علاقهمندان به حوزه مالیات قرار دهد. به بیان سادهتر، کتاب میخواهد پاسخ این پرسش را آسان کند: «در فعالیت بازرگانی، قانون مالیاتی چه چیزی از من میخواهد؟»
نویسندگان امیدوارند این اثر با تسهیل دسترسی به مقررات و افزایش آگاهی مؤدیان، در انجام صحیح تکالیف قانونی، پیشگیری از مشکلات و اختلافات مالیاتی و اتخاذ تصمیمهای آگاهانهتر مؤثر باشد.
مؤلفان کتاب
عارف شفقت رودسری حسابدار رسمی و کارشناس رسمی دادگستری در رشته حسابداری و حسابرسی معرفی شده است. این ترکیب نشان میدهد که نگاه کتاب فقط نظری نیست و با مسائلی که در پروندههای واقعی حسابرسی و کارشناسی دیده میشود، ارتباط دارد.
سیدجواد میرعباسی مدرس دانشگاه است. تجربه آموزشی او به انتقال روانتر مفاهیم و ساختار آموزشی کتاب کمک میکند، موضوعی که در متون حقوقی و مالیاتی که بهطور طبیعی فنی و سنگیناند، اهمیت زیادی دارد.
همکاری این دو مؤلف ترکیبی از تجربه اجرایی و تجربه آموزشی را به کتاب داده است؛ ترکیبی که برای مخاطب غیرمتخصص، یعنی بازرگانی که حسابدار نیست اما باید تصمیم مالی بگیرد، ارزشمند است.
کتاب را در چند جمله خلاصه کنیم
- کتاب روی مالیاتهای مستقیم در حوزه بازرگانی تمرکز دارد، نه همه موضوعات مالیاتی.
- قوانین و مقررات بهصورت گزیده و کاربردی گردآوری شدهاند.
- تأکید کتاب بر شناخت تکالیف، آگاهی از مسئولیتها و پیشگیری از اختلاف است.
- مخاطب میتواند پیش از خرید، فصل اول را رایگان دانلود و بررسی کند.
- کتاب بهعنوان مرجع قابل استناد برای بازرگانان و علاقهمندان به مالیات طراحی شده است.
مالیاتهای مستقیم چیست و چه تفاوتی با مالیات غیرمستقیم دارد؟
مالیات مستقیم مالیاتی است که مستقیماً از درآمد یا دارایی یک شخص یا شرکت دریافت میشود و بار آن را همان شخص یا شرکت تحمل میکند. در مقابل، مالیات غیرمستقیم معمولاً هنگام خرید کالا یا خدمت اخذ میشود و بار نهایی آن بر دوش مصرفکننده است. مالیات بر ارزش افزوده نمونه شناختهشده مالیات غیرمستقیم است و قانون جداگانهای دارد.
قانون اصلی مالیاتهای مستقیم در ایران «قانون مالیاتهای مستقیم» است که در سال ۱۳۶۶ تصویب شده و بارها اصلاح شده است. بازرگانان در عمل بیش از همه با بخشهای مربوط به مالیات بر درآمد اشخاص حقوقی و اشخاص حقیقی، مالیاتهای تکلیفی، مالیات علیالحساب، مستندسازی هزینهها و رسیدگیهای مالیاتی سروکار دارند.
مقایسه ساده مالیات مستقیم و غیرمستقیم
| معیار | مالیات مستقیم | مالیات غیرمستقیم |
|---|---|---|
| مبنای دریافت | درآمد یا دارایی | خرید یا فروش کالا و خدمات |
| تحملکننده نهایی بار مالیات | خود مؤدی | معمولاً مصرفکننده |
| نمونه | مالیات بر درآمد شرکتها و اشخاص | مالیات بر ارزش افزوده |
| ارتباط با سود و زیان | مستقیم | غیرمستقیم |
| قانون اصلی | قانون مالیاتهای مستقیم | مانند قانون مالیات بر ارزش افزوده |
چرا مالیات مستقیم برای بازرگانان اهمیت ویژهای دارد؟
بازرگانی با حجم بالای گردش مالی و تعداد زیاد معاملات سروکار دارد. هرچه حجم معاملات بیشتر باشد، احتمال خطا در ثبت، مستندسازی و تسلیم اظهارنامه هم بیشتر میشود. چند ویژگی فعالیت بازرگانی آن را از بسیاری از مشاغل دیگر از نظر مالیاتی حساستر میکند:
- گردش مالی بالا: هر خطای کوچک در درصد، میتواند رقم بزرگی را تغییر دهد.
- اسناد متعدد: فاکتور خرید و فروش، اسناد گمرکی، قراردادها و صورتحسابهای حمل از جمله مدارکی هستند که باید نگهداری شوند.
- ارتباط با چند نهاد: بازرگان ممکن است همزمان با سازمان امور مالیاتی، گمرک، بانکها و دیگر نهادها ارتباط داشته باشد.
- ریسک سرمایه در گردش: مطالبه مالیات و جرایم میتواند نقدینگی را تحت فشار قرار دهد.
- تغییرات مقررات: مقررات تجارت و مالیات هر دو در معرض تغییرند و باید همراه آنها بهروز ماند.
مفاهیم کلیدی که هر بازرگان باید بداند
مؤدی مالیاتی: هر شخص حقیقی یا حقوقی که مشمول پرداخت مالیات است.
اظهارنامه مالیاتی: سندی که مؤدی با آن درآمد و اطلاعات مالی خود را به سازمان امور مالیاتی اعلام میکند.
دفاتر و اسناد حسابداری: مبنای اصلی محاسبه درآمد مشمول مالیات و دفاع از آن در رسیدگیها.
هزینه قابل قبول مالیاتی: هزینهای که قانون آن را در محاسبه مالیات میپذیرد، مشروط به اینکه شرایط و مستندات لازم را داشته باشد.
برگ تشخیص و برگ قطعی: برگ تشخیص نتیجه رسیدگی اولیه است و در صورت اعتراض در مراجع مربوط بررسی میشود؛ برگ قطعی پس از طی مراحل قانونی صادر میشود.
مالیات تکلیفی و علیالحساب: بعضی مالیاتها در زمان پرداخت یا انجام معامله و پیش از تسلیم اظهارنامه نهایی دریافت یا کسر میشوند.
شناخت دقیق این مفاهیم، اولین قدم برای مدیریت مالیاتی درست است. کتاب معرفیشده در این مقاله همین مفاهیم و مقررات پشتوانه آنها را به شکل گزیده و کاربردی برای فعالان بازرگانی ارائه میکند.
در این کتاب با چه موضوعاتی آشنا میشوید؟
محتوای کتاب حول سه محور اصلی سازماندهی شده است: آشنایی با قوانین مالیاتهای مستقیم، شناخت تکالیف و الزامات مالیاتی بازرگانان، و پیشگیری از اختلافات و مشکلات مالیاتی. در ادامه هر محور را با مثالهای عملی توضیح میدهیم تا بدانید چه انتظاری از کتاب داشته باشید.
محور اول: آشنایی با قوانین مالیاتهای مستقیم
این محور مقررات قانونی مرتبط با فعالیتهای بازرگانی و چارچوبهای اصلی مالیاتی حاکم بر این فعالیتها را معرفی میکند. خواننده با این پرسشها روبهرو میشود:
- ساختار کلی قانون مالیاتهای مستقیم چگونه است؟
- کدام بخشهای قانون بیشتر به فعالیت بازرگانی مربوط میشوند؟
- درآمد بازرگانی از نظر مالیاتی چگونه تعریف و محاسبه میشود؟
- نقش دفاتر، اسناد و مدارک در تعیین درآمد مشمول مالیات چیست؟
- چه معافیتها یا ضوابط ویژهای ممکن است در فعالیت بازرگانی مطرح شود؟
مزیت این بخش برای بازرگان این است که لازم نیست متن قانون را از ابتدا و بهصورت پراکنده بخواند. گزیدهای منسجم از مقررات مرتبط در دسترس او قرار میگیرد و میتواند مرجع اصلی خود را بشناسد.
محور دوم: شناخت تکالیف و الزامات مالیاتی بازرگانان
در این بخش، مقررات و الزامات مالیاتی موردنیاز فعالان اقتصادی گردآوری شده است تا آگاهی آنان از مسئولیتها و تکالیف قانونی بیشتر شود. تکالیف مالیاتی معمولاً در چند دسته قرار میگیرند:
- تکالیف مربوط به ثبت و نگهداری اسناد: نگهداری دفاتر، اسناد خرید و فروش و مدارک پشتیبان هزینهها.
- تکالیف مربوط به اظهارنامه: تسلیم اظهارنامه در مهلت قانونی و با اطلاعات صحیح.
- تکالیف مربوط به کسر و پرداخت مالیات: در مواردی که قانون بازرگان را مکلف به کسر یا پرداخت مالیات کرده است.
- تکالیف مربوط به همکاری با مراجع مالیاتی: پاسخ به استعلامها، ارائه مدارک و حضور در جلسات رسیدگی.
- تکالیف مربوط به سامانههای الکترونیکی: ثبتنام و استفاده درست از سامانههایی که سازمان مالیاتی برای مؤدیان تعریف کرده است.
آگاهی از این تکالیف مثل داشتن نقشهای است که نشان میدهد چه مسیرهایی ریسک بیشتری دارند. بازرگانی که میداند چه چیزی از او خواسته شده، میتواند از قبل برای آن برنامهریزی کند.
محور سوم: پیشگیری از اختلافات و مشکلات مالیاتی
افزایش آگاهی از مقررات مالیاتی به انجام صحیح تکالیف قانونی و تصمیمگیری آگاهانهتر در فعالیتهای بازرگانی کمک میکند. بخش مهمی از اختلافات مالیاتی از اختلاف نظر درباره قانون ناشی نمیشود، بلکه از این پدید میآید که مؤدی از مقررات بیاطلاع بوده یا اسناد کافی نداشته است. این محور نشان میدهد که:
- با چه اقداماتی میتوان خطر برگ تشخیصهای بحثبرانگیز را کم کرد.
- چرا مستندسازی بهموقع از جمعآوری مدارک پس از ابلاغ مطالبه مؤثرتر است.
- در چه مواردی لازم است پیش از اقدام، نظر مشاور مالیاتی گرفته شود.
- چگونه میتوان با شناخت حقوق قانونی، در مراحل اعتراض و رسیدگی منطقیتر عمل کرد.
جمعبندی سه محور در یک جدول
| محور کتاب | پرسش اصلی بازرگان | نتیجه عملی |
|---|---|---|
| آشنایی با قوانین مالیاتهای مستقیم | قانون مرجع من چیست؟ | شناخت چارچوب و منبع قانونی |
| شناخت تکالیف و الزامات | چه کارهایی را باید انجام دهم؟ | کاهش خطا و جریمه ناشی از بیاطلاعی |
| پیشگیری از اختلاف و مشکل | چطور از دردسر دور بمانم؟ | تصمیمگیری آگاهانه و مستندسازی بهتر |
آیا کتاب جایگزین مشاور مالیاتی است؟
خیر. این کتاب یک مرجع آموزشی و کاربردی است، نه جایگزین نظر تخصصی درباره پرونده شما. بهترین استفاده از آن این است که پیش از مراجعه به مشاور، با مفاهیم و مقررات آشنا شوید تا گفتوگوی دقیقتر و مفیدتری داشته باشید.
تکالیف مالیاتی بازرگانان در عمل: از ثبت اسناد تا تسلیم اظهارنامه
شناخت تکالیف مالیاتی فقط یک بحث نظری نیست. بازرگان باید بداند در طول سال مالی چه کارهایی را در چه زمانی انجام دهد. در این بخش مهمترین تکالیف را بهصورت عملی مرور میکنیم. جزئیات دقیق، مهلتها و نرخها ممکن است در هر سال تغییر کند؛ بنابراین همیشه متن بهروز قانون و اطلاعیههای رسمی سازمان امور مالیاتی را ملاک قرار دهید.
۱. تکلیف اول: ثبت صحیح و بهموقع معاملات
پایه همه محاسبات مالیاتی، ثبت درست معاملات است. فاکتور خرید، فاکتور فروش، اسناد حمل، اسناد گمرکی، قراردادها و رسیدهای پرداخت باید بهطور منظم ثبت و نگهداری شوند. بدون ثبت درست، حتی یک شرکت سودآور هم نمیتواند هزینههای واقعی خود را در برابر مراجع مالیاتی اثبات کند.
چند توصیه کاربردی برای ثبت بهتر معاملات:
- برای هر معامله یک پرونده مستقل (کاغذی یا دیجیتال) تشکیل دهید.
- فاکتورها را با قرارداد، سفارش خرید و سند پرداخت تطبیق دهید.
- تاریخ، مبلغ، طرف معامله و موضوع را بهطور کامل ثبت کنید.
- از ثبت معاملات نقدی بدون مستند خودداری کنید، چون اثبات آنها بعداً دشوار است.
- ثبتهای حسابداری را ماهانه مرور کنید، نه فقط در پایان سال.
۲. تکلیف دوم: نگهداری دفاتر و مدارک
بسته به نوع فعالیت و شخصیت حقوقی یا حقیقی بودن مؤدی، قانون الزاماتی درباره نگهداری دفاتر و مدارک مقرر میکند. نکته مهم این است که اسناد تنها برای روز تسلیم اظهارنامه لازم نیستند؛ ممکن است سالها بعد در جریان رسیدگی از شما درخواست شوند. هرچه مدارک منظمتر و در دسترستر باشند، دفاع از سوابق مالی آسانتر است.
۳. تکلیف سوم: تسلیم اظهارنامه در مهلت قانونی
اظهارنامه مالیاتی مهمترین سند اعلام درآمد است. تسلیم نکردن آن یا تسلیم خارج از مهلت میتواند آثار مالیاتی و جریمهای داشته باشد. توصیه عملی این است که:
- مهلت قانونی هر سال را از منابع رسمی بررسی کنید و تاریخ آن را در تقویم ثبت کنید.
- حداقل چند هفته قبل از مهلت، تهیه صورتهای مالی و اظهارنامه را آغاز کنید.
- ارقام اظهارنامه را با دفاتر و صورتهای مالی تطبیق دهید.
- پیش از ارسال نهایی، یک نفر دیگر (حسابدار یا مشاور) آن را بازبینی کند.
- رسید یا تأییدیه ارسال را نگه دارید.
۴. تکلیف چهارم: رعایت مالیاتهای تکلیفی و علیالحساب
در برخی معاملات و پرداختها، قانون از پرداختکننده میخواهد مالیات را کسر یا در زمان مشخص پرداخت کند. برای مثال، پرداخت حقوق به کارکنان یا پرداخت بعضی هزینهها به اشخاص دیگر ممکن است مشمول چنین مقرراتی باشد. اگر این تکلیف رعایت نشود، ممکن است خود پرداختکننده مسئول پرداخت مالیات و جرایم شود. به همین دلیل لازم است در شرکت یک نفر مسئول بررسی این موضوعات باشد.
۵. تکلیف پنجم: همکاری با مراجع مالیاتی
پاسخگویی به استعلامها و ارائه مدارک در مهلت تعیینشده، بخشی از تکلیف مؤدی است. بیتوجهی به ابلاغها یکی از شایعترین دلایل پیچیده شدن پروندههای مالیاتی است. اگر ابلاغی دریافت کردید:
- تاریخ ابلاغ و مهلت پاسخ را دقیقاً یادداشت کنید.
- متن ابلاغ را با دقت بخوانید و به مضمون آن توجه کنید.
- مدارک خواستهشده را بهصورت منظم آماده کنید.
- در صورت ابهام، سریعاً با مشاور مالیاتی یا حسابدار رسمی مشورت کنید.
- پاسخ و رسید ارسال را نگه دارید.
۶. تکلیف ششم: استفاده درست از سامانههای الکترونیکی
در سالهای اخیر بخش بزرگی از فرایندهای مالیاتی به سامانههای الکترونیکی منتقل شده است؛ از جمله ثبتنام و استفاده از سامانههای مربوط به مؤدیان، دریافت ابلاغها و ارسال اظهارنامه. نکته مهم این است که مسئولیت درستی اطلاعات ثبتشده با مؤدی است. شمارهها، مشخصات و نشانیها باید بهروز و دقیق باشند، چون ابلاغها ممکن است از همین مسیر انجام شود.
جدول مرور سریع تکالیف مالیاتی
| تکلیف | چه زمانی انجام میشود؟ | خطر نادیده گرفتن |
|---|---|---|
| ثبت معاملات و نگهداری اسناد | در طول سال | ناتوانی در اثبات هزینهها |
| تنظیم دفاتر و صورتهای مالی | پایان دوره و در طول سال | رد دفاتر یا تشخیص علیالرأس |
| تسلیم اظهارنامه | در مهلت قانونی سالانه | جریمه و تشخیص به روش دیگر |
| مالیاتهای تکلیفی | هنگام پرداخت یا طبق مقررات | مسئولیت مالیاتی پرداختکننده |
| پاسخ به ابلاغها و استعلامها | در مهلت درجشده در ابلاغ | قطعی شدن مالیات بدون دفاع |
| بهروز نگه داشتن اطلاعات در سامانهها | پیوسته | ابلاغ ناخواسته و از دست رفتن فرصت اعتراض |
چگونه کتاب در انجام این تکالیف کمک میکند؟
کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی» بهدلیل تمرکز بر تکالیف و الزامات مالیاتی فعالان بازرگانی، میتواند هنگام برنامهریزی برای هر یک از موارد بالا مرجع سریع و قابل استناد باشد. بهجای جستوجو در منابع پراکنده، میتوانید مستقیماً به مقررات مرتبط مراجعه کنید و تصمیمتان را بر اساس متن قانون بگیرید.
۱۰ اشتباه رایج مالیاتی بازرگانان و راه جلوگیری از آنها
بیشتر مشکلات مالیاتی بازرگانان از چند الگوی تکراری ناشی میشود. آگاهی از این الگوها، سادهترین و کمهزینهترین راه پیشگیری است. در ادامه ده اشتباه رایج را به همراه راهحل عملی هر کدام مرور میکنیم.
۱. بیتوجهی به مستندسازی هزینهها
بسیاری از بازرگانان هزینهها را انجام میدهند اما مدرک کافی ندارند. در رسیدگی مالیاتی، هزینهای که مستند نباشد ممکن است پذیرفته نشود و درآمد مشمول مالیات افزایش یابد. راهحل: برای هر هزینه مهم، فاکتور، قرارداد یا سند پرداخت معتبر نگه دارید و آنها را بهصورت منظم بایگانی کنید.
۲. تسلیم دیرهنگام یا ناقص اظهارنامه
شلوغی کاری و تعویق تهیه صورتهای مالی باعث میشود اظهارنامه در آخرین روزها و با عجله تنظیم شود. این وضعیت احتمال خطا را بالا میبرد. راهحل: یک تقویم مالیاتی داخلی تعریف کنید و تهیه مدارک را از چند هفته قبل شروع کنید.
۳. ناهماهنگی بین اسناد و ارقام اعلامی
گاهی عددهای اظهارنامه، دفاتر حسابداری، گزارشهای سامانهها و اسناد بانکی با هم تطابق ندارند. چنین اختلافاتی ممکن است در رسیدگی سؤالبرانگیز شود. راهحل: پیش از ارسال اظهارنامه، تطبیق ارقام با دفاتر، صورتحسابهای بانکی و اطلاعات سامانهها را انجام دهید.
۴. نادیده گرفتن مالیاتهای تکلیفی
بعضی شرکتها فقط به مالیات سالانه خود فکر میکنند و از تکلیف کسر یا پرداخت مالیات در معاملات و پرداختهای مشخص غافل میشوند. راهحل: فهرستی از پرداختهای شرکت تهیه کنید و مشخص کنید کدامیک مشمول مقررات تکلیفی است.
۵. بیتوجهی به ابلاغها
عدم پیگیری ابلاغها، چه در سامانه و چه بهصورت کاغذی، یکی از جدیترین اشتباهات است. ممکن است مهلت اعتراض بدون اقدام بگذرد. راهحل: یک نفر را مسئول بررسی منظم ابلاغها قرار دهید و اطلاعات تماس و نشانی خود را بهروز نگه دارید.
۶. اتکا به شنیدهها بهجای متن قانون
«دیگران هم همین کار را میکنند» یا «فلان شرکت این طور انجام داده» نمیتواند مبنای تصمیم مالیاتی باشد. قانون ممکن است تغییر کرده باشد یا شرایط دو شرکت متفاوت باشد. راهحل: به متن قانون و مقررات مراجعه کنید. وجود یک مرجع گزیده و قابل استناد مانند کتابی که در این مقاله معرفی شد، این کار را سریعتر میکند.
۷. تفکیک نکردن هزینههای شخصی و شرکتی
قاطی شدن هزینههای شخصی با هزینههای کسبوکار، هم حسابداری را مختل میکند و هم در رسیدگی مالیاتی اعتماد به دفاتر را کاهش میدهد. راهحل: حساب بانکی و ثبت هزینههای شخصی و شرکتی را از هم جدا کنید.
۸. تصمیمگیری مالیاتی پس از انجام معامله
اگر پیامد مالیاتی یک قرارداد بزرگ بعد از امضا بررسی شود، دیگر فرصت اصلاح ساختار آن وجود ندارد. راهحل: پیش از معاملات مهم، پیامد مالیاتی را بررسی کنید و در صورت نیاز با مشاور مالیاتی مشورت کنید.
۹. اتکای کامل به یک نفر
اگر دانش مالیاتی شرکت فقط در ذهن یک نفر باشد، رفتن یا غیبت او شرکت را در معرض خطر قرار میدهد. راهحل: فرایندها را مستند کنید و مدیر مالی، حسابدار و مدیر عامل همگی دانش پایه مالیاتی داشته باشند.
۱۰. بیاطلاعی از حقوق قانونی مؤدی
بعضی بازرگانان فقط تکالیف خود را میشناسند و از حقوق قانونی خود در فرایند رسیدگی و اعتراض بیخبرند. مؤدی حق دارد در چارچوب قانون از خود دفاع کند، مدارک ارائه کند و از مراجع رسیدگی استفاده کند. راهحل: با مراحل رسیدگی و مراجع حل اختلاف آشنا شوید و مهلتها را جدی بگیرید.
جدول خلاصه اشتباهات و راهحلها
| اشتباه رایج | پیامد احتمالی | اقدام پیشگیرانه |
|---|---|---|
| ضعف در مستندسازی | رد هزینهها | بایگانی منظم اسناد |
| تأخیر در اظهارنامه | جریمه و تشخیص جایگزین | تقویم مالیاتی |
| ناهماهنگی ارقام | سؤال و رسیدگی بیشتر | تطبیق قبل از ارسال |
| بیتوجهی به تکالیف | مسئولیت مالیاتی | فهرست پرداختهای مشمول |
| بیتوجهی به ابلاغ | از دست رفتن مهلت اعتراض | مسئول پیگیری ابلاغها |
| اتکا به شنیدهها | تصمیم اشتباه | مراجعه به متن قانون |
| تفکیک نکردن هزینهها | بیاعتباری دفاتر | حسابهای جدا |
| تصمیم دیرهنگام | ساختار نامناسب معامله | بررسی قبل از امضا |
| اتکا به یک نفر | خلأ دانشی | مستندسازی فرایند |
| بیاطلاعی از حقوق | از دست دادن فرصت دفاع | آشنایی با مراحل اعتراض |
بسیاری از این اشتباهات با اندکی آگاهی قابل پیشگیریاند. همین دلیل ارزش کتابهایی است که قوانین پراکنده را در قالب مرجعی کاربردی گردآوری میکنند.
اختلافات مالیاتی چگونه به وجود میآیند و چطور میتوان از آنها پیشگیری کرد؟
اختلاف مالیاتی یعنی مؤدی و مرجع مالیاتی درباره میزان درآمد مشمول مالیات، پذیرش هزینهها یا اجرای مقررات به نتیجه یکسان نرسند. چنین اختلافی لزوماً به معنای خطا یا تخلف نیست؛ گاهی از تفسیر متفاوت قانون یا کمبود مدارک ناشی میشود. اما هرچه اختلاف جدیتر شود، زمان، هزینه و انرژی بیشتری از کسبوکار میگیرد.
مسیر کلی رسیدگی مالیاتی چگونه است؟
مراحل دقیق و مهلتها را باید از متن قانون و ابلاغها بررسی کرد، اما بهطور کلی مسیر رایج به این صورت است:
- تسلیم اظهارنامه و ارائه اطلاعات مالی از سوی مؤدی.
- رسیدگی توسط سازمان امور مالیاتی و در صورت نیاز درخواست مدارک.
- صدور برگ تشخیص بر اساس نتیجه رسیدگی.
- اعتراض مؤدی در مهلت مقرر، در صورت مخالفت با برگ تشخیص.
- رسیدگی در مراجع حل اختلاف مالیاتی و صدور رأی.
- قطعیت و مطالبه پس از طی مراحل قانونی.
نکته حیاتی این است که در هر مرحله مهلتهای قانونی وجود دارد. بیتوجهی به این مهلتها ممکن است حق اعتراض را از بین ببرد. به همین دلیل بسیاری از متخصصان توصیه میکنند که پس از دریافت هر ابلاغ، همان روز بررسی و برنامهریزی شود.
مهمترین عوامل ایجاد اختلاف مالیاتی
- مدارک ناکافی: هزینه واقعی انجام شده، ولی اسناد کافی برای اثبات آن نیست.
- تفسیر متفاوت از قانون: مؤدی و مرجع مالیاتی یک ماده را به شکل متفاوت برداشت میکنند.
- خطا در محاسبه یا ثبت: اشتباه در طبقهبندی هزینهها یا ارقام اظهارنامه.
- ناهماهنگی اطلاعات: اختلاف بین اطلاعات اعلامی و اطلاعات موجود در سامانهها.
- تأخیر در پاسخ: عدم پاسخ به استعلامها یا ابلاغها در مهلت مقرر.
- اطلاع نداشتن از مقررات جدید: اجرای قانونی که دیگر معتبر نیست.
۸ اقدام عملی برای پیشگیری از اختلافات مالیاتی
- یک تقویم مالیاتی تهیه کنید. تاریخ تسلیم اظهارنامه، پرداختها و مهلت پاسخ به ابلاغها را در آن بنویسید.
- اسناد را همان لحظه ثبت و بایگانی کنید. جمعآوری مدارک بعد از ابلاغ، دشوارتر و پرهزینهتر است.
- قراردادها را با دقت تنظیم کنید. موضوع، مبلغ، شرایط پرداخت و طرفین باید روشن باشد.
- پیش از معاملات بزرگ مشورت کنید. هزینه مشاوره قبل از معامله معمولاً کمتر از هزینه اختلاف بعد از آن است.
- ارقام را قبل از ارسال تطبیق دهید. دفاتر، صورتهای مالی، بانک و سامانهها باید با هم سازگار باشند.
- با مقررات روز آشنا بمانید. متن قانون و بخشنامهها را دنبال کنید یا از مرجع معتبر استفاده کنید.
- ابلاغها را بهموقع بررسی کنید. مسئول مشخصی برای این کار تعیین شود.
- در صورت اختلاف، منطقی و مستند پاسخ دهید. استدلال را بر اساس قانون و مدارک تنظیم کنید، نه بر اساس احساس یا شنیدهها.
وقتی برگ تشخیص دریافت کردید چه کنید؟
دریافت برگ تشخیص به معنای پایان کار نیست. بسیاری از مؤدیان میتوانند در مهلت قانونی اعتراض کنند و مدارک خود را ارائه دهند. توصیههای کلی:
- آرام باشید و پیش از هر چیز تاریخ ابلاغ و مهلت اعتراض را مشخص کنید.
- متن برگ تشخیص را با دقت بخوانید و دلایل مرجع مالیاتی را یادداشت کنید.
- مدارک مرتبط با موارد مورد اختلاف را جمعآوری کنید.
- با یک حسابدار رسمی یا مشاور مالیاتی صحبت کنید.
- اعتراض خود را مکتوب، منظم و در مهلت قانونی ارائه دهید.
- از ابتدا با شواهد صحبت کنید، نه فقط با ادعا.
نقش آگاهی در کاهش اختلاف
تجربه نشان میدهد مؤدیانی که قوانین و تکالیف خود را میشناسند، معمولاً در رسیدگیها آمادگی بیشتری دارند و مدارک منظمتری ارائه میکنند. آگاهی به معنای تضمین نتیجه نیست، اما احتمال سوءتفاهم و خطا را کم میکند. به همین دلیل یکی از اهداف اصلی کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی»، پیشگیری از مشکلات و اختلافات مالیاتی از مسیر افزایش آگاهی است.
چند اصل طلایی
- مستندسازی بهتر از دفاع دیرهنگام است.
- مهلتهای قانونی را جدی بگیرید.
- پیش از معامله بررسی کنید، نه بعد از آن.
- دانش مالیاتی را در شرکت نهادینه کنید.
- در موارد پیچیده از متخصص کمک بگیرید.
برنامهریزی مالیاتی برای کسبوکار بازرگانی: مدیریت قانونی، نه فرار مالیاتی
برنامهریزی مالیاتی یعنی تصمیمگیری آگاهانه درباره ساختار معاملات، ثبت اسناد و زمانبندی اقدامات، در چارچوب قانون. این کار با فرار مالیاتی تفاوت اساسی دارد. فرار مالیاتی تخلف است و میتواند عواقب سنگینی داشته باشد؛ اما برنامهریزی مالیاتی یعنی استفاده درست از حقوق و ظرفیتهای قانونی و پرهیز از خطاهای ناخواسته.
چرا برنامهریزی مالیاتی مهم است؟
مالیات یکی از هزینههای ثابت هر کسبوکار است. اگر بازرگانی بدون برنامه عمل کند، ممکن است با یک مطالبه ناگهانی نقدینگی خود را از دست بدهد. در مقابل، شرکتی که از قبل برای تکالیف مالیاتی خود برنامه دارد، میتواند جریان نقدی را بهتر مدیریت کند و غافلگیر نشود.
مراحل ساده برای شروع برنامهریزی مالیاتی
- وضعیت فعلی را بسنجید. سوابق مالیاتی، اظهارنامههای گذشته، برگهای تشخیص و قطعی و وضعیت اسناد را مرور کنید.
- تکالیف را فهرست کنید. مشخص کنید کدام تکالیف سالانه، کدام فصلی و کدام ماهانه یا موردی هستند.
- مسئول تعیین کنید. هر تکلیف باید صاحب مشخص داشته باشد.
- تقویم مالیاتی بسازید. مهلتها را با یادآور ثبت کنید.
- سیستم حسابداری را اصلاح کنید. ثبت منظم و قابل ردیابی، بنیان همه کارهاست.
- ریسکها را بررسی کنید. معاملات بزرگ، پرداختهای ویژه و تغییرات ساختاری را پیش از اجرا بسنجید.
- بازبینی دورهای انجام دهید. هر سه یا شش ماه، وضعیت اسناد و تکالیف را مرور کنید.
برنامهریزی مالیاتی در چه موقعیتهایی ضروریتر است؟
- هنگام شروع به فعالیت یا تأسیس شرکت بازرگانی
- پیش از انعقاد قراردادهای بزرگ خرید یا فروش
- هنگام ورود به فعالیت صادرات یا واردات
- پیش از تغییر ساختار شرکت یا افزایش سرمایه
- هنگام استخدام نیروی جدید و تعیین نحوه پرداخت
- پس از دریافت برگ تشخیص یا ابلاغ رسیدگی
- هنگام انتشار مقررات جدید مالیاتی
نقش سیستم حسابداری در مدیریت مالیات
یک سیستم حسابداری قابل اتکا فقط برای تهیه صورتهای مالی نیست؛ ابزار اصلی دفاع در برابر ابهام است. اگر هر معامله، هزینه و پرداخت با سند معتبر ثبت شده باشد، بسیاری از پرسشهای مراجع مالیاتی بهراحتی پاسخ داده میشود. توصیه میشود:
- ثبتهای حسابداری را بهطور مستمر انجام دهید، نه یکجا در پایان سال.
- مغایرتگیری بانکی را ماهانه انجام دهید.
- کدینگ حسابها را روشن و ثابت نگه دارید.
- اسناد پشتیبان را به سند حسابداری مرتبط کنید.
- از نسخه پشتیبان دیجیتال و فیزیکی استفاده کنید.
همکاری با حسابدار رسمی، مشاور مالیاتی و مؤسسه حسابرسی
همه بازرگانان نیاز ندارند خودشان متخصص مالیات شوند، اما همه باید بتوانند با متخصصان گفتوگوی مؤثر داشته باشند. حسابدار رسمی، مشاور مالیاتی و مؤسسه حسابرسی میتوانند در موارد زیر کمک کنند:
- بررسی وضعیت مالیاتی و شناسایی ریسکها
- کمک در تنظیم صورتهای مالی و اظهارنامه
- راهنمایی در مواجهه با برگ تشخیص و اعتراض
- بررسی پیامد مالیاتی قراردادها و تغییرات ساختاری
- آموزش کارکنان مالی شرکت
مطالعه کتاب تخصصی پیش از مشورت، به شما کمک میکند پرسشهای دقیقتری مطرح کنید و از زمان مشاور بهتر استفاده کنید. مؤسسه حسابرسی بیلانگزارشگر نیز در صفحه معرفی کتاب، امکان درخواست مشاوره مالیاتی را برای علاقهمندان فراهم کرده است.
نمونه یک تقویم مالیاتی ساده برای شرکت بازرگانی
جدول زیر یک الگوی عمومی است. تاریخهای دقیق را باید از منابع رسمی هر سال بررسی کنید.
| دوره | اقدام پیشنهادی | مسئول پیشنهادی |
|---|---|---|
| ماهانه | مغایرتگیری بانکی و ثبت اسناد | حسابدار |
| ماهانه | بررسی پرداختهای مشمول مقررات تکلیفی | حسابدار یا مدیر مالی |
| فصلی | مرور ریسکها و وضعیت اسناد | مدیر مالی |
| پایان سال مالی | تهیه صورتهای مالی | حسابدار و مدیر مالی |
| پس از پایان سال مالی | تهیه و بازبینی اظهارنامه | مدیر مالی و مشاور |
| در طول سال | بررسی ابلاغها و سامانهها | مسئول تعیینشده |
| سالانه | مرور مقررات جدید و اصلاحات | مدیر مالی و مشاور |
خلاصه این بخش
برنامهریزی مالیاتی یک هزینه اضافه نیست؛ نوعی بیمه در برابر غافلگیری است. هرچه زودتر شروع شود و با آگاهی از قوانین همراه باشد، اثر بهتری دارد. کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی» میتواند بخشی از این برنامه باشد؛ چون مرجعی قابل استناد برای شناخت مقررات در اختیار شما میگذارد.
این کتاب برای چه کسانی مناسب است؟
کتاب «گزیدهای از قوانین و مقررات مالیاتهای مستقیم مرتبط با فعالیت بازرگانی» برای هر کسی که در حوزه بازرگانی تصمیم مالی میگیرد یا درباره مالیات بازرگانی مطالعه میکند، میتواند مفید باشد. در ادامه، نیاز هر گروه و نحوه بهرهبرداری آنها از کتاب را مرور میکنیم.
بازرگانان، صادرکنندگان و واردکنندگان
این گروه مخاطب اصلی کتاب است. بازرگانی که هر روز با خرید، فروش، قرارداد و مذاکره سروکار دارد، معمولاً فرصت مطالعه کامل قانون را ندارد. کتاب به او کمک میکند در مدت کوتاه با چارچوب مالیاتی فعالیت خود آشنا شود و بداند چه تکالیفی بر عهده اوست. نیاز اصلی این گروه چیست؟ دانستن اینکه کدام مقررات به فعالیت آنها مربوط است و برای پیشگیری از مشکل چه کنند.
مدیران مالی و حسابداران شرکتهای بازرگانی
مدیران مالی و حسابداران روزانه با اسناد، دفاتر و اظهارنامهها کار میکنند. برای آنها مهم است که مرجع منظمی در دسترس داشته باشند تا بتوانند هنگام ثبت یک معامله یا پاسخ به یک پرسش، سریع به مقررات مرتبط مراجعه کنند. کتاب میتواند کنار میز کار آنها نقش مرجع سریع را داشته باشد.
حسابرسان و مشاوران مالیاتی
حرفهایها هم گاهی به گزیدهای منسجم نیاز دارند، مخصوصاً وقتی میخواهند تکالیف مالیاتی یک مشتری بازرگانی را سریع مرور کنند یا مطلبی را برای آموزش کارکنان آماده کنند. وجود مجموعهای قابل استناد، زمان تحقیق را کوتاه میکند.
دانشجویان و پژوهشگران حسابداری، مالیات و حقوق
دانشجویانی که میخواهند فراتر از جزوه کلاس، با کاربرد قوانین مالیاتی در یک حوزه مشخص آشنا شوند، میتوانند از کتاب استفاده کنند. تمرکز کتاب بر فعالیت بازرگانی، آن را برای پروژهها، پایاننامهها و مطالعات موردی مناسب میکند.
کارآفرینان و تازهواردان به تجارت
کسی که میخواهد کسبوکار بازرگانی راه بیندازد، بهتر است از ابتدا تصویر درستی از تکالیف مالیاتی داشته باشد. این آگاهی هنگام برنامهریزی مالی، قیمتگذاری و انتخاب ساختار فعالیت کمک میکند. هزینه کماطلاعی در آغاز کار، معمولاً در سالهای بعد با جریمه و اختلاف پرداخت میشود.
مدیران عامل و صاحبان شرکتها
مدیرعامل لازم نیست حسابدار باشد، اما باید بداند چه ریسکهایی شرکت را تهدید میکند. مطالعه کتاب به او کمک میکند در جلسات با مدیر مالی و مشاوران، پرسشهای بهتری مطرح کند و تصمیمهای آگاهانهتری بگیرد.
جدول انتخاب: کتاب برای چه کسی چه کاربردی دارد؟
| مخاطب | نیاز اصلی | کاربرد کتاب |
|---|---|---|
| بازرگان | شناخت تکالیف و پیشگیری از مشکل | مرجع آگاهیبخش |
| مدیر مالی و حسابدار | مراجعه سریع به مقررات | مرجع کاربردی |
| حسابرس و مشاور | مرور سریع و قابل استناد | منبع گزیده |
| دانشجو و پژوهشگر | آشنایی با کاربرد قانون | منبع آموزشی |
| کارآفرین | شروع آگاهانه | راهنمای ورود |
| مدیرعامل | درک ریسک و تصمیمگیری | مرجع مدیریتی |
چه کسانی به مطالعه کامل کتاب نیاز دارند و چه کسانی به فصل اول؟
اگر فقط میخواهید با سبک و ساختار کتاب آشنا شوید، فصل اول که بهصورت رایگان در دسترس است، شروع مناسبی است. اگر مسئول مستقیم امور مالی و مالیاتی یک شرکت بازرگانی هستید یا بهطور حرفهای با مؤدیان بازرگانی کار میکنید، مطالعه کامل کتاب مفیدتر خواهد بود.
آیا کتاب برای افراد غیرمتخصص قابل فهم است؟
کتاب بهعنوان راهنمای کاربردی معرفی شده و هدف آن کمک به فعالان اقتصادی است، نه فقط متخصصان مالیات. با این حال، متن قوانین ذاتاً فنی است و ممکن است برای فردی که پیشزمینه حسابداری ندارد، در بخشهایی نیاز به مطالعه دقیقتر یا مشورت با متخصص ایجاد شود. توصیه میشود ابتدا فصل اول را مطالعه کنید و با توجه به سطح آشنایی خود تصمیم بگیرید.
چرا مطالعه این کتاب اهمیت دارد؟ مزایا و نحوه استفاده بهینه
دسترسی منظم و کاربردی به مقررات مالیاتی، به فعالان بازرگانی کمک میکند تا با شناخت بهتر الزامات قانونی، تکالیف مالیاتی خود را آگاهانهتر پیگیری کنند و احتمال بروز برخی مشکلات و اختلافات مالیاتی را کاهش دهند. در ادامه مزایای عملی مطالعه کتاب را بررسی میکنیم.
۷ مزیت اصلی کتاب برای فعالان بازرگانی
- صرفهجویی در زمان: بهجای جستوجو در منابع پراکنده، یک مجموعه گزیده در اختیار دارید.
- تمرکز بر حوزه بازرگانی: مطالب بر اساس نیاز فعالان این حوزه انتخاب شدهاند، نه بهصورت عمومی و کلی.
- قابلیت استناد: کتاب بر قوانین و مقررات رسمی تکیه دارد و برای مراجعه و استناد مناسب است.
- کاهش خطای ناشی از بیاطلاعی: وقتی تکلیف را بشناسید، احتمال فراموش کردن یا نادیده گرفتن آن کم میشود.
- گفتوگوی بهتر با متخصصان: با مفاهیم آشنا هستید و میتوانید پرسشهای دقیقتری مطرح کنید.
- آموزش تیم مالی: میتوانید از کتاب برای آموزش حسابداران و کارکنان جدید استفاده کنید.
- تصمیمگیری آگاهانهتر: هنگام عقد قرارداد یا برنامهریزی مالی، پیامد مالیاتی را بهتر میسنجید.
مقایسه مطالعه کتاب با جستوجوی پراکنده در اینترنت
| معیار | کتاب گزیده و تخصصی | جستوجوی پراکنده |
|---|---|---|
| تمرکز موضوعی | مرتبط با بازرگانی | عمومی و پراکنده |
| ساختار مطالب | منظم و دستهبندیشده | ناهمگون |
| اعتماد به منبع | مبتنی بر قوانین و مؤلفان مشخص | متغیر و گاه نامطمئن |
| زمان مورد نیاز | کمتر برای مرور اولیه | زیاد برای تطبیق منابع |
| امکان استناد | بیشتر | بسته به منبع |
این جدول به این معنا نیست که اینترنت بیفایده است؛ بلکه نشان میدهد برای شروع منظم و ساختاریافته، یک مرجع گزیده معمولاً کارآمدتر است. برای مطالب بهروز، همچنان باید متن جدید قوانین و اطلاعیههای رسمی را دنبال کنید.
چگونه از کتاب بیشترین استفاده را ببریم؟
گام اول: فصل اول را بخوانید
قبل از مطالعه کل کتاب، فصل اول را که رایگان در دسترس است دانلود کنید. با این کار میتوانید سبک نگارش، سطح فنی بودن مطالب و میزان تطابق آن با نیاز خود را بسنجید.
گام دوم: نیازهای خود را فهرست کنید
پیش از مطالعه، چند پرسش مشخص بنویسید. مثلاً: «تکالیف من در قبال اسناد خرید چیست؟» یا «برای پاسخ به ابلاغ باید چه مدارکی آماده کنم؟». هنگام مطالعه، دنبال پاسخ این پرسشها باشید.
گام سوم: نکات مهم را علامتگذاری کنید
بخشهایی را که به فعالیت شما مربوط است، علامت بزنید. این کار هنگام مراجعههای بعدی، سرعت پیدا کردن مطلب را بالا میبرد.
گام چهارم: دانش را به فرایند تبدیل کنید
مطالعه تنها وقتی مؤثر است که به رفتار تبدیل شود. فهرست تکالیف خود را بسازید، تقویم مالیاتی تهیه کنید و مسئولان هر کار را مشخص کنید.
گام پنجم: متن بهروز را تطبیق دهید
قوانین ممکن است تغییر کنند. پیش از هر اقدام مهم، متن بهروز و اطلاعیههای رسمی را بررسی کنید و در صورت نیاز با مشاور مالیاتی مشورت کنید.
گام ششم: در تیم به اشتراک بگذارید
اگر شرکت دارید، نکات مهم را با مدیر مالی، حسابدار و مدیران مرتبط در میان بگذارید. دانش مالیاتی نباید در ذهن یک نفر بماند.
یک چکلیست ۱۰ مورد برای بازرگانان پس از مطالعه کتاب
- فهرست تکالیف مالیاتی شرکت را تهیه کردهام.
- برای هر تکلیف مسئول تعیین کردهام.
- تقویم مالیاتی ساختهام و یادآور فعال کردهام.
- اسناد خرید و فروش را بهصورت منظم بایگانی میکنم.
- ارقام دفاتر و اظهارنامه را پیش از ارسال تطبیق میدهم.
- پرداختهای مشمول مقررات تکلیفی را شناسایی کردهام.
- ابلاغها و سامانهها را بهطور منظم بررسی میکنم.
- پیش از معاملات بزرگ، پیامد مالیاتی را بررسی میکنم.
- اطلاعات شرکت در سامانهها بهروز است.
- با یک مشاور مالیاتی یا حسابدار رسمی در ارتباط هستم.
کتاب در کنار ابزارهای دیگر
کتاب بخشی از یک اکوسیستم آگاهی مالیاتی است. در کنار آن، سیستم حسابداری منظم، تقویم مالیاتی، مشاوره تخصصی و پیگیری اطلاعیههای رسمی هم لازم است. هیچ منبع واحدی همه نیازها را پوشش نمیدهد، اما یک مرجع گزیده و معتبر میتواند نقطه شروع مطمئنی باشد.


.png)
