


حاکمیت شرکتی چیست؟ راهنمای جامع اصول و ارکان حاکمیت شرکتی
تصور کنید دو شرکت با سرمایه، محصول و بازار یکسان داریم؛ یکی از آنها سالها بعد به یک برند معتبر و مورد اعتماد سرمایهگذاران تبدیل میشود، در حالی که دیگری درگیر رسواییهای مالی، بیاعتمادی سهامداران و در نهایت ورشکستگی میشود. تفاوت اصلی این دو مسیر، اغلب نه در محصول بهتر یا بازار بزرگتر، بلکه در چیزی نهفته است که شاید کمتر به چشم بیاید: حاکمیت شرکتی.
از فروپاشی غولهای بزرگ اقتصادی جهان مثل انرون گرفته تا رشد پایدار شرکتهایی که امروز به الگوی موفقیت تبدیل شدهاند، حاکمیت شرکتی نشان داده که فقط یک اصطلاح تخصصی در کتابهای مدیریت نیست؛ بلکه ستون فقراتی است که پایداری، شفافیت و اعتبار هر سازمانی بر آن استوار میشود. حاکمیت شرکتی تعیین میکند چه کسی تصمیم میگیرد، چگونه پاسخگو است و چطور منافع سهامداران، مدیران و جامعه در کنار هم حفظ میشود.
اما واقعاً حاکمیت شرکتی چیست و چرا امروز حتی کسبوکارهای کوچک و متوسط هم باید نسبت به آن حساس باشند؟ در این مقاله، این مفهوم کلیدی را از صفر تا صد بررسی میکنیم؛ از تعریف و اصول پایه گرفته تا نقش آن در جلب اعتماد سرمایهگذاران و موفقیت بلندمدت سازمانها.
حاکمیت شرکتی چیست؟
در دنیای امروز که رقابت میان شرکتها به اوج خود رسیده و سرمایهگذاران بیش از هر زمان دیگری به دنبال اطمینان از سلامت مالی و مدیریتی سازمانها هستند، مفهوم حاکمیت شرکتی به یکی از مهمترین ارکان موفقیت پایدار کسبوکارها تبدیل شده است. شاید شما هم بارها این اصطلاح را شنیده باشید اما دقیقاً ندانید که منظور از آن چیست، چه کسانی مسئول اجرای آن هستند و چرا باید به آن اهمیت بدهیم.
در این مقاله جامع، به زبانی ساده و کاربردی همه چیز را درباره حاکمیت شرکتی توضیح میدهیم؛ از تعریف دقیق آن گرفته تا اصول، ارکان، مدلهای مختلف در دنیا، جایگاه آن در قوانین ایران و چالشهایی که سازمانهای ایرانی با آن روبرو هستند.
تعریف حاکمیت شرکتی (Corporate Governance)
حاکمیت شرکتی (Corporate Governance) به مجموعهای از قوانین، مقررات، فرآیندها، رویهها و ساختارهایی گفته میشود که از طریق آنها یک شرکت هدایت، کنترل و نظارت میشود. به عبارت سادهتر، حاکمیت شرکتی مشخص میکند که چه کسانی در شرکت تصمیم میگیرند، این تصمیمگیریها چگونه انجام میشود، چه کسانی بر آنها نظارت دارند و منافع چه گروههایی باید در این فرآیند لحاظ شود.
یکی از معتبرترین تعاریف حاکمیت شرکتی را سازمان همکاری و توسعه اقتصادی (OECD) ارائه داده است:
“حاکمیت شرکتی شامل مجموعهای از روابط میان مدیریت شرکت، هیئتمدیره، سهامداران و سایر ذینفعان است. حاکمیت شرکتی همچنین ساختاری را فراهم میکند که از طریق آن اهداف شرکت تعیین شده، ابزارهای دستیابی به این اهداف مشخص میشود و عملکرد در قبال این اهداف سنجیده میشود.”
به بیانی دیگر، حاکمیت شرکتی پاسخ به این سوال است: “چه کسانی باید شرکت را اداره کنند، چگونه باید این کار انجام شود و در برابر چه کسانی باید پاسخگو باشند؟”
برای درک بهتر، میتوان حاکمیت شرکتی را به قانون اساسی یک کشور تشبیه کرد. همانطور که قانون اساسی چارچوب کلی حکمرانی یک کشور را مشخص میکند، حاکمیت شرکتی هم چارچوب کلی مدیریت و نظارت در یک سازمان را تعریف میکند.
تاریخچه و پیدایش مفهوم حاکمیت شرکتی
مفهوم حاکمیت شرکتی به شکل مدرن آن، ریشه در دهه ۱۹۸۰ و ۱۹۹۰ میلادی دارد، اما نطفه آن خیلی پیشتر بسته شده بود.
دوران اولیه (قرن هجدهم و نوزدهم):
با ظهور شرکتهای سهامی عام در قرن هجدهم، اولین چالشهای مربوط به تفکیک مالکیت از مدیریت پدیدار شد. آدام اسمیت در سال ۱۷۷۶ در کتاب “ثروت ملل” هشدار داد که مدیران شرکتهای سهامی عام که پول دیگران را اداره میکنند، نمیتوان انتظار داشت با همان دقت و احتیاطی که مالک اصلی از سرمایهاش مراقبت میکند، رفتار کنند. این همان چیزی است که بعدها “مشکل نمایندگی” (Agency Problem) نام گرفت.
دهه ۱۹۸۰ – ظهور رسمی مفهوم:
در این دوران، موج خرید اهرمی شرکتها (Leveraged Buyouts) و بحثهای داغ پیرامون مسئولیت هیئتمدیره در برابر سهامداران، توجهها را به حاکمیت شرکتی جلب کرد.
دهه ۱۹۹۰ – نقطه عطف:
در سال ۱۹۹۲، گزارش کادبری (Cadbury Report) در انگلستان منتشر شد که اولین سند جامع درباره حاکمیت شرکتی محسوب میشود. این گزارش پس از رسواییهای مالی متعدد در انگلستان تهیه شد و توصیههایی درباره ساختار هیئتمدیره، کنترلهای مالی و شفافیت ارائه داد.
اوایل قرن بیستویکم – رسواییهای بزرگ:
شاید بزرگترین تکانه به حاکمیت شرکتی، ورشکستگی غولهای شرکتی مثل انرون (Enron) در ۲۰۰۱ و ورلدکام (WorldCom) در ۲۰۰۲ بود. این رسواییها نشان داد که نبود نظارت کافی چگونه میتواند به فروپاشی شرکتهای بزرگ منجر شود و میلیاردها دلار خسارت به سهامداران و کارکنان وارد کند. در پی این رویدادها، قانون ساربنز-اکسلی (Sarbanes-Oxley Act) در آمریکا در سال ۲۰۰۲ تصویب شد که الزامات سختگیرانهای برای حاکمیت شرکتی مقرر کرد.
در ایران: توجه رسمی به حاکمیت شرکتی در ایران با توسعه بازار سرمایه و افزایش شرکتهای بورسی آغاز شد. سازمان بورس و اوراق بهادار در سالهای اخیر آییننامهها و دستورالعملهایی را در این زمینه تدوین و الزامی کرده است.
تفاوت حاکمیت شرکتی با مدیریت شرکتی
یکی از رایجترین سوالاتی که مطرح میشود این است: تفاوت حاکمیت شرکتی با مدیریت شرکتی چیست؟
این دو مفهوم اگرچه به هم مرتبط هستند اما تفاوتهای اساسی دارند:
| ویژگی | حاکمیت شرکتی | مدیریت شرکتی |
|---|---|---|
| سطح | سطح راهبردی و کلان | سطح عملیاتی و اجرایی |
| مسئولان | هیئتمدیره و سهامداران | مدیران اجرایی و کارکنان |
| تمرکز | نظارت، کنترل و هدایت | برنامهریزی و اجرا |
| افق زمانی | بلندمدت | کوتاهمدت و میانمدت |
| هدف اصلی | حفظ منافع همه ذینفعان | دستیابی به اهداف سازمانی |
| ماهیت | نظارتی | اجرایی |
به بیانی سادهتر: حاکمیت شرکتی تعیین میکند “چه باید بشود”، در حالی که مدیریت شرکتی مشخص میکند “چگونه باید انجام شود”.
هیئتمدیره که رکن اصلی حاکمیت شرکتی است، وظیفه نظارت بر عملکرد مدیریت اجرایی را دارد، در حالی که مدیریت اجرایی مسئول پیادهسازی استراتژیها و اداره روزانه شرکت است.
چرا حاکمیت شرکتی برای سازمانها اهمیت دارد؟
شاید این سوال برایتان پیش بیاید که چرا باید به حاکمیت شرکتی اهمیت داد؟ آیا این فقط یک الزام قانونی است یا واقعاً فایدهای دارد؟ پاسخ کوتاه این است: حاکمیت شرکتی مستقیماً بر بقا و موفقیت بلندمدت سازمان تاثیر میگذارد.
نقش حاکمیت شرکتی در جلب اعتماد سرمایهگذاران
در دنیای سرمایهگذاری، اعتماد با ارزشترین دارایی است. سرمایهگذاران قبل از اینکه پول خود را وارد شرکتی کنند، میخواهند مطمئن شوند که:
- اطلاعات مالی شرکت دقیق و صادقانه است
- مدیریت به دنبال منافع شخصی خود نیست و منافع سهامداران را در نظر میگیرد
- مکانیزمهای نظارتی کافی برای جلوگیری از سوءاستفاده وجود دارد
- در صورت بروز مشکل، پاسخگویی وجود خواهد داشت
تحقیقات متعدد نشان داده است که شرکتهایی با حاکمیت شرکتی قویتر، هزینه سرمایه کمتری دارند. این به این معناست که سرمایهگذاران حاضرند با نرخ بازده کمتری در این شرکتها سرمایهگذاری کنند چون ریسک کمتری احساس میکنند.
یک مطالعه معروف توسط مککینزی نشان داد که سرمایهگذاران نهادی حاضرند برای سهام شرکتهایی با حاکمیت شرکتی خوب، ۱۰ تا ۱۵ درصد بیشتر بپردازند. این عدد نشان میدهد که حاکمیت شرکتی مستقیماً بر ارزشگذاری شرکت تاثیر میگذارد.
تاثیر حاکمیت شرکتی بر عملکرد مالی شرکت
ممکن است تصور کنید که حاکمیت شرکتی فقط یک چارچوب رسمی و بروکراتیک است و ربطی به عملکرد مالی ندارد. اما واقعیت خلاف این است.
چگونه حاکمیت شرکتی عملکرد مالی را بهبود میبخشد؟
۱. تصمیمگیری بهتر: وقتی هیئتمدیرهای مستقل و متنوع وجود داشته باشد، احتمال اینکه تصمیمات از دیدگاههای مختلف بررسی شوند بیشتر است و در نتیجه تصمیمات بهتری گرفته میشود.
۲. کاهش هزینههای نمایندگی: مشکل نمایندگی زمانی رخ میدهد که مدیران به جای منافع سهامداران، به دنبال منافع شخصی خود باشند. حاکمیت شرکتی با ایجاد مکانیزمهای نظارتی، این هزینهها را کاهش میدهد.
۳. برنامهریزی استراتژیک بلندمدت: شرکتهایی با حاکمیت شرکتی قوی کمتر تحت تاثیر فشارهای کوتاهمدت قرار میگیرند و بیشتر بر ایجاد ارزش بلندمدت تمرکز میکنند.
۴. مدیریت ریسک موثرتر: کمیتههای تخصصی هیئتمدیره، از جمله کمیته ریسک، نقش مهمی در شناسایی و مدیریت ریسکهای سازمانی دارند.
کاهش ریسکهای تقلب و سوءمدیریت
یکی از مهمترین دلایل توجه به حاکمیت شرکتی، پیشگیری از تقلب و سوءمدیریت است. وقتی ساختار نظارتی مناسبی وجود داشته باشد، فرصتهای تقلب به شدت کاهش مییابد.
مثلث تقلب در ادبیات حسابداری نشان میدهد که تقلب زمانی رخ میدهد که سه عامل همزمان وجود داشته باشند:
- انگیزه یا فشار (مثلاً نیاز مالی)
- فرصت (ضعف در کنترلهای داخلی)
- توجیه (منطقسازی رفتار)
حاکمیت شرکتی با تقویت کنترلهای داخلی و ایجاد فرهنگ شفافیت، فرصت را به شدت کاهش میدهد. وقتی مدیری بداند که اعمال او زیر ذرهبین هیئتمدیره مستقل، حسابرس داخلی و حسابرس مستقل است، احتمال اینکه دست به تقلب بزند بسیار کمتر است.
اصول اصلی حاکمیت شرکتی
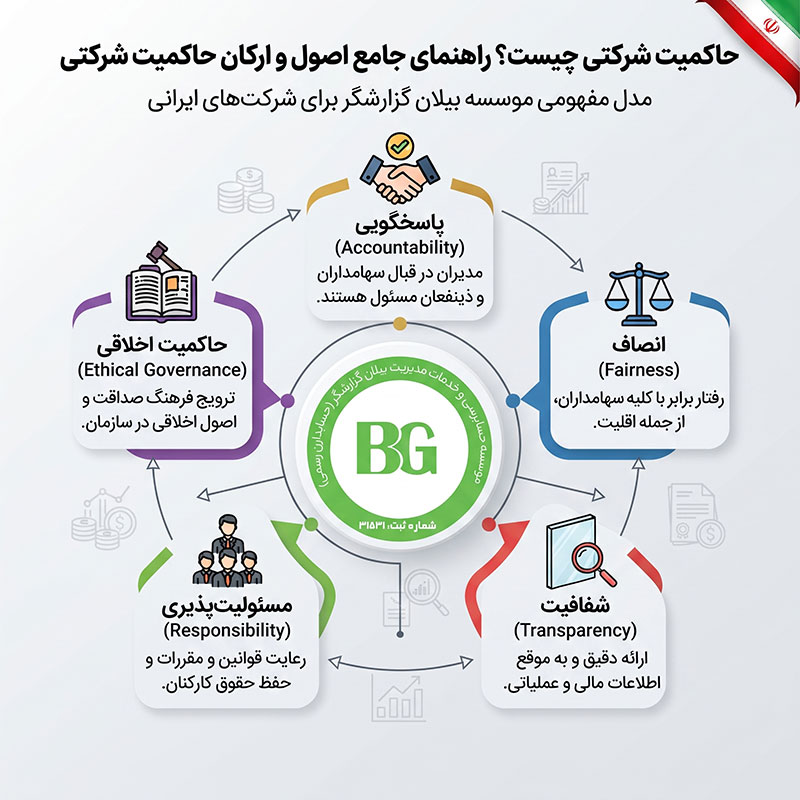
برای اینکه حاکمیت شرکتی به درستی عمل کند، باید بر پایه اصولی استوار باشد. OECD و سایر نهادهای بینالمللی چندین اصل کلیدی را برای حاکمیت شرکتی تعریف کردهاند که در ادامه هر کدام را به تفصیل توضیح میدهیم.
شفافیت (Transparency)
شفافیت یعنی اطلاعات مربوط به شرکت باید به موقع، دقیق و قابل دسترس برای همه ذینفعان مرتبط باشد. این اصل تضمین میکند که سرمایهگذاران، سهامداران و سایر ذینفعان بتوانند تصمیمات آگاهانهای بگیرند.
شفافیت شامل موارد زیر میشود:
- گزارشگری مالی شفاف: صورتهای مالی باید طبق استانداردهای حسابداری تهیه شوند و واقعیت وضعیت شرکت را نشان دهند.
- افشای اطلاعات با اهمیت: هر اطلاعاتی که میتواند بر تصمیم سرمایهگذار تاثیر بگذارد باید به موقع افشا شود.
- شفافیت در ساختار مالکیت: چه کسانی سهامداران عمده شرکت هستند؟
- شفافیت در معاملات با اشخاص وابسته: معاملاتی که شرکت با اشخاص مرتبط با مدیران انجام میدهد باید به وضوح گزارش شود.
چرا شفافیت اینقدر مهم است؟ بدون شفافیت، سایر اصول حاکمیت شرکتی قابل اجرا نیستند. چطور میتوان از مدیران پاسخگویی خواست اگر اطلاعات کافی درباره اقدامات آنها در دسترس نباشد؟
پاسخگویی (Accountability)
پاسخگویی یعنی مدیران و هیئتمدیره باید در برابر سهامداران و سایر ذینفعان پاسخگو باشند. آنها باید بتوانند توضیح دهند که چرا تصمیمات خاصی گرفته شده و نتایج این تصمیمات چه بوده است.
جنبههای مختلف پاسخگویی:
- پاسخگویی مالی: آیا منابع مالی شرکت به درستی استفاده شدهاند؟
- پاسخگویی عملکردی: آیا اهداف تعیینشده محقق شدهاند؟
- پاسخگویی قانونی: آیا شرکت از قوانین و مقررات پیروی کرده است؟
- پاسخگویی اخلاقی: آیا رفتار مدیران با ارزشهای اعلامشده شرکت مطابقت دارد؟
برای تحقق پاسخگویی، باید مکانیزمهای عملی وجود داشته باشد؛ از جمله: حق رای سهامداران در تعیین اعضای هیئتمدیره، گزارشدهی منظم هیئتمدیره به سهامداران، و وجود کمیته حسابرسی مستقل.
مسئولیتپذیری (Responsibility)
مسئولیتپذیری با پاسخگویی متفاوت است. در حالی که پاسخگویی به معنای توضیح دادن اقدامات گذشته است، مسئولیتپذیری به معنای تعهد به انجام درست وظایف است.
در حاکمیت شرکتی، مسئولیتپذیری شامل موارد زیر میشود:
- مسئولیت هیئتمدیره در راهبری استراتژیک شرکت
- مسئولیت مدیریت ارشد در اجرای استراتژیها
- مسئولیت شرکت در برابر جامعه (مسئولیت اجتماعی شرکتی یا CSR)
- رعایت قوانین و مقررات توسط تمام سطوح سازمان
مسئولیتپذیری همچنین به این معناست که وقتی چیزی اشتباه میرود، افراد مسئول باید پیامدهای آن را بپذیرند.
انصاف و رعایت حقوق ذینفعان (Fairness)
انصاف یعنی با همه ذینفعان، از جمله سهامداران اقلیت، رفتار منصفانهای داشته باشیم. در بسیاری از شرکتها، سهامداران عمده میتوانند از موقعیت خود سوءاستفاده کنند و به سهامداران اقلیت آسیب بزنند. حاکمیت شرکتی باید از این اتفاق جلوگیری کند.
اصل انصاف شامل موارد زیر میشود:
- رفتار برابر با همه سهامداران در دسترسی به اطلاعات
- حق رای برابر برای هر سهم (البته بسته به نوع سهام)
- حق دریافت سود متناسب با میزان مشارکت
- حق شکایت در صورت نقض حقوق
- در نظر گرفتن منافع کارکنان، تامینکنندگان، مشتریان و سایر ذینفعان
استقلال هیئتمدیره (Independence)
استقلال یعنی اعضای هیئتمدیره، به ویژه اعضای غیرموظف، باید از وابستگیهای شخصی، مالی یا تجاری که ممکن است قضاوت آنها را تحت تاثیر قرار دهد، آزاد باشند.
چرا استقلال هیئتمدیره مهم است؟
اگر تمام اعضای هیئتمدیره به مدیرعامل وابسته باشند یا منافع مشترکی با مدیریت ارشد داشته باشند، نظارت واقعی امکانپذیر نخواهد بود. استقلال اطمینان میدهد که هیئتمدیره میتواند در صورت لزوم، حتی تصمیمات سختی مثل برکناری مدیرعامل را اتخاذ کند.
معیارهای استقلال یک عضو هیئتمدیره:
- نباید کارمند فعلی یا سابق اخیر شرکت باشد
- نباید با مدیریت ارشد روابط خانوادگی نزدیک داشته باشد
- نباید منافع تجاری قابل توجهی با شرکت داشته باشد
- نباید از شرکت پاداشهای مالی قابل توجه خارج از حقالزحمه هیئتمدیره دریافت کند
ارکان اصلی نظام حاکمیت شرکتی
نظام حاکمیت شرکتی از چند رکن اصلی تشکیل شده که هر کدام نقش خاصی ایفا میکنند و با یکدیگر در تعامل هستند.
مجمع عمومی سهامداران
مجمع عمومی بالاترین رکن تصمیمگیری در شرکت است. در این مجمع، سهامداران به عنوان مالکان اصلی شرکت گرد هم میآیند و مهمترین تصمیمات را میگیرند.
انواع مجمع عمومی:
۱. مجمع عمومی عادی: حداقل سالی یک بار برگزار میشود و در آن:
- صورتهای مالی سال گذشته تصویب میشود
- اعضای هیئتمدیره انتخاب میشوند
- بازرس یا حسابرس قانونی انتخاب میشود
- درباره تقسیم سود تصمیم گرفته میشود
۲. مجمع عمومی فوقالعاده: برای تصمیمات مهمی مثل تغییر اساسنامه، افزایش یا کاهش سرمایه، یا انحلال شرکت برگزار میشود.
اهمیت مشارکت سهامداران: متاسفانه در بسیاری از کشورها از جمله ایران، مشارکت سهامداران خرد در مجامع عمومی بسیار پایین است. این امر میتواند باعث شود که سهامداران عمده یا مدیریت، کنترل کامل بر تصمیمات مجمع داشته باشند.
هیئتمدیره
هیئتمدیره (Board of Directors) قلب تپنده حاکمیت شرکتی است. این نهاد توسط سهامداران انتخاب میشود و مسئولیت راهبری استراتژیک شرکت و نظارت بر مدیریت اجرایی را بر عهده دارد.
وظایف اصلی هیئتمدیره:
- تعیین چشمانداز، مأموریت و استراتژی کلی شرکت
- انتخاب، ارزیابی و در صورت لزوم برکناری مدیرعامل
- تصویب بودجه و برنامههای اصلی شرکت
- نظارت بر عملکرد مالی و عملیاتی
- اطمینان از رعایت قوانین و مقررات
- مدیریت ریسکهای اصلی شرکت
- ارتباط با سهامداران و سایر ذینفعان
ترکیب هیئتمدیره: هیئتمدیرههای موثر معمولاً از ترکیبی از اعضای موظف (مدیران اجرایی) و اعضای غیرموظف (مستقل) تشکیل میشوند.
نقش اعضای غیرموظف هیئتمدیره
اعضای غیرموظف (Non-Executive Directors) یا مدیران مستقل، افرادی هستند که در مدیریت اجرایی روزانه شرکت دخالت ندارند اما در جلسات هیئتمدیره شرکت میکنند و نظارت میکنند.
چرا اعضای غیرموظف ضروری هستند؟
اعضای موظف (مثل مدیرعامل که عضو هیئتمدیره هم هست) به طور طبیعی تمایل دارند از تصمیماتی که خودشان گرفتهاند دفاع کنند. اعضای غیرموظف دیدگاه مستقل و عینیتری ارائه میدهند.
وظایف اعضای غیرموظف:
- چالش سازنده در برابر تصمیمات مدیریت
- نظارت بر عملکرد مدیریت ارشد
- نقش کلیدی در کمیتههای تخصصی (حسابرسی، پاداش، انتصابات)
- حمایت از حقوق سهامداران اقلیت
استانداردهای بینالمللی معمولاً توصیه میکنند که حداقل نیمی از اعضای هیئتمدیره (و در برخی موارد اکثریت) باید مستقل باشند.
کمیتههای تخصصی زیرمجموعه هیئتمدیره
برای اینکه هیئتمدیره بتواند وظایفش را به خوبی انجام دهد، معمولاً کمیتههای تخصصی تشکیل میدهد. این کمیتهها موضوعات خاصی را عمیقتر بررسی میکنند و به هیئتمدیره گزارش میدهند.
مهمترین کمیتهها:
۱. کمیته حسابرسی (Audit Committee):
- نظارت بر گزارشگری مالی
- ارتباط با حسابرس مستقل
- نظارت بر حسابرسی داخلی
- بررسی کنترلهای داخلی
- این کمیته باید کاملاً از اعضای مستقل تشکیل شده باشد
۲. کمیته پاداش و جبران خدمات (Remuneration/Compensation Committee):
- تعیین سیاستهای پاداش مدیران ارشد
- اطمینان از اینکه پاداشها با عملکرد مرتبط است
- جلوگیری از پاداشهای غیرمنطقی
۳. کمیته انتصابات (Nomination Committee):
- شناسایی و پیشنهاد افراد مناسب برای عضویت در هیئتمدیره
- برنامهریزی جانشینی مدیران
- ارزیابی اثربخشی هیئتمدیره
۴. کمیته ریسک (Risk Committee):
- شناسایی و ارزیابی ریسکهای اصلی شرکت
- نظارت بر چارچوب مدیریت ریسک
- اطمینان از تناسب ریسک با استراتژی
مدیریت ارشد اجرایی (Executive Management)
مدیریت ارشد اجرایی شامل مدیرعامل (CEO) و سایر مدیران ارشد مثل مدیر مالی (CFO)، مدیر عملیات (COO) و سایرین میشود. این تیم مسئولیت اجرای استراتژیهایی را دارد که هیئتمدیره تعیین کرده است.
رابطه مدیریت ارشد با هیئتمدیره:
این رابطه باید به گونهای باشد که:
- مدیریت ارشد اطلاعات کافی و به موقع به هیئتمدیره گزارش دهد
- هیئتمدیره نظارت کند اما در مدیریت روزانه دخالت نکند
- استراتژیها و تصمیمات اصلی با مشارکت هر دو طرف شکل بگیرد
یکی از چالشهای رایج در حاکمیت شرکتی ادغام نقش رئیس هیئتمدیره و مدیرعامل است. بسیاری از متخصصان معتقدند این دو نقش باید جدا باشند تا تضاد منافع ایجاد نشود.
حسابرسی داخلی و کمیته حسابرسی
حسابرسی داخلی یک واحد مستقل در داخل سازمان است که وظیفه ارزیابی و بهبود اثربخشی فرآیندهای مدیریت ریسک، کنترل و حاکمیت را دارد.
مدیر حسابرسی داخلی (Chief Audit Executive) برای حفظ استقلال باید مستقیماً به کمیته حسابرسی گزارش دهد، نه به مدیرعامل یا مدیر مالی.
وظایف حسابرسی داخلی:
- ارزیابی کنترلهای داخلی
- بررسی رعایت قوانین و مقررات
- ارزیابی کارایی عملیات
- بررسی صحت اطلاعات مالی
- شناسایی ریسکهای عملیاتی
- بررسی تقلب و سوءاستفادههای احتمالی
کمیته حسابرسی پل ارتباطی بین حسابرسی داخلی، مدیریت اجرایی و هیئتمدیره است. این کمیته نقش نظارتی بر هر دو حسابرسی داخلی و مستقل دارد.
حسابرس مستقل (برونسازمانی)
حسابرس مستقل یا حسابرس برونسازمانی یک موسسه حسابرسی مستقل از خارج از شرکت است که صورتهای مالی را بررسی میکند و اظهارنظر میدهد که آیا این صورتها تصویر منصفانهای از وضعیت مالی شرکت ارائه میدهند یا خیر.
نقش حسابرس مستقل در حاکمیت شرکتی:
- تایید اعتبار اطلاعات مالی: گزارش حسابرس به سرمایهگذاران اطمینان میدهد که اطلاعات مالی قابل اعتماد است.
- شناسایی ضعفهای کنترلی: حسابرسان ضعفهای مهم در کنترلهای داخلی را به کمیته حسابرسی گزارش میدهند.
- استقلال از مدیریت: حسابرس مستقل باید از مدیریت شرکت استقلال داشته باشد تا گزارشهایش قابل اعتماد باشد.
استقلال حسابرس: یکی از مهمترین معضلات در این حوزه، حفظ استقلال واقعی حسابرس است. وقتی شرکتها مبالغ زیادی به موسسات حسابرسی بابت خدمات مشاورهای میپردازند، استقلال آنها میتواند به خطر بیفتد.
مدلها و رویکردهای حاکمیت شرکتی در دنیا
حاکمیت شرکتی در کشورها و مناطق مختلف جهان به شکلهای متفاوتی پیادهسازی شده است. این تفاوتها ناشی از فرهنگهای مختلف، ساختارهای قانونی متفاوت و سیستمهای اقتصادی گوناگون است.
مدل آنگلوساکسون (انگلیس و آمریکا)
مدل آنگلوساکسون که در انگلستان، آمریکا، کانادا و استرالیا رایج است، بر محوریت سهامداران (Shareholder Model) استوار است.
ویژگیهای اصلی:
- تمرکز بر ارزش سهامدار: هدف اصلی شرکت، حداکثرسازی ارزش برای سهامداران است.
- بازارهای سرمایه توسعهیافته: بخش عمدهای از تامین مالی از طریق بازار سهام انجام میشود.
- هیئتمدیره یکپارچه (One-Tier Board): یک هیئتمدیره واحد وجود دارد که شامل هم اعضای موظف و هم غیرموظف میشود.
- تمرکز بر کوتاهمدت: انتقاد اصلی به این مدل این است که تمرکز بیش از حد بر عملکرد کوتاهمدت (quarter-by-quarter) میتواند به ضرر برنامهریزی بلندمدت باشد.
- مالکیت پراکنده: سهامداران عمومی بسیاری وجود دارند و هیچ سهامداری به تنهایی کنترل کامل ندارد.
مدل قاره اروپا (آلمان و فرانسه)
مدل اروپایی که در آلمان، فرانسه، هلند و سایر کشورهای اروپایی رایج است، رویکرد گستردهتری دارد و علاوه بر سهامداران، سایر ذینفعان را هم در نظر میگیرد.
ویژگیهای اصلی:
- هیئتمدیره دو لایه (Two-Tier Board): آلمان از سیستم دو لایه استفاده میکند که شامل هیئت نظارت (Supervisory Board) و هیئت مدیریت (Management Board) است. هیئت نظارت بر هیئت مدیریت نظارت میکند.
- مشارکت کارکنان (Codetermination): در آلمان، در شرکتهای بزرگ، کارکنان حق دارند نمایندگانی در هیئت نظارت داشته باشند.
- نقش قوی بانکها: بانکها اغلب سهامداران مهمی در شرکتهای بزرگ هستند.
- تمرکز بلندمدت: این مدل تمایل بیشتری به برنامهریزی بلندمدت دارد.
مدل ژاپنی حاکمیت شرکتی
مدل ژاپنی که بر پایه سیستم کِیرِتسو (Keiretsu) استوار است، ویژگیهای منحصربهفرد خودش را دارد.
ویژگیهای اصلی:
- سیستم کیرتسو: گروههایی از شرکتهای به هم وابسته که یک بانک مرکزی و مالکیت متقابل سهام دارند.
- مالکیت متقابل: شرکتها سهام یکدیگر را نگه میدارند که باعث میشود از تصاحب خصمانه محافظت شوند.
- استخدام مادامالعمر: کارکنان به عنوان ذینفع اصلی تلقی میشوند.
- تصمیمگیری مشارکتی: فرهنگ اجماع در تصمیمگیری بسیار قوی است.
- نقش پررنگ بانک اصلی: بانک اصلی شرکت نقش نظارتی مهمی دارد.
چالشهای مدل ژاپنی: پس از بحران اقتصادی دهه ۱۹۹۰، ضعفهای این مدل آشکار شد. مالکیت متقابل باعث کاهش پاسخگویی شد و نظارت خارجی کافی وجود نداشت.
جایگاه حاکمیت شرکتی در قوانین و مقررات ایران
در ایران، توجه رسمی به حاکمیت شرکتی در سالهای اخیر افزایش یافته است، هرچند که هنوز با استانداردهای بینالمللی فاصله داریم.
آییننامه حاکمیت شرکتی سازمان بورس و اوراق بهادار
سازمان بورس و اوراق بهادار ایران در سال ۱۳۹۱ اولین دستورالعمل حاکمیت شرکتی را برای شرکتهای پذیرفتهشده در بورس و فرابورس منتشر کرد. این دستورالعمل در سالهای بعد مورد بازنگری و اصلاح قرار گرفت.
محورهای اصلی دستورالعمل:
۱. ترکیب هیئتمدیره:
- تعیین حداقل تعداد اعضای مستقل
- ممنوعیت ادغام نقش رئیس هیئتمدیره و مدیرعامل در برخی شرایط
- الزامات مربوط به صلاحیت اعضا
۲. کمیتههای تخصصی:
- الزام به تشکیل کمیته حسابرسی
- مشخصات ترکیب و وظایف این کمیتهها
۳. افشای اطلاعات:
- الزامات گزارشدهی به بازار
- زمانبندی افشای اطلاعات با اهمیت
۴. معاملات با اشخاص وابسته:
- الزام به افشای این معاملات
- نحوه تصویب این نوع معاملات
۵. گزارش حاکمیت شرکتی:
- الزام به تهیه و انتشار گزارش سالانه حاکمیت شرکتی
الزامات حاکمیت شرکتی برای شرکتهای پذیرفتهشده در بورس
شرکتهای بورسی در ایران ملزم به رعایت الزامات مشخصی هستند که در قوانین و مقررات بورس تعیین شده است:
الزامات مرتبط با هیئتمدیره:
- حداقل یکسوم اعضا باید غیرموظف (غیراجرایی) باشند
- اعضای هیئتمدیره باید شرایط لازم از نظر تخصص و سابقه را داشته باشند
- برخی افراد (مثل ورشکستگان و محکومان جزایی) از عضویت محروم هستند
الزامات مرتبط با گزارشگری:
- ارائه گزارشهای فصلی و سالانه
- افشای فوری اطلاعات با اهمیت (مثل تصمیمات هیئتمدیره، قراردادهای بزرگ)
- ارائه گزارش هیئتمدیره به مجمع عمومی
الزامات مرتبط با حسابرسی:
- انتخاب حسابرس از لیست موسسات حسابرسی معتمد سازمان بورس
- ارائه گزارش حسابرس همراه با صورتهای مالی
نقش حسابرسی در تقویت حاکمیت شرکتی
حسابرسی، چه داخلی و چه مستقل، یکی از ستونهای اصلی حاکمیت شرکتی است. بدون حسابرسی مستقل و موثر، حاکمیت شرکتی عملاً توخالی خواهد بود.
ارتباط حسابرسی داخلی با کمیته حسابرسی
رابطه بین حسابرسی داخلی و کمیته حسابرسی باید به گونهای باشد که:
۱. گزارشدهی مستقیم: مدیر حسابرسی داخلی باید مستقیماً به کمیته حسابرسی (نه مدیرعامل یا مدیر مالی) گزارش دهد. این استقلال عملکردی حیاتی است.
۲. تعیین برنامه حسابرسی: کمیته حسابرسی باید در تعیین برنامه سالانه حسابرسی داخلی نقش داشته باشد.
۳. ارزیابی عملکرد: کمیته حسابرسی باید عملکرد واحد حسابرسی داخلی را ارزیابی کند.
۴. اطمینان از منابع کافی: کمیته حسابرسی باید مطمئن شود که واحد حسابرسی داخلی منابع و استقلال کافی برای انجام وظایفش دارد.
مثال عملی: تصور کنید که حسابرس داخلی ضعفهای جدی در کنترلهای حوزه موجودی کالا شناسایی میکند. اگر بخواهد این گزارش را به مدیرعامل بدهد، ممکن است مدیرعامل آن را پنهان کند. اما اگر مستقیماً به کمیته حسابرسی گزارش دهد، این اطلاعات به هیئتمدیره میرسد و اقدامات اصلاحی لازم انجام میشود.
نقش حسابرس مستقل در نظارت بر گزارشگری مالی
حسابرس مستقل چشمان ناظر خارجی در سیستم حاکمیت شرکتی است. نقش او فراتر از صرفاً امضای زیر صورتهای مالی است.
نقشهای کلیدی حسابرس مستقل:
۱. اظهارنظر حسابرسی: حسابرس باید اظهار کند که آیا صورتهای مالی طبق استانداردهای حسابداری تهیه شده و تصویر منصفانهای از وضعیت مالی شرکت ارائه میدهند.
۲. شناسایی و گزارش ضعفهای کنترل داخلی: حسابرس موظف است ضعفهای با اهمیت در کنترلهای داخلی را به کمیته حسابرسی گزارش دهد.
۳. تاییدیه استمرار فعالیت: اگر شواهدی دال بر عدم توانایی شرکت در ادامه فعالیت وجود داشته باشد، حسابرس باید این موضوع را در گزارشش ذکر کند.
۴. شناسایی ریسکهای تقلب: حسابرسی مدرن بر ارزیابی ریسک تقلب تاکید دارد.
چالش اصلی: حفظ استقلال واقعی حسابرس در عمل دشوار است. وقتی مدیریت شرکت حسابرس را استخدام میکند و حقالزحمه او را پرداخت میکند، ممکن است فشارهایی برای صدور اظهارنظر مطلوب وجود داشته باشد. راهحلهایی مثل تناوب اجباری حسابرسان (Mandatory Rotation) برای کاهش این ریسک پیشنهاد شده است.
چالشها و موانع اجرای حاکمیت شرکتی در ایران
علیرغم پیشرفتهایی که در سالهای اخیر حاصل شده، اجرای موثر حاکمیت شرکتی در ایران با چالشهای جدی روبروست.
ضعف در استقلال هیئتمدیره
شاید مهمترین چالش حاکمیت شرکتی در ایران، فقدان استقلال واقعی هیئتمدیره است.
دلایل این مشکل:
۱. ساختار مالکیت متمرکز: در بسیاری از شرکتهای ایرانی، یک سهامدار عمده (دولت، بنیادها یا سهامداران نهادی بزرگ) کنترل قابل توجهی دارد. این سهامدار عمده معمولاً اعضای هیئتمدیره را منصوب میکند که به مدیریت وابسته هستند.
۲. روابط شبکهای: در بسیاری از موارد، اعضای هیئتمدیره از طریق روابط شخصی، خانوادگی یا تجاری به یکدیگر وابستهاند.
۳. کمبود متخصصان مستقل: تعداد افرادی که به عنوان عضو مستقل هیئتمدیره صلاحیت داشته باشند و بتوانند واقعاً مستقل عمل کنند، محدود است.
۴. فرهنگ سازمانی: در بسیاری از شرکتهای ایرانی، هنوز فرهنگ چالش سازنده در برابر مدیریت وجود ندارد و اعضای هیئتمدیره اغلب با مدیریت همراهی میکنند.
۵. نقش گسترده دولت: حضور گسترده دولت و نهادهای وابسته به دولت در مالکیت شرکتها، گاه باعث میشود که منافع سیاسی بر منافع اقتصادی غلبه کند.
پیامدهای این ضعف:
- عدم نظارت موثر بر مدیریت اجرایی
- تصمیمات ضعیف استراتژیک
- پاداشهای نامتناسب با عملکرد
- عدم پاسخگویی در قبال نتایج ضعیف
عدم شفافیت کافی در گزارشگری مالی
شفافیت اطلاعاتی یکی دیگر از چالشهای جدی است.
جنبههای مختلف این مشکل:
۱. کیفیت پایین استانداردهای حسابداری: هرچند ایران از استانداردهای حسابداری ملی استفاده میکند، اما تفاوتهای قابل توجهی با استانداردهای بینالمللی گزارشگری مالی (IFRS) وجود دارد که مقایسهپذیری را دشوار میکند.
۲. تاخیر در گزارشدهی: بسیاری از شرکتها صورتهای مالی خود را با تاخیر منتشر میکنند که ارزش اطلاعاتی آن را کاهش میدهد.
۳. معاملات با اشخاص وابسته: افشای کافی معاملات با اشخاص مرتبط همچنان یک چالش است.
۴. گزارشدهی در مورد ریسک: بسیاری از شرکتهای ایرانی در گزارشهای خود ریسکهای واقعی را به درستی افشا نمیکنند.
۵. پیشبینیهای مالی: پیشبینیهای مالی (که در سیستم بورس ایران الزامی است) اغلب دقت کافی ندارند و با واقعیت فاصله دارند.
سایر چالشها:
- ضعف آموزش و فرهنگسازی: بسیاری از مدیران و اعضای هیئتمدیره آشنایی کافی با اصول حاکمیت شرکتی ندارند.
- ضعف نهادهای نظارتی: ظرفیت نظارتی سازمان بورس و سایر نهادها نسبت به حجم بازار محدود است.
- عدم اجرای موثر مقررات: حتی وقتی قوانین وجود دارد، اجرای آنها به اندازه کافی قوی نیست.
- اثرات تحریمها: تحریمهای بینالمللی فشار ویژهای بر شرکتها ایجاد کرده که گاه به بهانهای برای عدم شفافیت تبدیل میشود.
مزایای اجرای موثر حاکمیت شرکتی برای کسبوکارها
اجرای موثر حاکمیت شرکتی نه تنها یک الزام قانونی است، بلکه مزایای ملموس تجاری فراوانی برای کسبوکارها به همراه دارد.
افزایش ارزش شرکت در بازار سرمایه
رابطه مستقیم بین حاکمیت شرکتی و ارزش بازار در مطالعات متعدد اثبات شده است.
مکانیزمهای این رابطه:
۱. نسبت P/E بالاتر: سرمایهگذاران حاضرند برای سهام شرکتهایی با حاکمیت شرکتی بهتر، نسبت قیمت به سود بالاتری بپردازند. این به این معناست که برای هر ریال سود، قیمت بیشتری میپردازند.
۲. هزینه سرمایه پایینتر: شرکتهایی با حاکمیت بهتر میتوانند با نرخ بهره پایینتری وام بگیرند یا سهام خود را با قیمت بالاتری عرضه کنند.
۳. نقدینگی بیشتر سهام: سرمایهگذاران بیشتری حاضر به خرید و فروش سهام این شرکتها هستند که نقدینگی بازار سهام آنها را افزایش میدهد.
۴. ثبات قیمت سهام: شرکتهایی با حاکمیت شرکتی قویتر معمولاً نوسانات کمتری در قیمت سهام دارند.
مثال واقعی: بعد از رسواییهای حاکمیتی مثل تقلب در گزارشدهی مالی، قیمت سهام شرکتها معمولاً به شدت سقوط میکند. برعکس، وقتی شرکتها اصلاحات حاکمیتی انجام میدهند، اغلب واکنش مثبت بازار را میبینند.
بهبود روابط با ذینفعان و سرمایهگذاران
حاکمیت شرکتی خوب روابط شرکت با تمام ذینفعان را بهبود میبخشد:
با سرمایهگذاران:
- اطمینان بیشتر از صحت اطلاعات
- اعتماد به مدیریت و هیئتمدیره
- کاهش عدم اطمینان
- رابطه بلندمدتتر (کاهش دوره نگهداری سهام)
با کارکنان:
- شفافیت درباره چشمانداز و استراتژی شرکت
- عدالت در سیستمهای پاداش
- محیط کاری با ثباتتر
- افزایش تعهد سازمانی
با مشتریان:
- اطمینان از پایداری شرکت
- اعتماد به کیفیت محصولات و خدمات
- رفتار اخلاقی در معاملات
با تامینکنندگان:
- روابط تجاری قابل پیشبینیتر
- پرداختهای به موقع
- شراکت بلندمدت
با جامعه و محیطزیست:
- کاهش اثرات منفی زیستمحیطی
- مسئولیت اجتماعی شرکتی
- روابط بهتر با جوامع محلی
سایر مزایای حاکمیت شرکتی موثر:
- دسترسی به سرمایه بینالمللی: شرکتهایی با حاکمیت قوی میتوانند از سرمایهگذاران خارجی هم استفاده کنند.
- مدیریت بهتر بحران: در زمانهای بحران، شرکتهایی با حاکمیت قویتر توانایی بهتری برای مدیریت آن دارند.
- نوآوری بیشتر: وقتی فرهنگ پاسخگویی وجود داشته باشد، مدیران انگیزه بیشتری برای تصمیمات استراتژیک درست دارند.
- کاهش هزینههای حقوقی: رعایت قوانین و مقررات باعث کاهش جریمهها و هزینههای قانونی میشود.
سوالات متداول درباره حاکمیت شرکتی
تفاوت حاکمیت شرکتی و کنترلهای داخلی چیست؟
این سوال بسیار رایج است و درک تفاوت این دو مفهوم اهمیت دارد.
کنترلهای داخلی (Internal Controls) سیستمها، فرآیندها و رویههایی هستند که یک سازمان برای اطمینان از:
- دقت اطلاعات مالی
- کارایی عملیاتی
- رعایت قوانین و مقررات
- جلوگیری از تقلب
…طراحی و پیادهسازی میکند.
حاکمیت شرکتی چارچوب کلیتری است که شامل:
- ساختار هیئتمدیره و نقشها
- روابط بین سهامداران، هیئتمدیره و مدیریت
- سیاستها و رویههای کلان
- فرهنگ سازمانی و ارزشها
رابطه این دو: کنترلهای داخلی ابزاری است که در خدمت حاکمیت شرکتی قرار میگیرد. حاکمیت شرکتی چارچوب کلی است که تعیین میکند چه کنترلهایی باید وجود داشته باشد و چه کسانی مسئول نظارت بر آنها هستند.
به تعبیر دیگر: حاکمیت شرکتی “چه باید باشد” را تعیین میکند، در حالی که کنترلهای داخلی “چگونه انجام میشود” را مشخص میکند.
چه شرکتهایی ملزم به رعایت حاکمیت شرکتی هستند؟
در سطح بینالمللی:
- همه شرکتهای پذیرفتهشده در بورسهای اوراق بهادار
- شرکتهای بزرگ با تعداد معینی از سهامداران
- موسسات مالی (بانکها، بیمهها) که به دلیل اهمیت سیستمی نظارت بیشتری دارند
- در برخی کشورها، شرکتهای دولتی هم ملزم به رعایت استانداردهای خاص حاکمیتی هستند
در ایران:
- شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران باید دستورالعمل حاکمیت شرکتی سازمان بورس را رعایت کنند.
- شرکتهای پذیرفتهشده در فرابورس ایران نیز مشمول الزامات مشابهی هستند.
- بانکها و موسسات اعتباری باید دستورالعملهای بانک مرکزی در این زمینه را رعایت کنند.
- شرکتهای بیمه باید مقررات بیمه مرکزی را رعایت کنند.
اما آیا شرکتهای کوچکتر هم باید حاکمیت شرکتی داشته باشند؟
قانوناً ممکن است الزامی نباشند، اما عملاً توصیه میشود. حتی یک شرکت کوچک خانوادگی هم میتواند از اصول حاکمیت شرکتی بهرهمند شود. تعریف نقشها و مسئولیتها، وجود مشاوران مستقل، شفافیت مالی، و فرآیندهای تصمیمگیری مشخص – همه اینها حتی برای کسبوکارهای کوچک هم ارزشمند هستند.
آیا حاکمیت شرکتی فقط برای شرکتهای بزرگ است؟
خیر. اگرچه الزامات قانونی اغلب متوجه شرکتهای بزرگتر است، اصول حاکمیت شرکتی برای هر اندازه سازمانی کاربرد دارد. حتی استارتاپها میتوانند از همان ابتدا با اتخاذ ساختارهای حاکمیتی مناسب، پایهای محکم برای رشد آینده بگذارند.
آیا حاکمیت شرکتی هزینهبر است؟
بله، اجرای حاکمیت شرکتی هزینههایی دارد: هزینه اعضای مستقل هیئتمدیره، هزینه کمیتههای تخصصی، هزینه حسابرسی، هزینه سیستمهای گزارشدهی و… اما مطالعات نشان میدهد که فواید بلندمدت این سرمایهگذاری بیش از هزینههای آن است.
تفاوت ESG با حاکمیت شرکتی چیست؟
ESG مخفف Environmental (محیطزیستی)، Social (اجتماعی) و Governance (حاکمیتی) است. حرف G در ESG همان حاکمیت شرکتی است. ESG چارچوب گستردهتری است که علاوه بر حاکمیت، عملکرد زیستمحیطی و اجتماعی شرکت را هم در بر میگیرد.
چه نهادهایی در ایران بر حاکمیت شرکتی نظارت دارند؟
- سازمان بورس و اوراق بهادار (برای شرکتهای بورسی)
- بانک مرکزی (برای بانکها و موسسات اعتباری)
- بیمه مرکزی (برای شرکتهای بیمه)
- سازمان بازرسی کل کشور (برای شرکتهای دولتی)
- دیوان محاسبات کشور (برای نهادهای دولتی)


.png)
