


تبصره ماده ۱۰۰ چیست؟ راهنمای جامع شرایط و سقف مالیات مقطوع اصناف
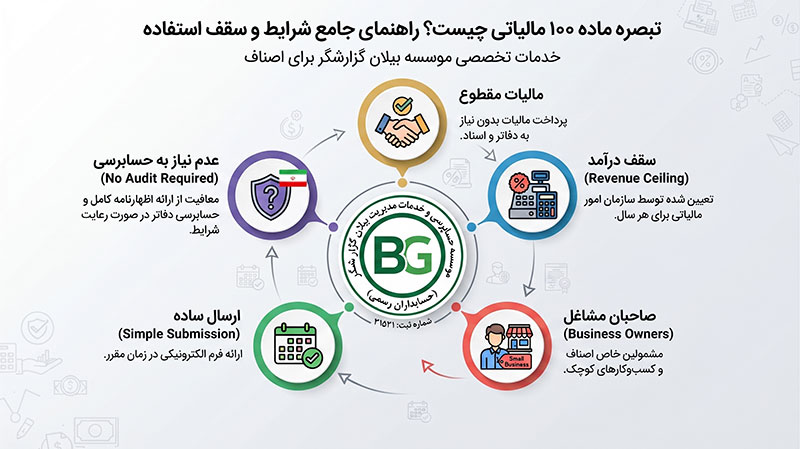
در دنیای پیچیده مالیاتهای ایران، یکی از مهمترین تسهیلاتی که قانونگذار برای صاحبان مشاغل کوچک و متوسط در نظر گرفته، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم است. این تبصره که به نوعی «راه میانبر مالیاتی» برای بسیاری از کسبوکارها محسوب میشود، سالهاست که توجه مودیان، حسابداران و کارشناسان مالیاتی را به خود جلب کرده است.
اگر شما هم صاحب یک کسبوکار کوچک هستید، یا به عنوان حسابدار با پروندههای مالیاتی مشاغل سروکار دارید، احتمالاً این سؤال برایتان پیش آمده که آیا میتوانم از تبصره ماده ۱۰۰ استفاده کنم؟ چه شرایطی لازم است؟ مالیات مقطوع چقدر خواهد بود؟ و دهها سؤال دیگر.
در این مقاله جامع که برای سال ۱۴۰۵ بهروزرسانی شده، تلاش میکنیم به تمام این سؤالات به زبانی ساده، دقیق و کاربردی پاسخ دهیم. از تعریف و ماهیت تبصره گرفته تا نحوه محاسبه مالیات مقطوع، مراحل ثبتنام، مزایا، معایب و نکات تخصصی که شاید در هیچ منبع دیگری به این شکل یکجا نیافته باشید.
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم چیست؟
تعریف و هدف از وضع تبصره ماده ۱۰۰
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم یک سازوکار قانونی است که به موجب آن، سازمان امور مالیاتی کشور میتواند با برخی از مودیان مشاغل، به جای طی کردن فرآیند طولانی رسیدگی مالیاتی، بر سر یک مالیات مقطوع توافق کند. به عبارت سادهتر، به جای اینکه سازمان مالیاتی تمام اسناد، دفاتر و مدارک حسابداری یک کسبوکار را بررسی کند و مالیات را بر اساس سود واقعی محاسبه کند، یک رقم مشخص به عنوان مالیات نهایی تعیین میشود که مودی باید آن را بپردازد.
متن قانونی تبصره ماده ۱۰۰ به این صورت است:
«سازمان امور مالیاتی کشور میتواند در مورد بعضی از منابع این فصل که میزان درآمد مودی امکان رسیدگی دقیق را نمیدهد، مالیات مقطوع تعیین نماید.»
اما در عمل، این تبصره به یک توافق سالانه تبدیل شده که سازمان امور مالیاتی هر سال از طریق بخشنامه، شرایط و سقفهای درآمدی آن را اعلام میکند.
هدف اصلی از وضع این تبصره چیست؟
در واقع قانونگذار با تصویب این تبصره چند هدف مشخص داشته است:
۱. کاهش بار اداری سازمان مالیاتی: رسیدگی به پروندههای مالیاتی تمام مشاغل کوچک و متوسط، نیاز به نیروی انسانی، زمان و هزینه بسیار زیادی دارد. با استفاده از تبصره ماده ۱۰۰، بخش قابل توجهی از این پروندهها بدون نیاز به رسیدگی تفصیلی حل میشوند.
۲. تسهیل تکالیف مالیاتی برای مشاغل کوچک: بسیاری از صاحبان مشاغل کوچک نه حسابدار دارند، نه دفاتر مالی منظم. این تبصره به آنها اجازه میدهد بدون نگرانی از بابت دفاتر و اسناد، مالیات خود را پرداخت کنند.
۳. افزایش درآمدهای مالیاتی دولت: وقتی فرآیند پرداخت مالیات سادهتر باشد، تمکین مالیاتی بیشتر میشود و دولت درآمد پایدارتری خواهد داشت.
۴. کاهش اختلافات و دعاوی مالیاتی: وقتی مودی با یک رقم مشخص موافقت میکند، دیگر زمینهای برای اعتراض و مراجعه به هیئتهای حل اختلاف وجود ندارد.
جایگاه تبصره ماده ۱۰۰ در قانون مالیاتهای مستقیم
برای درک بهتر جایگاه این تبصره، باید کمی با ساختار قانون مالیاتهای مستقیم آشنا شوید.
قانون مالیاتهای مستقیم ایران در چند فصل اصلی تنظیم شده است. فصل چهارم این قانون که با عنوان «مالیات بر درآمد مشاغل» شناخته میشود، به مالیات کسانی که درآمد آنها از طریق کسبوکار و شغل حاصل میشود اختصاص دارد.
ماده ۱۰۰ این فصل به مودیان مشاغل اجازه میدهد که اظهارنامه مالیاتی خود را تا پایان تیرماه هر سال (برای درآمد سال قبل) ارسال کنند. تبصره این ماده اما یک استثناء مهم ایجاد میکند: به سازمان امور مالیاتی اختیار میدهد که برای برخی مودیان، به جای رسیدگی معمول، مالیات مقطوع تعیین کند.
در ساختار قانون مالیاتهای مستقیم، تبصره ماده ۱۰۰ در کنار سایر مواد مرتبط مثل:
- ماده ۹۷: نحوه تشخیص درآمد مشمول مالیات
- ماده ۱۰۱: معافیت پایه برای اشخاص حقیقی
- ماده ۱۳۱: نرخهای مالیاتی
قرار میگیرد و با آنها ارتباط تنگاتنگی دارد.
نکته مهم برای سال ۱۴۰۵: سازمان امور مالیاتی هر سال بخشنامهای جداگانه برای تبصره ماده ۱۰۰ صادر میکند که در آن سقف درآمد مشمول، نحوه محاسبه مالیات مقطوع و سایر شرایط مشخص میشود. بنابراین همیشه باید آخرین بخشنامه سال مربوطه را مطالعه کنید.
تفاوت تبصره ماده ۱۰۰ با رسیدگی معمول مالیاتی
برای اینکه بفهمید استفاده از تبصره ماده ۱۰۰ چقدر میتواند وضعیت شما را سادهتر کند، باید بدانید فرآیند رسیدگی معمول مالیاتی چگونه است.
در رسیدگی معمول مالیاتی:
۱. مودی باید اظهارنامه مالیاتی کامل را با تمام جزئیات درآمد، هزینه و سود تهیه و ارسال کند
۲. ممیز مالیاتی پرونده را بررسی میکند
۳. در صورت نیاز، از مودی مدرک و توضیح میخواهد
۴. دفاتر قانونی و اسناد حسابداری بررسی میشود
۵. مالیات بر اساس سود واقعی محاسبه میشود
۶. مودی میتواند اعتراض کند و پرونده به هیئتهای حل اختلاف برود
۷. فرآیند ممکن است سالها طول بکشد
در استفاده از تبصره ماده ۱۰۰:
۱. سازمان مالیاتی بر اساس اطلاعات موجود (مثل اطلاعات کارتخوان، سامانههای خرید و فروش) یک مالیات مقطوع پیشنهاد میدهد
۲. مودی پیشنهاد را میپذیرد (یا رد میکند)
۳. مالیات پرداخت میشود
۴. پرونده قطعی میشود
این تفاوت اساسی نشان میدهد که تبصره ماده ۱۰۰ یک فرآیند ساده، سریع و قطعی در مقابل فرآیند پیچیده، زمانبر و مبهم رسیدگی معمول است.
| ویژگی | رسیدگی معمول | تبصره ماده ۱۰۰ |
|---|---|---|
| مدت زمان | ماهها تا سالها | چند روز تا چند هفته |
| نیاز به دفاتر | بله | خیر |
| امکان اعتراض | بله | محدود |
| قطعیت مالیات | پس از رسیدگی کامل | از ابتدا مشخص |
| هزینه حسابدار | بالا | پایین |
| ریسک جریمه | بالا | پایین |
چه مودیانی مشمول تبصره ماده ۱۰۰ میشوند؟
شرایط لازم برای استفاده مشاغل از تبصره ماده ۱۰۰
یکی از مهمترین سؤالاتی که مودیان دارند این است که آیا من میتوانم از این تبصره استفاده کنم؟ پاسخ به این سؤال به چند شرط اساسی بستگی دارد:
شرط اول: شخص حقیقی باشید
تبصره ماده ۱۰۰ فقط برای اشخاص حقیقی صاحب مشاغل قابل استفاده است. اشخاص حقوقی (شرکتها) مشمول این تبصره نمیشوند. پس اگر کسبوکار شما به صورت شرکت با مسئولیت محدود، سهامی خاص یا هر نوع شخصیت حقوقی دیگری ثبت شده، نمیتوانید از این تبصره استفاده کنید.
شرط دوم: مشمول فصل مشاغل قانون مالیاتهای مستقیم باشید
این تبصره برای کسانی است که درآمدشان از طریق کسب، کار و مشاغل به دست میآید. شامل:
- صاحبان مغازه و فروشگاه
- پزشکان، وکلا، مهندسان و سایر صاحبان مشاغل آزاد
- پیمانکاران جزء
- کسبوکارهای اینترنتی و خدماتی
- صنعتگران و تولیدکنندگان کوچک
شرط سوم: درآمد یا فروش سالانه از سقف مشخصشده تجاوز نکرده باشد
این مهمترین شرط است. هر سال سازمان امور مالیاتی یک سقف درآمدی اعلام میکند. اگر مجموع فروش یا درآمد سالانه شما از این سقف بیشتر باشد، نمیتوانید از تبصره استفاده کنید.
شرط چهارم: اظهارنامه مالیاتی ارسال کرده باشید (در برخی سالها)
در برخی از بخشنامههای سالانه، شرط استفاده از تبصره این بوده که مودی باید اظهارنامه مالیاتی خود را در موعد مقرر ارسال کرده باشد. البته در سالهای اخیر این شرط در برخی موارد حذف یا تعدیل شده است.
شرط پنجم: انتخاب داوطلبانه
استفاده از تبصره ماده ۱۰۰ کاملاً اختیاری است. مودی میتواند آن را بپذیرد یا رد کند. اگر رد کند، پرونده از طریق رسیدگی معمول بررسی خواهد شد.
سقف فروش و درآمد مشمول تبصره
یکی از موضوعات مهمی که هر سال تغییر میکند، سقف درآمد یا فروش برای استفاده از تبصره ماده ۱۰۰ است.
روند تاریخی سقف درآمد:
- سال ۱۴۰۱: سقف فروش ۵ میلیارد تومان
- سال ۱۴۰۲: سقف فروش ۸ میلیارد تومان
- سال ۱۴۰۳: سقف فروش ۱۰ میلیارد تومان
- سال ۱۴۰۴: سقف فروش طبق آخرین بخشنامه
- سال ۱۴۰۵: بر اساس بخشنامهای که اوایل سال صادر میشود
نکته مهم: منظور از «سقف فروش» در اینجا مجموع فروش کالا و ارائه خدمات در طول یک سال مالی است، نه سود خالص. این تفاوت بسیار مهم است و بسیاری از مودیان این دو را با هم اشتباه میگیرند.
مثال: اگر شما یک فروشگاه لباس دارید و در طول سال ۱۴۰۴، مجموع فروش شما ۷ میلیارد تومان بوده، باید بررسی کنید که آیا این رقم از سقف اعلامشده در بخشنامه آن سال بیشتر است یا خیر.
نحوه محاسبه درآمد برای مقایسه با سقف:
برای مقایسه درآمد خود با سقف اعلامشده، باید موارد زیر را در نظر بگیرید:
۱. مجموع فروش کالا: تمام مبالغ دریافتی از فروش کالا در طول سال
۲. مجموع درآمد از خدمات: تمام مبالغ دریافتی از ارائه خدمات
۳. سایر درآمدهای شغلی: درآمدهای جانبی مرتبط با فعالیت شغلی
درآمدهایی که در این محاسبه لحاظ نمیشوند:
- درآمد حقوق و دستمزد (تابع مالیات حقوق است)
- درآمد اجاره (تابع مالیات اجاره است)
- درآمد سود سپرده بانکی
مشاغلی که از استفاده از تبصره ماده ۱۰۰ مستثنی هستند
با وجود اینکه تبصره ماده ۱۰۰ برای طیف گستردهای از مشاغل قابل استفاده است، برخی گروهها از شمول آن خارج هستند:
گروه اول: مشاغل گروه اول که درآمد بالایی دارند
طبق آییننامه اجرایی موضوع ماده ۹۵ قانون مالیاتهای مستقیم، مشاغل به سه گروه تقسیم میشوند. مشاغل گروه اول که معمولاً درآمد بالاتری دارند، در صورتی که از سقف تعیینشده تجاوز کنند، نمیتوانند از تبصره استفاده کنند.
گروه دوم: صادرکنندگان
کسانی که عمده فعالیتشان صادرات است، معمولاً در بخشنامههای سالانه از شمول تبصره خارج میشوند، چون کنترل و رسیدگی به پرونده آنها اهمیت ویژهای دارد.
گروه سوم: کسانی که اطلاعات نادرست دادهاند
اگر در سالهای قبل اطلاعات غلط به سازمان مالیاتی داده باشید یا در رابطه با مالیات تخلف داشته باشید، ممکن است از استفاده از این تبصره محروم شوید.
گروه چهارم: دارندگان دفاتر قانونی که آنها را ارائه ندادهاند
در برخی بخشنامهها، مودیانی که موظف به نگهداری دفاتر قانونی بودهاند اما آنها را ارائه ندادهاند، از استفاده از تبصره محروم میشوند.
گروه پنجم: شرکتها و اشخاص حقوقی
همانطور که قبلاً گفتیم، تبصره ماده ۱۰۰ فقط برای اشخاص حقیقی است و شرکتها نمیتوانند از آن استفاده کنند.
جدول خلاصه مشمولین و غیرمشمولین:
| نوع مودی | مشمول تبصره | شرط |
|---|---|---|
| کسبه و بازاریها | بله | درآمد زیر سقف |
| پزشکان و دندانپزشکان | بله | درآمد زیر سقف |
| وکلا و مشاوران | بله | درآمد زیر سقف |
| شرکتهای ثبتشده | خیر | – |
| صادرکنندگان عمده | خیر | – |
| کسانی با درآمد بالای سقف | خیر | – |
نحوه محاسبه مالیات مقطوع در تبصره ماده ۱۰۰
روش تعیین مالیات مقطوع سالانه
یکی از پیچیدهترین بخشهای تبصره ماده ۱۰۰، نحوه محاسبه مالیات مقطوع است. بسیاری از مودیان نمیدانند که این رقم چطور به دست میآید و آیا منطقی است یا خیر.
روش کلی محاسبه:
سازمان امور مالیاتی برای تعیین مالیات مقطوع از یک فرمول کلی استفاده میکند که به این صورت است:
مالیات مقطوع = (درآمد خالص تخمینی) × نرخ مالیاتاما درآمد خالص تخمینی چطور به دست میآید؟
سازمان مالیاتی برای این کار از ابزارهای مختلفی استفاده میکند:
۱. اطلاعات کارتخوان (POS):
اگر کسبوکار شما دستگاه کارتخوان دارد، بانک مرکزی اطلاعات تمام تراکنشهای آن را به سازمان مالیاتی گزارش میدهد. این اطلاعات نقطه شروع محاسبه است.
۲. اطلاعات سامانههای فروش آنلاین:
اگر از پلتفرمهای آنلاین مثل دیجیکالا، باسلام یا سایر پلتفرمها فروش دارید، این اطلاعات هم به سازمان مالیاتی میرسد.
۳. اطلاعات گمرکی:
برای واردکنندگان، اطلاعات واردات از گمرک دریافت میشود.
۴. اطلاعات بانکی:
گردش حسابهای بانکی کسبوکار هم در محاسبات لحاظ میشود.
۵. ضرایب مالیاتی:
سازمان مالیاتی برای هر نوع شغل، ضرایب مالیاتی مشخصی دارد که نشان میدهد به طور میانگین چه درصدی از درآمد ناخالص به عنوان سود باقی میماند.
نرخهای مالیاتی ماده ۱۳۱:
بعد از محاسبه درآمد مشمول مالیات، نرخهای ماده ۱۳۱ اعمال میشود:
| درآمد مشمول مالیات | نرخ مالیات |
|---|---|
| تا ۵۰۰ میلیون تومان | ۱۵٪ |
| از ۵۰۰ میلیون تا ۱ میلیارد تومان | ۲۰٪ |
| بیش از ۱ میلیارد تومان | ۲۵٪ |
نکته: معافیت پایه موضوع ماده ۱۰۱ هم در محاسبه لحاظ میشود. این معافیت هر سال توسط هیئت وزیران تعیین میشود.
عوامل موثر بر میزان مالیات مقطوع
میزان مالیات مقطوعی که سازمان برای شما تعیین میکند به عوامل مختلفی بستگی دارد:
عامل اول: نوع شغل
هر نوع شغل یک ضریب سودآوری خاص دارد. مثلاً برای یک طلافروش که حاشیه سود پایینتری دارد، ضریب کمتری در نظر گرفته میشود. برای یک پزشک متخصص که هزینههای کمتری نسبت به درآمد دارد، ضریب بالاتری اعمال میشود.
عامل دوم: منطقه جغرافیایی
سازمان مالیاتی برای مناطق مختلف کشور ضرایب متفاوتی در نظر میگیرد. کسبوکارهای تهران معمولاً ضریب بالاتری نسبت به شهرهای کوچک دارند.
عامل سوم: حجم فروش یا درآمد
هرچه فروش یا درآمد اعلامشده بیشتر باشد، مالیات بیشتری محاسبه میشود. البته رابطه خطی مستقیمی نیست و در محدودههای مختلف درآمد، نرخهای مختلفی اعمال میشود.
عامل چهارم: سابقه مالیاتی
سازمان مالیاتی سابقه مالیاتی مودی را هم در نظر میگیرد. اگر در سالهای قبل مالیات کمتری از حد انتظار پرداخت کرده باشید، احتمال دارد مالیات مقطوع امسال بیشتر باشد.
عامل پنجم: تورم و تعدیلهای سالانه
با توجه به تورم بالا در اقتصاد ایران، سازمان مالیاتی هر سال مالیات مقطوع سال قبل را با ضریبی تعدیل میکند. این ضریب معمولاً در بخشنامه سالانه اعلام میشود.
مثال عملی محاسبه مالیات تبصره ماده ۱۰۰
بگذارید با چند مثال عملی، نحوه محاسبه را روشنتر کنیم:
مثال اول: مغازهدار لباسفروش
آقای احمدی یک مغازه لباسفروشی در تهران دارد. در سال ۱۴۰۴:
- مجموع فروش از طریق کارتخوان: ۴ میلیارد تومان
- مجموع فروش نقدی (تخمینی): ۱ میلیارد تومان
- جمع کل فروش: ۵ میلیارد تومان
سازمان مالیاتی با استفاده از ضریب سودآوری فروشندگان لباس (فرضاً ۱۵٪) درآمد مشمول مالیات را محاسبه میکند:
درآمد مشمول مالیات = ۵,۰۰۰,۰۰۰,۰۰۰ × ۱۵٪ = ۷۵۰,۰۰۰,۰۰۰ تومانبعد از کسر معافیت پایه (فرضاً ۱۴۴ میلیون تومان برای سال ۱۴۰۴):
درآمد مشمول مالیات پس از معافیت = ۷۵۰,۰۰۰,۰۰۰ - ۱۴۴,۰۰۰,۰۰۰ = ۶۰۶,۰۰۰,۰۰۰ تومانمحاسبه مالیات:
- برای ۵۰۰ میلیون تومان اول: ۵۰۰,۰۰۰,۰۰۰ × ۱۵٪ = ۷۵,۰۰۰,۰۰۰ تومان
- برای ۱۰۶ میلیون تومان باقیمانده: ۱۰۶,۰۰۰,۰۰۰ × ۲۰٪ = ۲۱,۲۰۰,۰۰۰ تومان
- مالیات مقطوع نهایی: ۷۵,۰۰۰,۰۰۰ + ۲۱,۲۰۰,۰۰۰ = ۹۶,۲۰۰,۰۰۰ تومان
مثال دوم: پزشک عمومی
خانم دکتر رضایی یک کلینیک پزشکی دارد. در سال ۱۴۰۴:
- درآمد ثبتشده در سامانه بهداشت: ۳ میلیارد تومان
- تخمین درآمد کل: ۴ میلیارد تومان
برای پزشکان ضریب سودآوری بالاتری (مثلاً ۷۰٪) در نظر گرفته میشود چون هزینههای کمتری نسبت به درآمد دارند:
درآمد مشمول مالیات = ۴,۰۰۰,۰۰۰,۰۰۰ × ۷۰٪ = ۲,۸۰۰,۰۰۰,۰۰۰ تومانبعد از کسر معافیت و محاسبه با نرخهای تصاعدی، مالیات قابل توجهی محاسبه میشود که نشان میدهد برای درآمدهای بالاتر، استفاده از تبصره لزوماً به نفع مودی نیست.
مثال سوم: خیاط
آقای کریمی یک خیاطی کوچک در شهرستان دارد. درآمد سالانه او ۸۰۰ میلیون تومان است. با ضریب سودآوری مناسب و بعد از معافیت، شاید مالیات مقطوع پیشنهادی ۱۰ تا ۱۵ میلیون تومان باشد که معقول به نظر میرسد.
مراحل و مهلت ثبتنام و استفاده از تبصره ماده ۱۰۰
نحوه ثبتنام در سامانه مالیاتی برای استفاده از تبصره
استفاده از تبصره ماده ۱۰۰ دیگر مثل سالهای اول نیازی به مراجعه حضوری به اداره مالیات ندارد. این فرآیند به صورت کاملاً آنلاین انجام میشود. در اینجا مراحل گام به گام را توضیح میدهیم:
مرحله اول: ورود به سامانه مودیان
ابتدا به سامانه مودیان سازمان امور مالیاتی به آدرس my.tax.gov.ir مراجعه کنید. برای ورود به نام کاربری و رمز عبور خود نیاز دارید.
اگر تاکنون در این سامانه ثبتنام نکردهاید، باید ابتدا ثبتنام کنید. برای ثبتنام به موارد زیر نیاز دارید:
- کد ملی
- شماره موبایل (که باید به نامتان باشد)
- کد اقتصادی (در صورت داشتن)
مرحله دوم: دسترسی به بخش تبصره ماده ۱۰۰
بعد از ورود به سامانه، به بخش «خدمات مالیاتی» یا «اظهارنامه» بروید. در این بخش باید گزینهای مربوط به «تبصره ماده ۱۰۰» یا «مالیات مقطوع مشاغل» وجود داشته باشد.
مرحله سوم: مشاهده پیشنهاد مالیات مقطوع
بعد از ورود به بخش مربوطه، سیستم به صورت خودکار مالیات مقطوع پیشنهادی را بر اساس اطلاعات موجود نمایش میدهد. این رقم ممکن است برای شما قابل قبول یا غیرقابل قبول باشد.
مرحله چهارم: بررسی و تصمیمگیری
در این مرحله دو انتخاب دارید:
گزینه الف – پذیرش پیشنهاد:
اگر رقم پیشنهادی را منطقی میدانید، آن را تأیید کنید. بعد از تأیید، نوبت پرداخت است.
گزینه ب – رد پیشنهاد:
اگر رقم را منطقی نمیدانید، میتوانید آن را رد کنید. در این صورت پرونده شما از طریق رسیدگی معمول بررسی خواهد شد.
مرحله پنجم: پرداخت مالیات
بعد از پذیرش پیشنهاد، باید مالیات را در مهلت مقرر پرداخت کنید. امکان پرداخت اقساطی هم در برخی موارد وجود دارد.
مرحله ششم: دریافت تأییدیه
بعد از پرداخت، سیستم یک تأییدیه برای شما صادر میکند که نشاندهنده قطعی شدن پرونده مالیاتی شماست. این تأییدیه را حتماً ذخیره کنید.
مهلت قانونی ارسال درخواست
یکی از مهمترین نکاتی که باید به آن توجه کنید، مهلت استفاده از تبصره ماده ۱۰۰ است. این مهلت معمولاً با مهلت ارسال اظهارنامه مالیاتی همزمان است.
مهلت ارسال اظهارنامه مالیاتی:
طبق ماده ۱۰۰ قانون مالیاتهای مستقیم، اشخاص حقیقی مشاغل باید اظهارنامه مالیاتی خود را تا پایان تیرماه هر سال ارسال کنند. مثلاً برای درآمد سال ۱۴۰۴، مهلت ارسال اظهارنامه پایان تیرماه ۱۴۰۵ است.
مهلت استفاده از تبصره:
معمولاً مهلت استفاده از تبصره ماده ۱۰۰ با مهلت ارسال اظهارنامه یکسان است، یعنی پایان تیرماه. اما در برخی سالها، با بخشنامههای خاص، این مهلت تمدید شده است.
تبعات عدم رعایت مهلت:
اگر در مهلت مقرر نه اظهارنامه ارسال کنید و نه از تبصره استفاده کنید، سازمان مالیاتی میتواند:
- مالیات را به صورت علیالرأس (تشخیصی) تعیین کند
- جریمه عدم تسلیم اظهارنامه (۳۰٪ مالیات) را از شما بگیرد
- جریمههای دیگری برای تأخیر در پرداخت اعمال کند
توصیه مهم: هیچوقت صبر نکنید تا آخرین روز مهلت. همیشه حداقل دو هفته قبل از پایان مهلت اقدام کنید.
مدارک مورد نیاز برای بهرهمندی از تبصره ماده ۱۰۰
خبر خوب این است که برای استفاده از تبصره ماده ۱۰۰، نیاز به مدارک زیادی نیست. با این حال، مدارکی که داشتن آنها ضروری یا مفید است:
مدارک ضروری:
۱. کارت ملی: برای ورود به سامانه
۲. شناسه مودی (کد ملی یا کد اقتصادی): برای شناسایی در سیستم
۳. اطلاعات حساب بانکی: برای پرداخت مالیات
مدارک مفید (برای بررسی منطقی بودن مالیات پیشنهادی):
۱. صورتهای مالی یا دفاتر حسابداری (اگر دارید): برای مقایسه با مالیات پیشنهادی
۲. صورتحسابهای کارتخوان: برای بررسی درستی ارقام در سیستم
۳. فاکتورهای خرید و فروش: در صورتی که بخواهید مغایرتی را نشان دهید
۴. مدارک هزینههای شغلی: در صورتی که هزینههای بالایی داشتید که باید در محاسبه لحاظ شود
نکته: در روش تبصره ماده ۱۰۰، نیازی نیست دفاتر قانونی ارائه دهید. این یکی از مزایای اصلی این روش است.
مزایای استفاده از تبصره ماده ۱۰۰ برای مودیان
کاهش تشریفات اداری و حسابداری
یکی از بزرگترین مزایای تبصره ماده ۱۰۰، حذف یا کاهش قابل توجه تشریفات اداری و حسابداری است.
در سیستم معمول مالیاتی، یک مودی باید:
- دفاتر قانونی (روزنامه و کل) را تهیه، ثبت و نگهداری کند
- اسناد حسابداری را دستهبندی و بایگانی کند
- اظهارنامه مالیاتی با تمام جزئیات تهیه و ارسال کند
- برنامه حسابرسی را با حسابدار هماهنگ کند
- جلسات پاسخگویی به ممیز مالیاتی را طی کند
همه این کارها هزینههای مستقیم (حقالزحمه حسابدار) و غیرمستقیم (وقت صاحب کسبوکار) قابل توجهی دارند.
با استفاده از تبصره ماده ۱۰۰:
- دیگر نیازی به تهیه دفاتر قانونی نیست
- نیاز به حسابدار تخصصی برای رسیدگی مالیاتی کاهش مییابد
- فرآیند کل مالیات سالانه در چند ساعت تمام میشود
این مزیت برای صاحبان مشاغل کوچک که منابع محدودی دارند، بسیار مهم است.
صرفهجویی در زمان و هزینه رسیدگی مالیاتی
مزیت بعدی، صرفهجویی در زمان و هزینه است که میتوان آن را به چند بخش تقسیم کرد:
صرفهجویی در هزینه:
- هزینه حسابدار برای تهیه اظهارنامه: ممکن است از ۵ تا ۵۰ میلیون تومان در سال باشد
- هزینه حسابرسی: بسته به پیچیدگی پرونده
- هزینه حضور در جلسات مالیاتی: هم زمان و هم هزینه رفتوآمد
- هزینه وکیل مالیاتی در صورت بروز اختلاف
صرفهجویی در زمان:
- زمان جمعآوری اسناد: از چند روز تا چند هفته
- زمان تهیه اظهارنامه: از چند روز تا چند هفته
- زمان رسیدگی توسط ممیز: ماهها تا سالها
- زمان پیگیری پرونده: ماهها
در مقابل، با استفاده از تبصره ماده ۱۰۰، کل این فرآیند در چند ساعت قابل انجام است.
محاسبه صرفهجویی واقعی:
فرض کنید مالیات مقطوع پیشنهادی برای شما ۲۰ میلیون تومان است. اگر از این روش استفاده کنید و در مقایسه، هزینههای مرتبط با روش معمول:
- هزینه حسابدار: ۵ میلیون تومان
- هزینه وقت خودتان: معادل ۲ میلیون تومان
- احتمال جریمهها: احتمالاً ۳ میلیون تومان
پس حتی اگر مالیات مقطوع کمی بیشتر از مالیات محاسبهشده از طریق اظهارنامه معمولی باشد، ممکن است از نظر کلی اقتصادیتر باشد.
قطعیت مالیات و کاهش دعاوی مالیاتی
یکی از بزرگترین مزایای تبصره ماده ۱۰۰ که کمتر به آن توجه میشود، قطعیت مالیات است.
در سیستم معمول مالیاتی:
- حتی بعد از ارسال اظهارنامه، ممکن است ممیز مالیات بیشتری تعیین کند
- ممکن است پرونده سالها در هیئتهای حل اختلاف باشد
- هیچوقت نمیدانید مالیات نهایی چقدر خواهد بود
- استرس و نگرانی مداوم بر کسبوکار سایه میاندازد
با استفاده از تبصره ماده ۱۰۰:
- مالیات از همان ابتدا مشخص است
- بعد از پرداخت، پرونده قطعی میشود
- دیگر ممیز مالیاتی به پرونده رجوع نمیکند
- آرامش ذهنی کامل وجود دارد
این قطعیت مالیاتی برای برنامهریزی مالی کسبوکار بسیار ارزشمند است. وقتی بدانید دقیقاً چقدر باید مالیات بپردازید، میتوانید جریان نقدی کسبوکارتان را بهتر مدیریت کنید.
یک نکته مهم: عبارت «قطعیت مالیات» به این معنا نیست که در هیچ شرایطی پرونده دوباره باز نمیشود. اگر بعداً معلوم شود که اطلاعاتی که مبنای محاسبه قرار گرفته اشتباه بوده یا کتمان درآمد صورت گرفته، سازمان مالیاتی حق دارد پرونده را دوباره بررسی کند.
معایب و محدودیتهای تبصره ماده ۱۰۰
عدم امکان استفاده از معافیتهای خاص
تبصره ماده ۱۰۰ با تمام مزایایش، معایب و محدودیتهایی هم دارد که باید قبل از تصمیمگیری به آنها توجه کنید.
مهمترین عیب این است که وقتی مالیات مقطوع میپردازید، دیگر نمیتوانید از معافیتهای خاصی که ممکن است مستحق آن باشید استفاده کنید.
چه معافیتهایی ممکن است از دست برود؟
۱. معافیت بیمه درمانی و حوادث:
اگر مبالغ قابل توجهی برای بیمه درمانی خود و خانواده پرداخت کردهاید، این هزینهها در محاسبه مالیات مقطوع لحاظ نمیشود.
۲. معافیت هزینههای تحقیق و توسعه:
بعضی هزینههای تحقیق و توسعه طبق قانون قابل کسر از درآمد مشمول مالیات هستند که در روش مقطوع نادیده گرفته میشوند.
۳. کاهش درآمد به خاطر حوادث:
اگر در طول سال بر اثر حادثه، بیماری یا هر علت دیگری درآمدتان کاهش یافته، در روش معمول میتوانید آن را توضیح دهید و مالیات کمتری بپردازید. اما در روش مقطوع، این کاهش در نظر گرفته نمیشود.
۴. معافیتهای مناطق محروم:
کسبوکارهایی که در مناطق کمتر توسعهیافته و محروم فعالیت میکنند، ممکن است مستحق معافیتهای خاصی باشند که در روش مقطوع قابل استفاده نیست.
۵. کسر هزینههای واقعی:
اگر کسبوکار شما هزینههای بالایی دارد (مثلاً اجاره بالا، حقوق کارمندان زیاد)، در روش معمول این هزینهها از درآمد کسر میشود و مالیات کاهش مییابد. اما در روش مقطوع، سازمان از ضرایب کلی استفاده میکند که ممکن است واقعیت کسبوکار شما را بازتاب ندهد.
محدودیت برای مشاغل با درآمد بالا
محدودیت دیگر تبصره ماده ۱۰۰ این است که برای مشاغل با درآمد بالا کارایی ندارد، هم به خاطر سقف درآمد (که از آن بالاتر اصلاً نمیتوان از تبصره استفاده کرد) و هم به خاطر اینکه برای درآمدهای بالا، استفاده از روش معمول با برنامهریزی مالیاتی مناسب میتواند مالیات کمتری ایجاد کند.
چرا برای درآمد بالا مناسب نیست؟
فرض کنید درآمد سالانه شما ۸ میلیارد تومان است (زیر سقف فرضی) و هزینههای واقعی شما ۶ میلیارد تومان است. پس سود واقعی شما ۲ میلیارد تومان است.
اما سازمان مالیاتی با استفاده از ضرایب کلی ممکن است درآمد مشمول مالیات را ۳ یا ۴ میلیارد تومان تخمین بزند.
در این حالت:
- در روش معمول (اظهارنامه): مالیات بر اساس ۲ میلیارد تومان سود واقعی
- در روش مقطوع: مالیات بر اساس ۳ یا ۴ میلیارد تومان (برآورد سازمان)
پس برای این دسته از مشاغل، روش معمول میتواند مالیات کمتری ایجاد کند.
نتیجهگیری: تبصره ماده ۱۰۰ بیشتر برای مشاغل کوچک با ساختار حسابداری ضعیف یا غیررسمی مناسب است. برای مشاغل بزرگتر با حسابداری منظم، استفاده از اظهارنامه معمولی معمولاً بهتر است.
سایر محدودیتها:
- عدم امکان استرداد مالیات اضافی: اگر مالیات پرداختی بیشتر از آنچه واقعاً باید میپرداختید باشد، استرداد آن دشوار است.
- عدم قابلیت استفاده برای ایجاد کارنامه مالی: برخی از مودیانی که نیاز به ارائه صورتهای مالی برای دریافت وام یا سایر اهداف دارند، ترجیح میدهند اظهارنامه کامل ارسال کنند.
- احتمال محاسبه بیشتر در سالهای آینده: اگر سازمان مالیاتی ببیند که شما درآمد بالایی دارید ولی مالیات کمی پرداخت میکنید، ممکن است در سالهای بعد مالیات مقطوع را افزایش دهد.
تفاوت تبصره ماده ۱۰۰ با اظهارنامه مالیاتی عادی
مقایسه فرآیند رسیدگی در دو روش
برای تصمیمگیری درست، باید این دو روش را به طور کامل با هم مقایسه کنید:
فرآیند اظهارنامه مالیاتی عادی:
مرحله ۱ – آمادهسازی:
- جمعآوری تمام فاکتورها، رسیدها و مدارک مالی
- تهیه صورتهای مالی (ترازنامه، صورت سود و زیان)
- تکمیل دفاتر قانونی
مرحله ۲ – تهیه اظهارنامه:
- پر کردن فرم اظهارنامه با تمام جزئیات درآمد و هزینه
- محاسبه مالیات
- ارسال آنلاین یا حضوری
مرحله ۳ – رسیدگی:
- ممیز مالیاتی پرونده را دریافت میکند
- ممکن است مکاتباتی برای دریافت مدارک اضافی انجام شود
- ممیز مالیات تعیینشده را اعلام میکند
مرحله ۴ – اعتراض (در صورت لزوم):
- مودی ممکن است اعتراض کند
- پرونده به هیئت حل اختلاف میرود
- جلسات رسیدگی برگزار میشود
مرحله ۵ – قطعیت:
- مالیات قطعی میشود
- پرداخت انجام میشود
این فرآیند معمولاً ۶ ماه تا ۳ سال طول میکشد.
فرآیند تبصره ماده ۱۰۰:
مرحله ۱ – ورود به سامانه:
- ورود به my.tax.gov.ir
- مشاهده پیشنهاد مالیات مقطوع (۵ دقیقه)
مرحله ۲ – تصمیمگیری:
- بررسی منطقی بودن رقم پیشنهادی
- پذیرش یا رد (۱ ساعت تا ۱ روز)
مرحله ۳ – پرداخت:
- پرداخت آنلاین مالیات (۱۰ دقیقه)
مرحله ۴ – قطعیت فوری:
- پرونده بلافاصله قطعی میشود
کل این فرآیند میتواند در کمتر از یک روز انجام شود.
مقایسه میزان مالیات پرداختی
سؤال اصلی که هر مودی دارد این است: آیا با استفاده از تبصره، مالیات بیشتری میپردازم یا کمتری؟
پاسخ صادقانه این است: بستگی دارد!
برای پاسخ دقیقتر، باید این عوامل را در نظر بگیرید:
عوامل که تبصره را بهتر میکنند:
- کسبوکار شما هزینههای پنهان زیادی دارد که در ضرایب سازمان لحاظ نشده
- توانایی محاسبه و اثبات هزینههای واقعی را ندارید
- سود واقعی شما بیشتر از آن چیزی است که ضرایب سازمان نشان میدهد
- مالیات مقطوع پیشنهادی کمتر از مالیات محاسبهشده از اظهارنامه است
عوامل که اظهارنامه معمولی را بهتر میکنند:
- دفاتر و اسناد حسابداری منظمی دارید
- هزینههای واقعی شما بالاست
- درآمد واقعی شما کمتر از برآورد سازمان است
- از معافیتهای خاصی میتوانید استفاده کنید
جدول مقایسه:
| معیار | اظهارنامه عادی | تبصره ماده ۱۰۰ |
|---|---|---|
| میزان مالیات | بر اساس واقعیت | بر اساس برآورد |
| هزینه رعایت | بالا | پایین |
| زمان | طولانی | کوتاه |
| ریسک | بالا | پایین |
| انعطاف | بالا | پایین |
| قابلیت اعتراض | بالا | محدود |
| مناسب برای | مشاغل با حسابداری منظم | مشاغل کوچک و غیررسمی |
توصیه کاربردی:
قبل از تصمیمگیری، پیشنهاد میکنیم:
۱. با یک مشاور مالیاتی مشورت کنید
۲. مالیات پیشنهادی در تبصره را با مالیات محاسبهشده از اظهارنامه مقایسه کنید
۳. هزینههای رعایت مالیاتی (حسابدار، وقت، استرس) را هم در محاسبه لحاظ کنید
۴. بر اساس تحلیل کلی تصمیم بگیرید
سوالات متداول درباره تبصره ماده ۱۰۰ قانون مالیاتی
آیا همه مشاغل میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
خیر، همه مشاغل نمیتوانند.
برای استفاده از تبصره ماده ۱۰۰، شرایطی وجود دارد که قبلاً به تفصیل توضیح دادیم. به طور خلاصه:
میتوانند استفاده کنند:
- اشخاص حقیقی
- صاحبان مشاغل (نه کارمندان)
- کسانی که درآمد سالانهشان از سقف اعلامشده کمتر است
- کسانی که در گروههای مشمول قرار میگیرند
نمیتوانند استفاده کنند:
- اشخاص حقوقی (شرکتها)
- کسانی که درآمد از سقف بیشتر است
- مشاغل خاص که در بخشنامه استثنا شدهاند
یک سؤال رایج: «آیا پزشکان میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟»
پاسخ: بله، پزشکان هم مشمول تبصره ماده ۱۰۰ هستند، مشروط به اینکه درآمد سالانهشان از سقف اعلامشده بیشتر نباشد. البته با توجه به اینکه درآمد پزشکان معمولاً بالاست، بسیاری از آنها از سقف فراتر میروند و نمیتوانند از این تبصره استفاده کنند.
در صورت عدم استفاده از تبصره چه اتفاقی میافتد؟
اگر مودی مشمول تبصره ماده ۱۰۰ نباشد یا پیشنهاد مالیات مقطوع را رد کند، چند حالت ممکن است:
حالت اول: اظهارنامه مالیاتی ارسال کردهاید
اگر اظهارنامه مالیاتی خود را در موعد مقرر ارسال کرده باشید، پرونده شما از طریق رسیدگی معمول بررسی میشود. این به این معناست که:
- ممیز مالیاتی پرونده شما را بررسی میکند
- ممکن است از شما مدرک و توضیح بخواهد
- مالیات بر اساس اسناد و مدارک تعیین میشود
حالت دوم: اظهارنامه مالیاتی ارسال نکردهاید
اگر نه از تبصره استفاده کردهاید و نه اظهارنامه ارسال کردهاید، این یک تخلف مالیاتی محسوب میشود و پیامدهای زیر را دارد:
۱. جریمه عدم تسلیم اظهارنامه:
معادل ۳۰٪ مالیات متعلقه. این جریمه قابل بخشش نیست.
۲. تعیین مالیات علیالرأس:
سازمان مالیاتی میتواند بدون نظر مودی، مالیات را به صورت یکطرفه تعیین کند. در این روش، سازمان معمولاً برآورد بدبینانهتری از درآمد میکند.
۳. جریمه تأخیر در پرداخت:
معادل ۲.۵٪ به ازای هر ماه تأخیر.
۴. ممنوع الخروج شدن:
در موارد مالیاتهای سنگین، ممکن است مودی ممنوع الخروج شود.
۵. توقیف اموال:
در موارد شدید، سازمان مالیاتی میتواند اموال مودی را برای وصول مالیات توقیف کند.
پیام مهم: حتی اگر پیشنهاد تبصره ماده ۱۰۰ را رد کردید، حتماً اظهارنامه مالیاتی خود را در موعد مقرر ارسال کنید.
آیا امکان اعتراض به مالیات تعیینشده در تبصره وجود دارد؟
این یکی از بحثبرانگیزترین سؤالات درباره تبصره ماده ۱۰۰ است.
پاسخ کوتاه: در حالت معمول، امکان اعتراض پس از پذیرش و پرداخت وجود ندارد.
توضیح کاملتر:
وقتی پیشنهاد مالیات مقطوع را میپذیرید و پرداخت میکنید، در واقع یک توافق دوطرفه با سازمان مالیاتی انجام دادهاید. مثل یک قرارداد که وقتی امضا کردید، دیگر نمیتوانید از آن برگردید.
اما قبل از پذیرش، میتوانید:
قبل از پذیرش پیشنهاد:
- پیشنهاد را رد کنید و اظهارنامه معمولی ارسال کنید
- اگر رقم پیشنهادی را غیرمنطقی میدانید، با مرکز تماس مالیاتی تماس بگیرید
- در برخی سالها، مودی میتوانسته پیشنهاد متقابل بدهد (بسته به بخشنامه)
بعد از پذیرش پیشنهاد (موارد استثنایی):
- اگر ثابت شود که اطلاعات پایه محاسبه اشتباه بوده (مثلاً تراکنشهای کارتخوان به اشتباه به نام شما ثبت شده)
- اگر خطای آشکاری در محاسبه وجود داشته باشد
توصیه: قبل از پذیرش پیشنهاد تبصره، حتماً رقم را بررسی کنید. اگر با سازمان مالیاتی اختلاف دارید، قبل از پذیرش اقدام کنید، نه بعد از آن.
چند سؤال متداول دیگر:
آیا میتوانم مالیات مقطوع را به صورت اقساط بپردازم؟
بله، در اکثر سالها امکان پرداخت اقساطی وجود داشته است. معمولاً میتوان مالیات را در ۳ یا ۴ قسط پرداخت کرد. البته برای اقساط تأخیری، درصدی به عنوان جریمه اعمال میشود. جزئیات اقساط در بخشنامه سالانه اعلام میشود.
آیا امکان برگشت مالیات اضافی پرداختی وجود دارد؟
اگر مالیات مقطوع را پذیرفته و پرداخت کردهاید، امکان برگشت مالیات اضافی عملاً وجود ندارد. این یکی از معایب روش مقطوع است.
آیا پرداخت مالیات از طریق تبصره ماده ۱۰۰ به عنوان تأیید درآمد تلقی میشود؟
این سؤال مهمی است. پرداخت مالیات مقطوع به این معنا نیست که سازمان مالیاتی درآمد واقعی شما را تأیید کرده. بلکه نشان میدهد که مالیات مربوط به سال مالی مربوطه به روش توافقی تعیین و پرداخت شده است.
آیا استفاده از تبصره ماده ۱۰۰ روی ارزیابی سالهای بعد تأثیر دارد؟
بله، ممکن است تأثیر داشته باشد. اگر در سال جاری با مالیات کمتری موافقت کنید، ممکن است سال بعد سازمان با ضریب تعدیل بالاتری پیشنهاد بدهد.
اگر در حین سال کسبوکار را تعطیل کنم چطور؟
اگر کسبوکار را در طول سال تعطیل کردهاید، باید این موضوع را به سازمان مالیاتی اطلاع دهید. در این صورت مالیات فقط برای دوره فعالیت محاسبه میشود.


.png)
